Uma proposta contábil pode estar tecnicamente correta, apresentar um preço compatível com o mercado e, ainda assim, não avançar. Isso acontece porque o fechamento não depende apenas da qualidade do serviço oferecido. Depende também da capacidade de compreender o problema do potencial cliente, demonstrar valor e conduzir a decisão com clareza.
Em muitos escritórios, a negociação começa somente depois que o cliente questiona o preço. Nesse momento, o contador tenta justificar os honorários, acrescenta serviços ou oferece desconto. Essa abordagem enfraquece a proposta porque transforma uma decisão estratégica em uma simples comparação de valores.
Uma negociação comercial bem conduzida começa antes da apresentação da solução. Ela passa pelo diagnóstico, pela qualificação da oportunidade, pela identificação dos riscos envolvidos e pela definição dos critérios que serão utilizados pelo cliente para escolher o escritório.
Neste artigo, você entenderá como aplicar técnicas de negociação em reuniões, propostas e follow-ups, preservando a rentabilidade do contrato e respeitando as normas aplicáveis à atividade contábil.
O que é negociação na contabilidade?
A negociação na contabilidade é o processo utilizado para alinhar necessidades, escopo, responsabilidades, honorários, prazos e condições de atendimento antes da contratação dos serviços contábeis. Em vez de se limitar à discussão de preço, ela busca demonstrar como a solução proposta responde aos problemas identificados durante o diagnóstico comercial.
O objetivo é construir um acordo viável para o cliente e sustentável para o escritório, com expectativas claras sobre o que será entregue, como o atendimento funcionará e quais responsabilidades pertencem a cada parte.
Por que negociar serviços contábeis exige uma abordagem consultiva?
Serviços contábeis possuem características que tornam a decisão de compra mais complexa do que a contratação de um produto comum.
O potencial cliente nem sempre consegue avaliar previamente a qualidade técnica do escritório. Ele não vê imediatamente o impacto de uma apuração correta, de uma revisão tributária, de um atendimento trabalhista organizado ou de uma orientação societária preventiva.
Por esse motivo, a percepção de valor costuma ser influenciada por fatores como:
- compreensão do negócio;
- clareza na comunicação;
- capacidade de explicar riscos;
- segurança transmitida pela equipe;
- organização do processo comercial;
- especialização no segmento;
- velocidade de resposta;
- estrutura de atendimento;
- qualidade do diagnóstico;
- confiança no responsável pelo relacionamento.
Quando o escritório apresenta apenas uma relação de tarefas, o cliente tende a comparar propostas pelo preço. Quando demonstra o impacto operacional e gerencial do trabalho, amplia os critérios considerados na decisão.
Essa abordagem precisa estar conectada a um funil de vendas para contabilidade que organize qualificação, diagnóstico, proposta, negociação e fechamento. Sem essa estrutura, mesmo boas oportunidades podem permanecer esquecidas no WhatsApp, no e-mail ou em planilhas individuais.
O cliente não compra somente obrigações contábeis
Empresários raramente iniciam uma conversa comercial porque desejam apenas substituir quem envia guias ou registra movimentações.
Normalmente, existe um motivo mais específico:
- falhas recorrentes no atendimento;
- ausência de orientação;
- crescimento da empresa;
- mudança de regime tributário;
- abertura de filiais;
- contratação de funcionários;
- reorganização societária;
- dificuldades para obter informações gerenciais;
- insegurança fiscal;
- problemas com prazos;
- falta de integração entre contabilidade e gestão.
A negociação precisa revelar esse motivo. Caso contrário, a proposta poderá tratar todos os leads da mesma forma, mesmo quando as necessidades são diferentes.
Como preparar uma negociação de serviços contábeis?
A preparação reduz improvisos e evita concessões desnecessárias. Antes da reunião ou da apresentação da proposta, o responsável comercial precisa reunir informações suficientes para avaliar a oportunidade.
Conheça o perfil da empresa
Alguns dados influenciam diretamente o escopo e a precificação:
- atividade econômica;
- regime tributário;
- faturamento;
- quantidade de estabelecimentos;
- número de funcionários;
- volume de documentos;
- sistemas utilizados;
- operações interestaduais;
- retenções tributárias;
- existência de importações ou exportações;
- particularidades regulatórias;
- necessidade de relatórios gerenciais;
- situação fiscal e cadastral.
Essas informações não servem apenas para calcular honorários. Elas ajudam a identificar complexidade, riscos e recursos necessários para executar o contrato.
Quando a oportunidade surgiu por meio de uma campanha, indicação ou abordagem comercial, também é recomendável registrar a origem e o histórico do contato. Uma estratégia de prospecção ativa para contadores funciona melhor quando a equipe pesquisa a empresa antes da reunião e utiliza informações concretas para orientar o diagnóstico.
Identifique quem participa da decisão
Nem sempre a pessoa presente na reunião possui autonomia para contratar.
Pode haver participação de:
- sócios;
- diretor financeiro;
- administrador;
- gestor de recursos humanos;
- advogado;
- consultor externo;
- departamento de compras;
- conselho administrativo.
Saber quem decide permite adaptar a apresentação. O sócio pode estar preocupado com crescimento e segurança. O financeiro pode avaliar prazos, relatórios e integração. O setor de compras pode priorizar condições comerciais e documentação.
Defina limites antes de negociar
O escritório precisa saber previamente:
- qual é o honorário mínimo aceitável;
- quais serviços fazem parte do escopo;
- quais demandas serão cobradas separadamente;
- quais condições podem ser flexibilizadas;
- qual prazo de implantação é possível;
- quais responsabilidades pertencem ao cliente;
- quais riscos impedem a contratação;
- em quais situações a proposta deve ser recusada.
Sem esses parâmetros, a pressão pelo fechamento pode levar à contratação de clientes com baixa rentabilidade, alto risco ou expectativas incompatíveis com a estrutura do escritório.
Como funciona a negociação na contabilidade na prática?
Uma negociação funcional pode ser organizada em sete etapas. A sequência não precisa ser rígida, mas deve garantir que a solução seja apresentada somente depois que o escritório compreendeu a necessidade, a operação e os critérios de decisão.
1. Investigue a situação atual
Comece entendendo por que a empresa iniciou a conversa.
Perguntas úteis incluem:
- O que motivou a busca por um novo escritório?
- Qual aspecto do atendimento atual gera mais insatisfação?
- Houve algum problema fiscal, trabalhista ou societário recente?
- A empresa pretende crescer, contratar ou abrir unidades?
- Quais informações a gestão precisa e não recebe?
- Como seria um atendimento contábil satisfatório?
- Existe algum prazo para realizar a mudança?
As respostas ajudam a separar sintomas de problemas reais.
2. Identifique a prioridade principal
O potencial cliente pode mencionar diversas dificuldades, mas nem todas possuem o mesmo peso na decisão.
Por exemplo, ele pode reclamar do valor pago ao escritório atual, mas descrever problemas relacionados à demora, falta de orientação e ausência de relatórios. Nesse caso, o preço pode não ser a principal motivação.
Uma pergunta útil é:
“Entre todos esses pontos, qual deles mais precisa ser resolvido?”
Essa definição orienta a apresentação da solução e ajuda o escritório a organizar argumentos de venda relacionados ao problema central.
3. Avalie as consequências do problema
Uma necessidade se torna mais relevante quando o cliente compreende seus efeitos.
Considere uma empresa que não recebe relatórios contábeis em prazo adequado. O problema não é apenas a demora. As consequências podem incluir:
- decisões tomadas com dados incompletos;
- dificuldade para acompanhar margens;
- ausência de previsibilidade financeira;
- atraso na identificação de inconsistências;
- menor capacidade de negociar crédito;
- falta de segurança para expandir.
O objetivo não é criar medo ou exagerar o risco. É tornar visível o custo operacional de manter a situação atual.
4. Apresente a solução conectada ao diagnóstico
A apresentação deve seguir a lógica da conversa.
Em vez de afirmar:
“Nós realizamos contabilidade, fiscal, folha e societário.”
É mais adequado explicar:
“Como a empresa pretende abrir uma nova unidade e aumentar a equipe, a proposta inclui acompanhamento fiscal, suporte trabalhista e orientação societária para que essa expansão ocorra com processos definidos.”
A segunda formulação mostra relação entre necessidade, solução e resultado esperado.
5. Explique o escopo com precisão
O cliente precisa entender o que está incluído, o que não está incluído e como o atendimento funcionará.
Esclareça:
- entregas recorrentes;
- canais de atendimento;
- prazos de resposta;
- reuniões previstas;
- responsabilidades da contratante;
- serviços adicionais;
- processo de implantação;
- documentos necessários;
- datas de fechamento;
- tratamento de demandas extraordinárias;
- política de reajuste;
- regras para encerramento do contrato.
Quanto mais claro o escopo, menor o risco de conflito posterior.
6. Apresente os honorários dentro do contexto
O preço não deve aparecer isoladamente.
Antes de informar o valor, retome:
- problemas identificados;
- riscos envolvidos;
- estrutura necessária;
- atividades incluídas;
- diferenciais relevantes;
- resultados operacionais esperados.
Isso ajuda o cliente a relacionar o investimento ao trabalho apresentado, reduzindo a tendência de comparar apenas o valor mensal.
7. Conduza os próximos passos
A reunião não deve terminar com uma frase genérica como “qualquer dúvida, estou à disposição”.
Defina:
- quem analisará a proposta;
- quando a decisão será discutida;
- quais informações ainda precisam ser enviadas;
- se haverá outra reunião;
- qual é o prazo estimado para a resposta;
- qual será o próximo contato.
A negociação continua até que exista uma decisão clara. Uma estratégia ampla de marketing para contabilidade precisa considerar essa continuidade entre atração, atendimento, proposta, acompanhamento e fechamento.
Técnicas de negociação aplicáveis a contratos contábeis
Algumas técnicas ajudam a organizar a conversa sem transformar a reunião em um roteiro artificial ou excessivamente comercial.
1.Escuta ativa
A escuta ativa consiste em prestar atenção ao conteúdo, às prioridades e às preocupações do interlocutor.
Ela pode ser demonstrada por meio de confirmações como:
“Então, o maior problema não é a execução da folha, mas a dificuldade para obter respostas quando ocorre uma situação trabalhista. Correto?”
Essa confirmação evita interpretações erradas e mostra que a proposta está sendo construída com base no que foi relatado.
2.Perguntas de aprofundamento
Respostas superficiais produzem propostas genéricas.
Quando o cliente afirma que o atendimento atual é ruim, investigue:
- O que caracteriza esse atendimento como ruim?
- Quanto tempo a equipe leva para responder?
- Que tipo de demanda costuma ficar sem retorno?
- Isso já causou algum atraso ou prejuízo?
- Quem é afetado internamente?
Perguntas específicas ajudam a transformar opiniões em critérios objetivos de decisão.
3.Recapitulação de valor
Antes de discutir o preço, recapitule os pontos acordados:
“Pelo que levantamos, a empresa precisa organizar o fechamento mensal, receber informações gerenciais em prazo definido e ter apoio na expansão da equipe. A proposta foi estruturada para atender essas três necessidades.”
Essa recapitulação reduz a possibilidade de o cliente analisar apenas o valor final.
4.Troca, não concessão
Toda flexibilização deve estar associada a alguma contrapartida.
Se o cliente solicitar redução de honorários, o escritório pode avaliar alternativas como:
- redução de escopo;
- alteração da frequência de reuniões;
- retirada de serviços opcionais;
- implantação em etapas;
- prazo contratual maior;
- mudança na forma de pagamento;
- revisão da quantidade de usuários ou unidades atendidas.
Conceder desconto sem alterar nenhuma condição reduz a margem e pode transmitir a impressão de que o preço inicial não possuía fundamento.
5.Ancoragem por opções
Em algumas situações, oferecer diferentes planos facilita a comparação.
Um modelo possível é:
- plano essencial;
- plano consultivo;
- plano estratégico.
As diferenças precisam ser reais e relacionadas a entregas, acompanhamento, relatórios, reuniões ou suporte. Não basta criar nomes diferentes para pacotes praticamente iguais.
6.Validação progressiva
Ao longo da conversa, confirme se a solução faz sentido.
Exemplos:
- Essa estrutura resolveria o problema relatado?
- Esse prazo de implantação atende à necessidade da empresa?
- Há alguma entrega relevante que ainda não foi considerada?
- Quem mais precisa validar essa condição?
Essas perguntas permitem identificar objeções antes da apresentação final.
Como responder às principais objeções comerciais?
Uma objeção não significa necessariamente rejeição. Muitas vezes, ela indica que o potencial cliente ainda não compreendeu algum ponto, precisa consultar outro decisor ou deseja reduzir o risco percebido.
“O valor está alto”
Antes de defender o preço, investigue a referência utilizada.
Pergunte:
- Alto em comparação com qual alternativa?
- Existe outra proposta em análise?
- O ponto é o orçamento disponível ou o valor percebido?
- Qual faixa havia sido prevista?
- Alguma parte do escopo não parece necessária?
A resposta define se o problema está no orçamento, no posicionamento, no escopo ou na comparação com outro fornecedor.
“Outro escritório cobra menos”
Não critique o concorrente. Compare critérios objetivos, como:
- escopo;
- quantidade de empresas atendidas;
- serviços adicionais;
- reuniões;
- tecnologia;
- prazo de resposta;
- relatórios;
- suporte consultivo;
- experiência no segmento;
- processo de implantação.
Propostas com preços diferentes podem representar entregas, responsabilidades e níveis de atendimento diferentes.
“Preciso pensar”
Essa frase pode esconder dúvidas, insegurança, ausência do decisor ou falta de prioridade.
Uma resposta possível é:
“Claro. Para que eu possa acompanhar corretamente, qual ponto precisa ser avaliado com mais atenção?”
A pergunta ajuda a identificar o que ainda impede a decisão.
“Vou conversar com meu sócio”
Descubra quais critérios o sócio utilizará e ofereça apoio para a próxima etapa.
Pode ser necessário:
- preparar um resumo executivo;
- realizar uma nova reunião;
- detalhar o escopo;
- enviar uma comparação de planos;
- esclarecer o processo de transição;
- apresentar o cronograma de implantação.
“Não quero trocar de contador agora”
A empresa pode reconhecer os problemas, mas considerar a mudança arriscada.
Nesse caso, explique o processo de transição:
- levantamento inicial;
- solicitação de documentos;
- definição de responsabilidades;
- conferência de cadastros;
- validação de obrigações;
- comunicação com o escritório anterior;
- cronograma de início;
- tratamento de pendências.
Reduzir a incerteza sobre a troca pode ser mais efetivo do que insistir apenas nos benefícios do novo contrato.
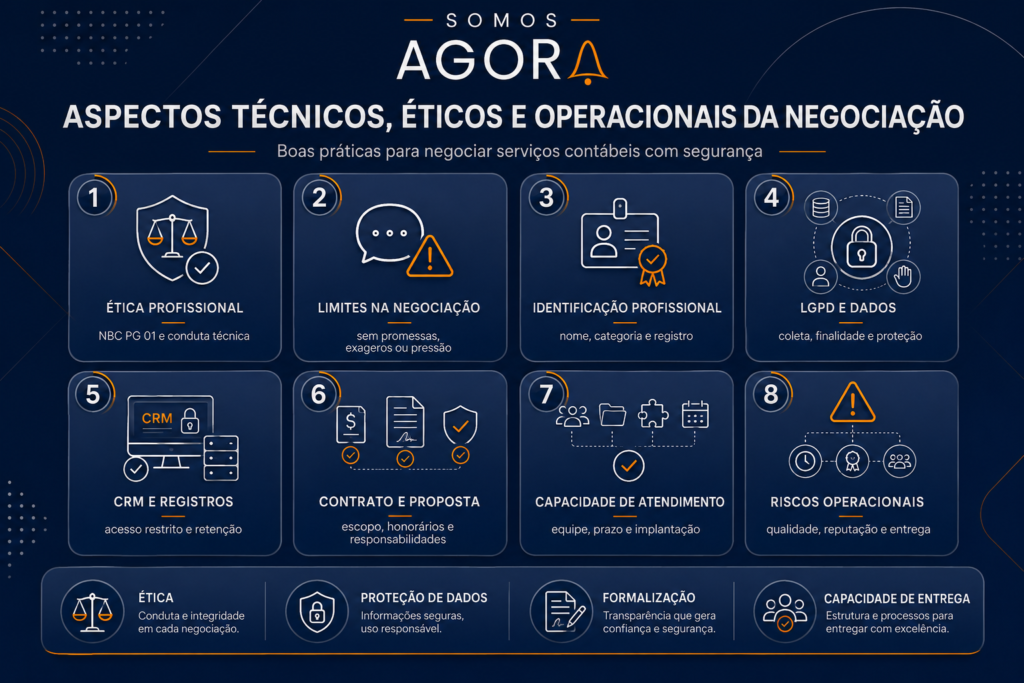
Aspectos técnicos, éticos e operacionais da negociação
A negociação comercial de serviços contábeis precisa respeitar normas profissionais, proteção de dados, formalização contratual e limites operacionais.
Código de Ética Profissional do Contador
A NBC PG 01, disponibilizada pelo Conselho Federal de Contabilidade, corresponde ao Código de Ética Profissional do Contador e orienta a conduta dos profissionais da contabilidade.
A norma deve ser considerada em anúncios, reuniões, propostas, contratos e demais comunicações comerciais. A divulgação dos serviços precisa preservar sua natureza técnica e científica, evitando mensagens capazes de iludir a boa-fé ou transformar a atividade em uma disputa baseada apenas em preço.
Na negociação, isso significa evitar:
- promessas de economia tributária sem análise;
- garantias de resultados;
- afirmações que não possam ser comprovadas;
- comparações depreciativas com concorrentes;
- exageros sobre experiência ou estrutura;
- uso de medo para pressionar a contratação;
- omissão de limitações relevantes;
- exposição indevida de situações de clientes.
O CFC também esclarece, em suas orientações sobre a identificação profissional em propostas, contratos e materiais publicitários, que os documentos devem observar as exigências de nome, categoria e registro profissional aplicáveis.
LGPD e registro das oportunidades
O processo comercial pode envolver coleta de nome, telefone, e-mail, cargo, empresa, histórico de conversas e informações sobre necessidades do potencial cliente.
Esses registros devem ser tratados de acordo com a Lei nº 13.709/2018, a Lei Geral de Proteção de Dados Pessoais. A LGPD estabelece princípios, direitos e hipóteses legais para operações realizadas com dados pessoais por organizações públicas e privadas.
Boas práticas incluem:
- coletar apenas informações necessárias;
- registrar a finalidade do tratamento;
- restringir o acesso aos dados;
- identificar a origem do contato;
- definir prazos de retenção;
- controlar exportações de listas;
- evitar compartilhamentos sem justificativa;
- manter o CRM protegido;
- documentar preferências de contato;
- respeitar pedidos de interrupção da comunicação.
Quando a operação utilizar o legítimo interesse como hipótese legal, a empresa precisa avaliar finalidade, necessidade, expectativa do titular, riscos e salvaguardas. Esses critérios são detalhados no guia oficial da Autoridade Nacional de Proteção de Dados sobre legítimo interesse.
Contrato e proposta comercial
A proposta apresenta as condições comerciais. O contrato formaliza obrigações e responsabilidades.
Os documentos precisam estar coerentes entre si e detalhar:
- partes contratantes;
- objeto;
- escopo;
- honorários;
- vencimentos;
- reajustes;
- serviços extraordinários;
- obrigações do cliente;
- prazos;
- confidencialidade;
- proteção de dados;
- rescisão;
- penalidades;
- responsabilidade sobre documentos;
- início da prestação;
- condições de transição.
Promessas feitas durante a reunião também precisam ser compatíveis com o contrato e com a operação real do escritório.
Capacidade de atendimento
Fechar um contrato sem avaliar a capacidade interna pode gerar problemas logo nos primeiros meses.
Antes da contratação, verifique:
- disponibilidade da equipe;
- complexidade da operação;
- necessidade de especialização;
- volume de documentos;
- integrações necessárias;
- calendário de implantação;
- pendências anteriores;
- dependência de informações de terceiros;
- necessidade de treinamento;
- riscos de retrabalho.
A negociação comercial não deve ignorar a capacidade de entrega. Um contrato que gera receita, mas compromete prazos, qualidade e atendimento, pode prejudicar a carteira existente e a reputação do escritório.
Comparação entre abordagens de negociação contábil
| Situação | Abordagem frágil | Abordagem recomendada | Resultado esperado |
| Cliente pergunta o preço | Informar o valor imediatamente | Investigar contexto, necessidade e escopo | Comparação baseada em valor |
| Cliente solicita desconto | Reduzir os honorários sem contrapartida | Rever escopo, prazo ou condições | Preservação da rentabilidade |
| Cliente compara concorrentes | Criticar a outra proposta | Comparar entregas e responsabilidades | Decisão por critérios objetivos |
| Cliente diz que vai pensar | Encerrar sem próximo passo | Identificar dúvidas e combinar retorno | Continuidade da negociação |
| Cliente teme a troca | Insistir apenas nos benefícios | Explicar o processo de transição | Redução do risco percebido |
| Cliente pede garantia de economia | Prometer resultado para fechar | Explicar a necessidade de análise técnica | Segurança ética e comercial |
| Proposta não recebe resposta | Enviar mensagens genéricas | Retomar necessidades e decisão pendente | Follow-up mais relevante |
Principais erros na negociação de contratos contábeis
1. Enviar proposta antes do diagnóstico
Erro: apresentar preço e escopo sem compreender a empresa.
Impacto: a proposta se torna genérica e aumenta a comparação por honorários.
Como evitar: realizar uma reunião de diagnóstico e registrar as necessidades antes de montar a solução.
2. Falar mais do que ouvir
Erro: utilizar a reunião apenas para apresentar o escritório.
Impacto: o cliente não percebe a relação entre o discurso e seus problemas.
Como evitar: priorizar perguntas, confirmações e aprofundamento antes da apresentação.
3. Conceder desconto rapidamente
Erro: reduzir o preço assim que surge uma objeção.
Impacto: perda de margem, redução de autoridade e dificuldade para reajustes posteriores.
Como evitar: investigar a objeção e negociar escopo, condições ou contrapartidas.
4. Prometer o que a equipe não consegue entregar
Erro: aceitar prazos, reuniões ou níveis de suporte incompatíveis com a operação.
Impacto: insatisfação, retrabalho, aumento de custos e risco de cancelamento.
Como evitar: validar a capacidade interna antes de formalizar qualquer compromisso.
5. Não combinar o próximo passo
Erro: finalizar a conversa sem data ou ação definida.
Impacto: a oportunidade permanece parada no funil e o follow-up perde contexto.
Como evitar: registrar responsável, prazo de decisão e próxima atividade no CRM.
6. Reduzir a negociação ao preço
Erro: tratar os honorários como o único critério de fechamento.
Impacto: o escritório entra em uma disputa que favorece propostas mais baratas, não necessariamente mais adequadas.
Como evitar: demonstrar a relação entre escopo, risco, atendimento, especialização e resultado operacional. A construção de autoridade digital para contabilidades também contribui para que o potencial cliente reconheça o conhecimento do escritório antes de comparar propostas.
Benefícios de uma negociação contábil bem estruturada
Maior taxa de fechamento
Propostas conectadas ao diagnóstico tendem a ser mais relevantes porque respondem a necessidades específicas e ajudam o cliente a compreender por que determinada solução foi recomendada.
Melhoria do ticket médio
Quando o valor do trabalho é compreendido, o cliente avalia mais do que o preço e pode contratar soluções mais completas, incluindo acompanhamento consultivo, relatórios e serviços complementares.
Redução de descontos
O escritório deixa de utilizar o desconto como resposta automática e passa a negociar condições com critérios definidos.
Contratos mais rentáveis
A avaliação prévia de escopo, volume e complexidade reduz o risco de subprecificação e de demandas não previstas.
Menos conflitos durante o atendimento
Expectativas, responsabilidades e limites definidos na negociação diminuem interpretações divergentes depois da contratação.
Maior previsibilidade comercial
Com processos registrados no CRM, o escritório consegue acompanhar propostas, objeções, perdas, prazos e taxas de conversão.
Melhor alinhamento entre vendas e operação
A equipe responsável pela entrega recebe informações mais completas sobre necessidades, compromissos e particularidades do cliente.
Mais segurança ética e operacional
Uma abordagem consultiva evita promessas indevidas, exageros publicitários e condições incompatíveis com a capacidade de execução.
Melhor tomada de decisão
O registro de motivos de perda, descontos solicitados, duração do ciclo e taxa de fechamento permite corrigir gargalos com base em dados, e não apenas em percepções individuais.
Perguntas frequentes sobre negociação na contabilidade
1.Como negociar honorários contábeis sem oferecer desconto?
Explique a composição do escopo, os riscos envolvidos e as entregas previstas. Caso o orçamento não seja compatível, avalie a retirada de serviços, a redução de frequência ou outra condição que preserve a viabilidade do contrato.
2.Qual é o melhor momento para apresentar o preço?
O preço deve ser apresentado depois que o escritório compreender a empresa, identificar a prioridade e explicar a solução. Informar honorários antes do diagnóstico aumenta a possibilidade de comparação baseada apenas em valor.
3.O contador pode prometer redução de impostos?
Não é adequado garantir economia antes da análise técnica. O escritório pode apresentar métodos de revisão, planejamento e conformidade, mas qualquer resultado depende das características, operações e documentos da empresa.
4.Como responder quando o cliente diz que outro contador cobra menos?
Peça informações sobre o escopo comparado e apresente as diferenças de atendimento, responsabilidades, relatórios, reuniões, suporte e serviços adicionais. Evite críticas ao outro profissional.
5.Quantas opções devem ser incluídas na proposta?
Duas ou três opções costumam ser suficientes quando existem diferenças reais entre os níveis de serviço. Um número elevado de planos pode dificultar a decisão e transmitir falta de clareza.
6.Como saber quando desistir de uma negociação?
Considere encerrar a oportunidade quando não houver aderência ao perfil do escritório, o honorário mínimo não for aceito, existirem riscos elevados, as expectativas forem incompatíveis ou o potencial cliente não fornecer as informações necessárias.
Como transformar a negociação em um processo comercial consistente
A negociação na contabilidade começa com um diagnóstico bem conduzido e termina com um acordo claro sobre escopo, preço, responsabilidades e próximos passos.
Os melhores resultados não surgem de frases prontas ou técnicas de pressão. Eles dependem de preparação, escuta, qualificação, apresentação de valor e disciplina comercial.
Um processo consistente deve:
- identificar o problema que motivou a busca;
- compreender as consequências da situação atual;
- mapear critérios e participantes da decisão;
- construir uma proposta adequada à complexidade;
- apresentar o valor antes de discutir honorários;
- negociar condições sem comprometer a rentabilidade;
- formalizar responsabilidades;
- registrar o acompanhamento no CRM;
- transferir corretamente as informações para a operação.
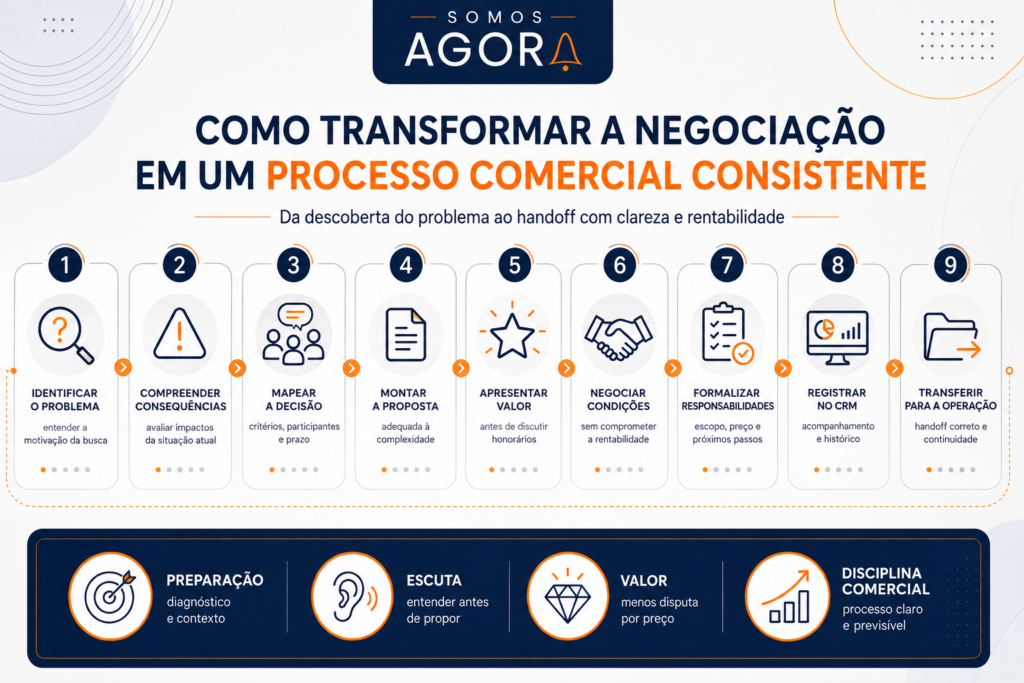
Quando essas etapas são aplicadas, o escritório deixa de disputar contratos apenas pelo preço e passa a demonstrar por que sua estrutura é adequada para a empresa atendida.
Estruture marketing e vendas para fechar contratos com previsibilidade
Gerar oportunidades não é suficiente quando o escritório não possui diagnóstico comercial, proposta estruturada, CRM, follow-up e técnicas de negociação bem definidas.
O SOMOS AGORA estrutura estratégias integradas para empresas contábeis, conectando posicionamento digital, geração de demanda, marketing, vendas, tecnologia, CRM e organização do processo comercial.
Esse trabalho ajuda o escritório a atrair oportunidades mais compatíveis, qualificar contatos, organizar as etapas da negociação e acompanhar os indicadores que demonstram quais ações realmente geram propostas e contratos.
Converse com a equipe do SOMOS AGORA e solicite um diagnóstico estratégico para identificar como sua contabilidade pode melhorar a geração de oportunidades, o processo comercial e a previsibilidade de crescimento.