A proposta foi apresentada, o cliente demonstrou interesse e a conversa parecia avançar. Então surge a frase: “Está caro”. Em muitos escritórios, esse momento provoca duas reações imediatas: oferecer desconto ou tentar defender o valor com uma sequência de justificativas técnicas.
As duas respostas podem enfraquecer a negociação. A objeção nem sempre significa falta de recursos. Ela pode indicar que o potencial cliente não compreendeu a proposta, não percebeu diferenças em relação ao concorrente, ainda não confia no escritório ou precisa justificar internamente a contratação.
Lidar com objeções de preço na contabilidade exige investigar o que está por trás da manifestação, relacionar os honorários ao contexto empresarial e demonstrar, com clareza, quais responsabilidades, entregas e riscos estão incluídos no serviço.
Neste artigo, você entenderá como conduzir essa conversa sem transformar a negociação em uma disputa por desconto, além de conhecer procedimentos práticos para estruturar propostas comerciais mais claras e consistentes.
O que são objeções de preço na contabilidade?
Objeções de preço na contabilidade são questionamentos, resistências ou hesitações apresentados pelo potencial cliente diante do valor dos honorários. Elas podem estar relacionadas ao orçamento disponível, mas também à falta de percepção de valor, à comparação inadequada entre propostas, à ausência de confiança ou à dificuldade de entender o escopo oferecido.
O papel do escritório não é rebater imediatamente a objeção. Primeiro, deve identificar sua causa real. Somente depois dessa investigação será possível esclarecer a proposta, rever condições ou concluir que a oportunidade não possui aderência econômica ao serviço.
Por que o cliente diz que o serviço contábil está caro?
A frase “está caro” é ampla. Sem aprofundar a conversa, o responsável comercial não sabe se o cliente considera o valor incompatível com seu orçamento, com sua expectativa ou com as propostas recebidas.
Uma objeção pode surgir por diferentes motivos:
- o cliente esperava pagar menos;
- outro escritório apresentou honorários inferiores;
- a empresa está com dificuldades financeiras;
- as entregas da proposta não foram compreendidas;
- o potencial cliente considera todos os escritórios semelhantes;
- não existe confiança suficiente para assumir um contrato;
- o responsável pela conversa não possui autonomia para decidir;
- o problema ainda não é percebido como prioritário;
- o cliente deseja testar a margem de negociação;
- o preço foi informado antes de um diagnóstico adequado.
Por isso, responder diretamente com um desconto pode significar negociar contra o próprio escritório. Antes de alterar qualquer condição, é necessário descobrir qual desses fatores está presente.
Esse cuidado deve fazer parte de um funil de vendas para contabilidade bem definido, no qual diagnóstico, proposta, negociação e fechamento representam etapas distintas.
Preço alto e valor não percebido são problemas diferentes
Quando o cliente possui orçamento, reconhece o problema e entende a solução, mas considera os honorários incompatíveis com sua realidade, existe uma restrição financeira objetiva.
Quando ele possui recursos, mas não identifica diferenças relevantes entre as propostas, existe um problema de percepção de valor.
Essa distinção muda a condução da negociação. No primeiro caso, o escritório pode analisar escopo, implantação, forma de pagamento ou modelo de atendimento. No segundo, precisa esclarecer a proposta, demonstrar o método de trabalho e conectar as entregas às necessidades identificadas.
Comparações normalmente são feitas com informações incompletas
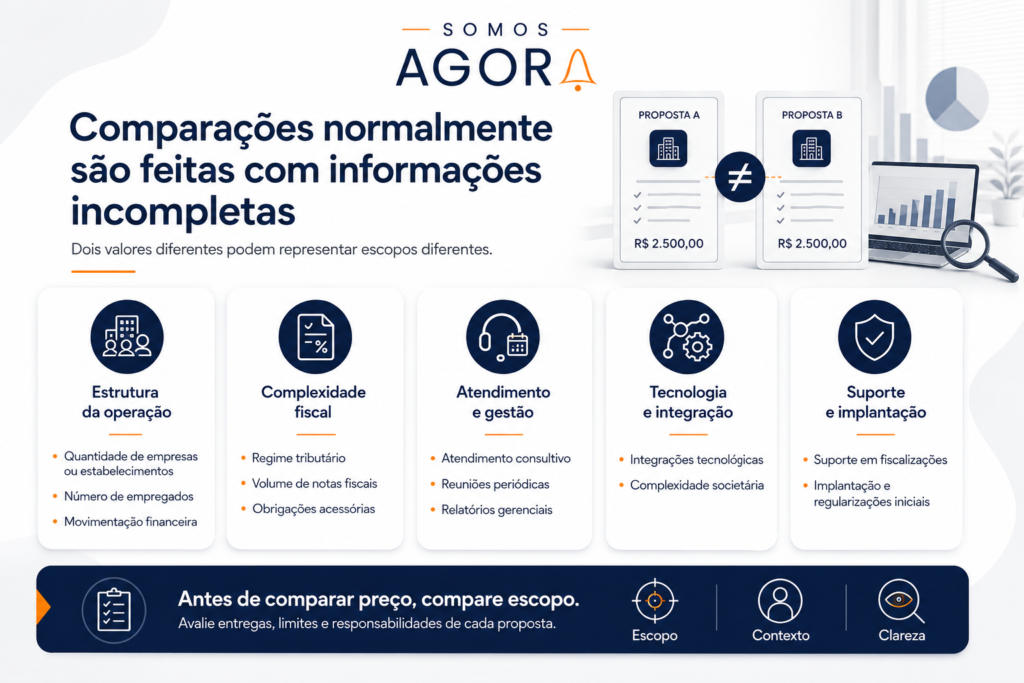
O cliente pode comparar dois valores sem considerar:
- quantidade de empresas ou estabelecimentos atendidos;
- regime tributário;
- volume de notas fiscais;
- número de empregados;
- movimentação financeira;
- complexidade societária;
- obrigações acessórias;
- atendimento consultivo;
- reuniões periódicas;
- relatórios gerenciais;
- integrações tecnológicas;
- suporte em fiscalizações;
- implantação e regularizações iniciais.
Duas propostas com valores diferentes podem representar escopos completamente distintos. A negociação deve tornar essas diferenças visíveis sem desqualificar o concorrente.
Como responder quando o cliente diz que a contabilidade está cara?
A melhor resposta não começa com uma defesa. Começa com uma pergunta.
Em vez de dizer “nosso serviço possui muita qualidade” ou “esse já é o menor valor”, o responsável comercial pode responder:
Entendo. Quando você diz que o valor está alto, está comparando com o orçamento disponível, com outra proposta ou com o serviço que possui hoje?
A pergunta organiza a conversa e reduz o risco de oferecer uma solução para o problema errado. Essa prática também está alinhada a uma abordagem consultiva, na qual o vendedor procura compreender a necessidade antes de apresentar argumentos.
Entre as técnicas de vendas apresentadas pelo Sebrae, identificar a objeção antes de responder é um dos pontos utilizados para lidar com dúvidas relacionadas a preço, qualidade, suporte e concorrência.
Outras perguntas úteis incluem:
- Qual faixa de investimento você imaginava?
- O que você considerou ao comparar as propostas?
- Existe alguma entrega que não ficou clara?
- O valor é o único ponto que impede a contratação?
- Além do preço, existe alguma preocupação sobre a mudança?
- Quem mais participará dessa decisão?
- O que precisaria estar mais claro para você avaliar a proposta?
- A prioridade é reduzir o custo mensal ou resolver os problemas relatados?
Perguntas abertas ajudam a transformar uma frase genérica em uma objeção específica e tratável.
Como lidar com objeções de preço na prática?
O tratamento das objeções deve seguir um processo, e não depender da improvisação de cada vendedor. Uma condução consistente pode ser organizada em sete etapas.
1. Não interrompa nem responda defensivamente
Permita que o cliente conclua o raciocínio. Interromper para justificar o valor pode transmitir insegurança e impedir que informações relevantes apareçam.
Também é recomendável evitar expressões como:
- “Mas nosso serviço é muito melhor”;
- “Você não pode comparar apenas preço”;
- “Contabilidade barata sai cara”;
- “Esse valor já está baixo”;
- “Somos diferentes de todos os outros escritórios”.
Essas frases podem soar defensivas, genéricas ou depreciativas. Além disso, não esclarecem o que efetivamente diferencia o serviço.
2. Valide a preocupação sem concordar automaticamente
Validar significa reconhecer que o preço merece análise, não admitir que ele está incorreto.
Uma resposta possível seria:
Faz sentido avaliar com cuidado, porque os honorários serão uma despesa recorrente da empresa. Para eu entender melhor, qual aspecto do valor gerou essa percepção?
A postura preserva o diálogo e convida o cliente a detalhar a objeção.
3. Identifique a causa real
Investigue se a resistência está relacionada a:
- orçamento;
- comparação com concorrentes;
- serviço contábil atual;
- escopo;
- confiança;
- prioridade;
- autorização interna;
- condições de pagamento.
Não é necessário apresentar todas essas possibilidades ao mesmo tempo. O objetivo é conduzir a investigação de forma natural, partindo da resposta anterior do cliente.
4. Retome o diagnóstico comercial
A resposta deve utilizar informações fornecidas pelo próprio cliente. Por isso, a reunião anterior à proposta precisa levantar problemas, impactos, prioridades, responsáveis pela decisão e expectativas de atendimento.
Considere uma empresa que relatou:
- demora no atendimento;
- ausência de relatórios;
- erros em obrigações fiscais;
- crescimento da equipe;
- dificuldade para calcular margens;
- insegurança sobre o regime tributário.
Nesse caso, a argumentação pode retomar esses pontos:
Você comentou que a empresa está aumentando a equipe, possui dúvidas sobre o enquadramento tributário e não recebe informações gerenciais com regularidade. A proposta foi estruturada para atender essas três necessidades, além das rotinas contábeis obrigatórias.
Essa abordagem é mais consistente do que enumerar benefícios que não foram relacionados à realidade da empresa.
5. Explique o escopo em termos de resultado operacional
O cliente pode não compreender expressões como fechamento contábil, conciliação, revisão fiscal, parametrização ou obrigação acessória. A proposta precisa traduzir essas entregas para efeitos observáveis na operação.
Entre os exemplos estão:
- fechamento dentro de um calendário definido;
- acesso a informações para avaliar margem e resultado;
- orientação antes de decisões com impacto tributário;
- organização das admissões, férias e desligamentos;
- acompanhamento de pendências;
- reuniões periódicas;
- definição de responsáveis e canais de atendimento;
- revisão da situação fiscal na implantação;
- suporte para alterações societárias;
- registro das demandas em sistema.
Isso não significa prometer resultados financeiros. Significa tornar o serviço compreensível e relacioná-lo às situações identificadas no diagnóstico.
6. Confirme se a objeção foi resolvida
Após responder, pergunte:
Considerando esses pontos, o valor continua sendo o principal impedimento?
A pergunta mostra se o problema foi tratado ou se existe uma segunda objeção ainda não declarada.
Em algumas negociações, o preço é utilizado para evitar discussões mais delicadas, como insegurança na troca de contador, necessidade de consultar um sócio ou falta de urgência.
7. Negocie condições sem desmontar a proposta
Quando houver uma restrição financeira legítima, o escritório pode avaliar alternativas como:
- redução objetiva do escopo;
- implantação parcelada;
- cobrança separada de serviços extraordinários;
- criação de uma fase inicial;
- mudança na periodicidade de reuniões;
- adequação do canal ou nível de atendimento;
- plano compatível com o estágio da empresa;
- revisão futura conforme o crescimento da operação.
Toda alteração precisa preservar a viabilidade técnica e econômica do contrato. Para isso, o escritório deve conhecer seus custos, sua capacidade operacional e sua margem mínima.
O material do Sebrae sobre preço mínimo e precificação reforça que o valor cobrado deve cobrir os custos e contribuir para a sustentabilidade da operação.
Como estruturar uma argumentação de valor para serviços contábeis?
Uma argumentação consistente não deve ser apresentada como um texto decorado. Ela precisa surgir das informações coletadas durante a qualificação e o diagnóstico comercial.
A estrutura pode reunir cinco elementos.
1.Situação identificada
Retome o problema apresentado pelo cliente.
Hoje, a empresa recebe as guias, mas não possui uma rotina de análise dos números nem um calendário claro de atendimento.
2.Impacto da situação
Mostre as consequências práticas, sem utilizar medo excessivo.
Isso dificulta o acompanhamento do resultado, aumenta a dependência de respostas pontuais e reduz a capacidade de se antecipar a decisões tributárias ou financeiras.
3.Solução proposta
Explique o que será realizado.
A proposta inclui fechamento mensal, canal estruturado de atendimento, reuniões de acompanhamento e relatórios definidos conforme as necessidades da gestão.
4.Forma de execução
Demonstre que existe um processo.
Na implantação, serão levantadas as pendências, definidas as responsabilidades e organizado o calendário de envio de documentos e entregas.
5.Honorários e condições
Apresente o preço como parte da solução, não como uma informação isolada.
Os honorários consideram o volume atual da operação, o número de empregados, o regime tributário e as rotinas consultivas incluídas.
Esse tipo de argumentação também depende de um posicionamento reconhecível. Estratégias de autoridade digital para contabilidades ajudam o potencial cliente a compreender a especialização do escritório antes mesmo da reunião comercial.
Tipos de objeção e formas de condução
| Objeção apresentada | Possível causa | Pergunta de diagnóstico | Forma de condução |
| “Está caro” | Percepção genérica de preço | “O valor está acima do orçamento ou de outra proposta?” | Identificar a referência utilizada antes de argumentar |
| “Outro escritório cobra menos” | Comparação de propostas | “Quais entregas estão incluídas na outra proposta?” | Comparar escopo, responsabilidades e atendimento |
| “Meu contador atual cobra metade” | Comparação com contrato antigo | “O serviço atual atende às necessidades que você relatou?” | Relacionar o novo escopo aos problemas identificados |
| “Preciso pensar” | Insegurança ou decisão compartilhada | “Qual ponto ainda precisa ser avaliado?” | Descobrir a dúvida pendente e combinar o próximo passo |
| “Não tenho orçamento agora” | Restrição financeira real | “Existe previsão para reorganizar esse investimento?” | Avaliar escopo, implantação ou momento de contratação |
| “Quero desconto” | Negociação comercial | “Qual condição permitiria avançar?” | Negociar contrapartidas e evitar desconto sem critério |
| “Todos fazem a mesma coisa” | Falta de diferenciação percebida | “Quais entregas você considera iguais?” | Demonstrar método, processos, especialização e limites |
Aspectos técnicos, éticos e operacionais da negociação contábil
A negociação de honorários não deve ser tratada apenas como uma técnica de vendas. A atividade contábil é regulamentada, e a comunicação comercial precisa preservar sua natureza profissional.
1.Formação e apresentação dos honorários
Os honorários devem considerar a extensão, a complexidade e a responsabilidade envolvidas no trabalho.
Entre os fatores que podem influenciar o preço estão:
- regime tributário;
- número de empregados;
- faturamento;
- quantidade de documentos;
- número de estabelecimentos;
- atividades econômicas;
- operações interestaduais;
- estrutura societária;
- necessidade de regularização;
- frequência das reuniões;
- relatórios contratados;
- integrações com sistemas;
- nível de suporte;
- prazos;
- riscos e responsabilidades assumidos.
Um preço definido apenas com base no valor do concorrente pode comprometer a qualidade da entrega, sobrecarregar a equipe e reduzir a rentabilidade do escritório.
2.Proposta e contrato precisam estar alinhados
A proposta comercial deve deixar claro o que está incluído, o que será cobrado separadamente e quais responsabilidades pertencem ao cliente.
É recomendável especificar:
- serviços recorrentes;
- serviços extraordinários;
- prazo de implantação;
- documentos necessários;
- canais de atendimento;
- periodicidade das reuniões;
- vencimento dos honorários;
- critérios de reajuste;
- situações que alteram o preço;
- responsabilidades de cada parte;
- limites do escopo;
- condições de encerramento.
Quanto mais ambígua for a proposta, maior será a probabilidade de conflitos após a contratação.
3.Código de Ética Profissional do Contador
A NBC PG 01, disponibilizada pelo Conselho Federal de Contabilidade, corresponde ao Código de Ética Profissional do Contador e orienta a conduta do profissional no exercício da atividade e nos assuntos relacionados à profissão.
Na negociação comercial, isso exige cuidado com:
- garantias de economia tributária;
- promessa de resultados antes da análise;
- comparações depreciativas;
- informações não comprováveis;
- ataques ao contador anterior;
- uso de medo para pressionar a decisão;
- afirmações como “somos os melhores”;
- omissão de limitações;
- apresentação de benefícios excepcionais como regra.
O escritório pode demonstrar experiência, método, especialização, estrutura e capacidade de atendimento. O que deve evitar são promessas que não possam ser sustentadas tecnicamente.
4.Registro das negociações no CRM
As objeções devem ser documentadas no CRM para que o escritório consiga identificar padrões e melhorar a abordagem comercial.
Campos úteis incluem:
- motivo da objeção;
- valor apresentado;
- faixa esperada pelo cliente;
- concorrentes mencionados;
- escopo solicitado;
- solução oferecida;
- desconto concedido;
- responsável pela aprovação;
- data do próximo contato;
- motivo de perda;
- percepção sobre a proposta;
- prazo estimado de decisão.
Com esses dados, o gestor pode avaliar se o problema está no preço, na qualificação dos leads, na apresentação da proposta, no posicionamento ou na condução comercial.
Quando o CRM armazena nomes, telefones, e-mails e históricos de interação, o escritório também deve observar os princípios e as obrigações relacionados à proteção de dados pessoais. A Autoridade Nacional de Proteção de Dados é o órgão responsável por zelar pela proteção de dados pessoais e pela aplicação da LGPD no Brasil.
Quando oferecer desconto nos honorários contábeis?
O desconto não precisa ser proibido, mas deve obedecer a critérios objetivos. A concessão não pode comprometer a entrega nem transformar um contrato aparentemente atrativo em uma operação deficitária.
Uma redução pode fazer sentido quando estiver associada a uma contrapartida, como:
- contratação de mais de uma empresa do grupo;
- pagamento antecipado;
- prazo contratual específico;
- redução de escopo;
- alteração do formato de atendimento;
- campanha comercial com condições documentadas;
- indicação de volume relevante e comprovável;
- negociação de uma implantação específica.
Descontos concedidos apenas porque o cliente pediu podem gerar três problemas: perda de margem, percepção de preço inflado e dificuldade para reajustar o contrato posteriormente.
Antes de reduzir os honorários, verifique:
- O contrato continuará rentável?
- A equipe conseguirá entregar o escopo?
- O valor é compatível com a responsabilidade assumida?
- A condição poderá ser aplicada a situações semelhantes?
- A concessão está registrada?
- Existe uma contrapartida objetiva?
- O desconto possui prazo ou condição de revisão?
Como comparar propostas contábeis sem atacar o concorrente?
O objetivo não deve ser provar que o outro escritório é ruim. A comparação precisa ajudar o cliente a avaliar critérios relevantes e entender se as propostas contemplam o mesmo nível de serviço.
Uma matriz de comparação pode incluir:
- escopo mensal;
- atendimento;
- prazo de resposta;
- reuniões;
- relatórios;
- tecnologia;
- implantação;
- serviços cobrados à parte;
- suporte fiscal;
- suporte trabalhista;
- planejamento tributário;
- regularizações;
- experiência no segmento;
- responsabilidades contratuais.
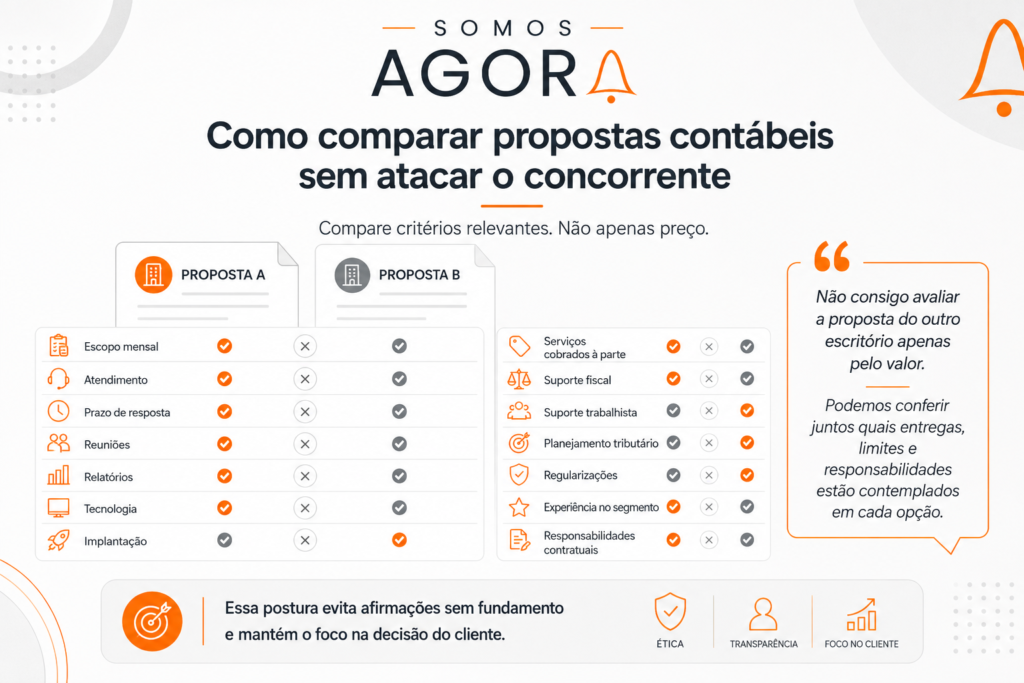
Uma resposta profissional seria:
Não consigo avaliar a proposta do outro escritório apenas pelo valor. Podemos conferir juntos quais entregas, limites e responsabilidades estão contemplados em cada opção.
Essa postura evita afirmações sem fundamento e mantém o foco na decisão do cliente.
Principais erros ao lidar com objeções de preço
1. Dar desconto imediatamente
O erro: reduzir os honorários antes de descobrir por que o cliente considerou o valor elevado.
Impacto: o cliente pode entender que o preço inicial não era consistente, enquanto o escritório perde margem sem resolver a objeção real.
Como evitar: investigue a resistência e relacione o valor ao escopo antes de negociar condições.
2. Falar demais e perguntar pouco
O erro: apresentar uma longa defesa do escritório sem permitir que o cliente explique sua preocupação.
Impacto: a conversa se torna cansativa, pouco personalizada e distante do problema real.
Como evitar: faça perguntas curtas, ouça a resposta e utilize as informações do diagnóstico.
3. Criticar o contador ou o concorrente
O erro: tentar valorizar a proposta por meio da desqualificação de outro profissional.
Impacto: a postura reduz a confiança, gera desconforto e pode contrariar os princípios éticos da profissão.
Como evitar: compare processos, escopos, responsabilidades e condições de maneira objetiva.
4. Utilizar argumentos genéricos
O erro: apoiar a argumentação apenas em frases como “temos qualidade”, “somos parceiros” e “oferecemos atendimento personalizado”.
Impacto: o cliente não consegue visualizar uma diferença concreta entre os escritórios.
Como evitar: apresente exemplos operacionais, prazos, rotinas, responsáveis, ferramentas e entregas.
5. Prometer economia antes da análise
O erro: garantir redução tributária antes de examinar documentos, operações, enquadramento e histórico da empresa.
Impacto: cria uma expectativa difícil de sustentar e aumenta o risco comercial, técnico e ético.
Como evitar: explique o processo de diagnóstico e deixe claro que eventuais oportunidades dependem de análise técnica.
6. Não registrar o motivo da perda
O erro: deixar informações sobre objeções apenas na memória dos vendedores.
Impacto: os mesmos problemas se repetem e as decisões de preço são tomadas sem dados.
Como evitar: padronize o registro no CRM e revise periodicamente os motivos de perda, os descontos e as taxas de conversão.
Benefícios de uma abordagem estruturada
Preservação da margem
A investigação reduz descontos desnecessários e ajuda o escritório a manter contratos economicamente viáveis.
Maior taxa de conversão
Quando a proposta está relacionada aos problemas do cliente, a decisão deixa de depender apenas da comparação nominal de preços.
Melhor qualificação dos clientes
A negociação ajuda a identificar empresas que valorizam o escopo, possuem perfil adequado e compreendem as responsabilidades da relação contábil.
Redução de conflitos contratuais
Propostas claras diminuem divergências sobre serviços incluídos, prazos, demandas extraordinárias e responsabilidades.
Mais previsibilidade comercial
O registro das objeções permite identificar padrões por canal, serviço, segmento, vendedor e faixa de honorários.
Posicionamento mais consistente
O escritório deixa de competir apenas por preço e passa a demonstrar método, especialização, atendimento e capacidade de execução.
Segurança profissional
Uma comunicação equilibrada evita promessas indevidas, comparações depreciativas e afirmações sem comprovação.
Esses ganhos são ampliados quando negociação, prospecção e conteúdo fazem parte de um mesmo processo. Uma estratégia de prospecção ativa para contadores, por exemplo, tende a produzir melhores conversas quando seleciona empresas compatíveis com o posicionamento e a capacidade do escritório.
Perguntas frequentes sobre objeções de preço na contabilidade
1.O que responder quando o cliente diz que o serviço contábil está caro?
Pergunte qual referência gerou essa percepção: orçamento disponível, proposta concorrente ou honorários atuais. Depois, retome as necessidades levantadas e explique como o escopo proposto atende a cada uma delas.
2.É errado oferecer desconto em serviços contábeis?
Não necessariamente. O desconto deve preservar a viabilidade do contrato e estar relacionado a uma condição objetiva, como redução de escopo, pagamento antecipado ou contratação de outras empresas do grupo.
3.Como demonstrar valor sem prometer redução de impostos?
Explique o método de trabalho, os controles, os prazos, os relatórios, o atendimento e a capacidade de orientar decisões. O escritório pode analisar oportunidades tributárias, mas não deve garantir economia antes de examinar a situação da empresa.
4.Como responder quando outro escritório cobra menos?
Peça para comparar o escopo das propostas. Avalie serviços incluídos, implantação, atendimento, relatórios, reuniões, cobranças extraordinárias e responsabilidades. O menor valor não representa necessariamente a mesma entrega.
5.O preço deve ser informado antes da reunião comercial?
Depende do modelo de serviço. Para operações simples e padronizadas, faixas podem facilitar a qualificação. Em empresas com maior complexidade, o diagnóstico deve anteceder a proposta para que os honorários reflitam o trabalho necessário.
6.Como saber se o problema está no preço ou na proposta?
Analise a recorrência das objeções, a taxa de conversão, o perfil dos leads e os motivos de perda. Se diferentes perfis não compreendem as entregas, o problema pode estar na comunicação. Se empresas qualificadas consideram o valor inviável, a precificação e o mercado precisam ser revisados.
O que o escritório deve levar para as próximas negociações?
O tratamento das objeções de preço na contabilidade começa antes da apresentação dos honorários. Ele depende de uma qualificação adequada, de um diagnóstico consistente e de uma proposta que conecte necessidades, entregas, responsabilidades e condições comerciais.
Quando o cliente questionar o valor, o escritório deve:
- ouvir sem reagir defensivamente;
- identificar a causa da objeção;
- retomar as informações do diagnóstico;
- explicar o escopo em termos compreensíveis;
- comparar propostas por critérios equivalentes;
- confirmar se a preocupação foi resolvida;
- negociar apenas quando houver justificativa;
- registrar o resultado no CRM.
A meta não é vencer uma discussão sobre preço. É fornecer informações suficientes para que o potencial cliente avalie a contratação com clareza e para que o escritório aceite apenas contratos que consiga atender com qualidade, responsabilidade e rentabilidade.
Estruture o marketing e o processo comercial do seu escritório
Objeções recorrentes podem indicar problemas que começam antes da reunião de vendas: posicionamento pouco claro, site genérico, campanhas que atraem contatos incompatíveis, ausência de diferenciação ou propostas que não traduzem o valor do serviço.
A SOMOS AGORA estrutura estratégias de crescimento para empresas contábeis, integrando posicionamento, autoridade digital, SEO, conteúdo, mídia paga, geração de oportunidades, CRM e processos comerciais.
Esse trabalho ajuda o escritório a atrair empresas com maior aderência aos serviços, organizar o atendimento dos leads e construir argumentos comerciais conectados às necessidades reais de cada oportunidade.
Se seu escritório recebe muitas objeções de preço, concede descontos sem critérios ou encontra dificuldade para transformar propostas em contratos, fale com um especialista da SOMOS AGORA e solicite uma análise da sua estrutura de marketing e vendas.