Cobrar honorários com base apenas no número de notas fiscais ou no preço praticado pelo concorrente pode comprometer a rentabilidade do escritório. Dois clientes com faturamento semelhante, por exemplo, podem exigir volumes de trabalho, níveis de responsabilidade e rotinas completamente diferentes.
O problema também aparece na apresentação comercial. Quando a proposta se limita a relacionar obrigações e informar uma mensalidade, o potencial cliente tende a comparar escritórios exclusivamente pelo preço. A consequência costuma ser uma negociação desgastante, com pedidos de desconto e pouca percepção sobre o trabalho envolvido.
Uma precificação consistente precisa remunerar a estrutura empregada, a complexidade da operação, os riscos assumidos e o resultado que o serviço pode proporcionar. Já a proposta deve transformar esses elementos técnicos em uma justificativa de valor compreensível para o decisor, fortalecendo o posicionamento construído por meio do marketing contábil aplicado na prática.
Neste artigo, você entenderá como calcular honorários sustentáveis, organizar escopos, apresentar diferenciais e conduzir a negociação sem transformar o serviço contábil em uma commodity.
O que significa precificar propostas para contabilidades?
Precificar propostas para contabilidades significa definir os honorários a partir dos custos de atendimento, do esforço operacional, da complexidade, dos riscos e do valor percebido pelo cliente. O processo não termina no cálculo da mensalidade: também envolve delimitar o escopo, comunicar os resultados esperados, estabelecer responsabilidades e apresentar condições comerciais transparentes. Uma boa proposta protege a margem do escritório e facilita a decisão de compra.
Por que o preço não deve ser calculado apenas pelo faturamento?
O faturamento é um indicador útil, mas insuficiente para determinar o preço de um serviço contábil. Uma empresa que fatura R$500 mil por mês com poucos documentos e equipe enxuta pode demandar menos trabalho do que outra que fatura R$200 mil, possui dezenas de funcionários e realiza centenas de operações.
Antes de formar o preço, o escritório deve investigar fatores como:
- regime tributário atual e possibilidade de mudança;
- quantidade de estabelecimentos e inscrições;
- número de sócios e funcionários;
- volume de documentos fiscais e lançamentos;
- existência de operações interestaduais;
- retenções tributárias;
- importação, exportação ou substituição tributária;
- qualidade das informações recebidas;
- nível de integração dos sistemas;
- frequência de reuniões e relatórios;
- passivos ou pendências a regularizar;
- prazo esperado para as entregas;
- necessidade de atendimento consultivo.
O faturamento ajuda a dimensionar o porte e a responsabilidade da conta, mas não revela sozinho o esforço necessário para atendê-la.
Volume não é sinônimo de complexidade
É possível automatizar uma operação com grande volume de documentos padronizados. Em contrapartida, uma empresa com poucas movimentações pode exigir análises manuais, tratamento de exceções e conhecimento especializado.
Por isso, a formação dos honorários precisa separar pelo menos três dimensões:
- Volume: quantidade de documentos, transações, colaboradores e obrigações.
- Complexidade: dificuldade técnica, diversidade das operações e necessidade de análise.
- Risco: exposição fiscal, trabalhista, societária e reputacional assumida pelo escritório.
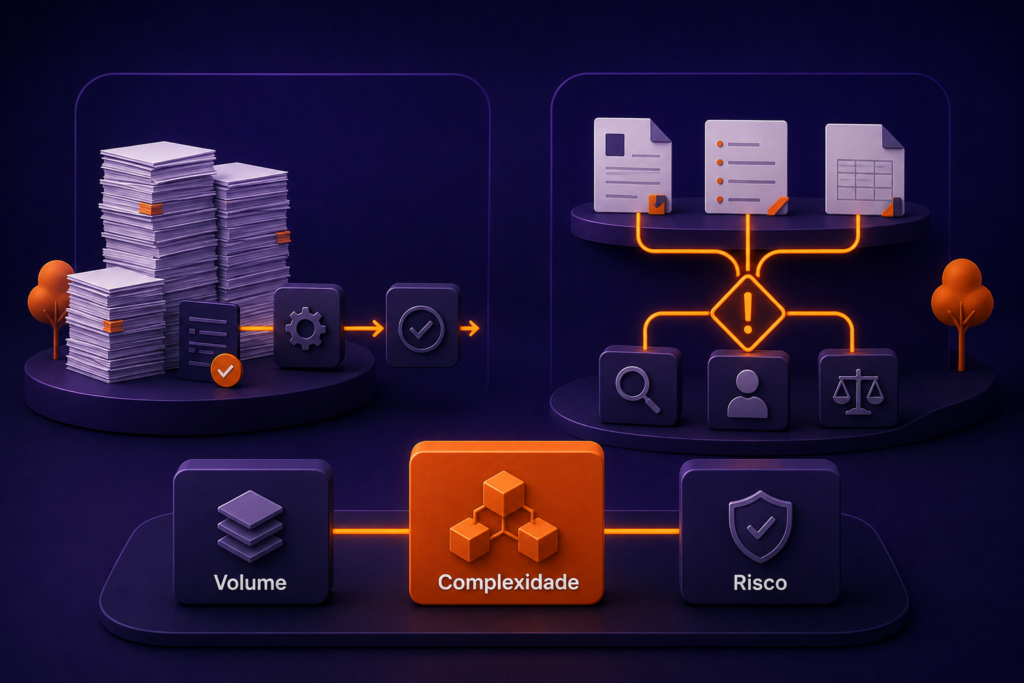
Essa separação evita que clientes de baixa movimentação, mas de alta complexidade, sejam subprecificados.
Como precificar propostas para contabilidades na prática?
Um processo comercial confiável combina diagnóstico, cálculo interno e comunicação de valor. O preço não deve ser improvisado durante a reunião nem definido antes de compreender a operação.
1. Faça um diagnóstico comercial estruturado
A reunião inicial deve funcionar como uma investigação da empresa, e não como uma apresentação extensa do escritório. O vendedor precisa compreender por que o potencial cliente procura uma nova contabilidade, quais problemas enfrenta e o que espera mudar.
Perguntas úteis incluem:
- O que motivou a busca por outro escritório?
- Quais atividades a empresa exerce?
- Qual é o regime tributário e o faturamento médio?
- Quantos funcionários e estabelecimentos existem?
- Como os documentos chegam à contabilidade?
- Há sistemas de gestão ou integrações disponíveis?
- Quais dificuldades ocorrem no fechamento mensal?
- Existem notificações, parcelamentos ou pendências?
- Quais relatórios a gestão utiliza?
- Quem participa da decisão de contratação?
As respostas ajudam a estimar esforço, urgência, risco e expectativa. Também fornecem argumentos para personalizar a proposta e tornar o processo de geração de clientes para escritórios de contabilidade mais eficiente.
2. Calcule o custo da capacidade produtiva
O escritório precisa saber quanto custa uma hora produtiva de cada setor. Para isso, devem entrar no cálculo salários, encargos, benefícios, softwares, estrutura, treinamento, gestão, retrabalho e despesas administrativas.
Uma forma simplificada é:
Custo da hora produtiva = custos mensais atribuíveis ÷ horas efetivamente produtivas
Não se deve dividir o custo por todas as horas contratuais da equipe. Reuniões internas, treinamentos, férias, ausências, gestão e tarefas administrativas reduzem a capacidade disponível para os clientes.
Depois, estime o tempo mensal necessário para executar as rotinas contábeis, fiscais, trabalhistas e consultivas. Esse cálculo cria o piso econômico da proposta. O Sebrae recomenda considerar custos fixos, custos variáveis, margem, mercado e valor percebido na formação do preço de produtos e serviços.
3. Inclua despesas, tributos e margem
O custo operacional não corresponde ao preço final. A mensalidade também precisa suportar:
- tributos incidentes sobre a receita do escritório;
- comissões comerciais;
- inadimplência estimada;
- investimentos em tecnologia;
- custos de aquisição e implantação;
- margem para imprevistos;
- lucro necessário à continuidade do negócio.
Uma fórmula gerencial possível é:
Preço-base = custo estimado ÷ (1 − tributos − despesas variáveis − margem desejada)
Se o custo mensal do atendimento for R$ 1.200 e a soma dos percentuais considerados for 40%, o preço-base será:
R$ 1.200 ÷ 0,60 = R$ 2.000
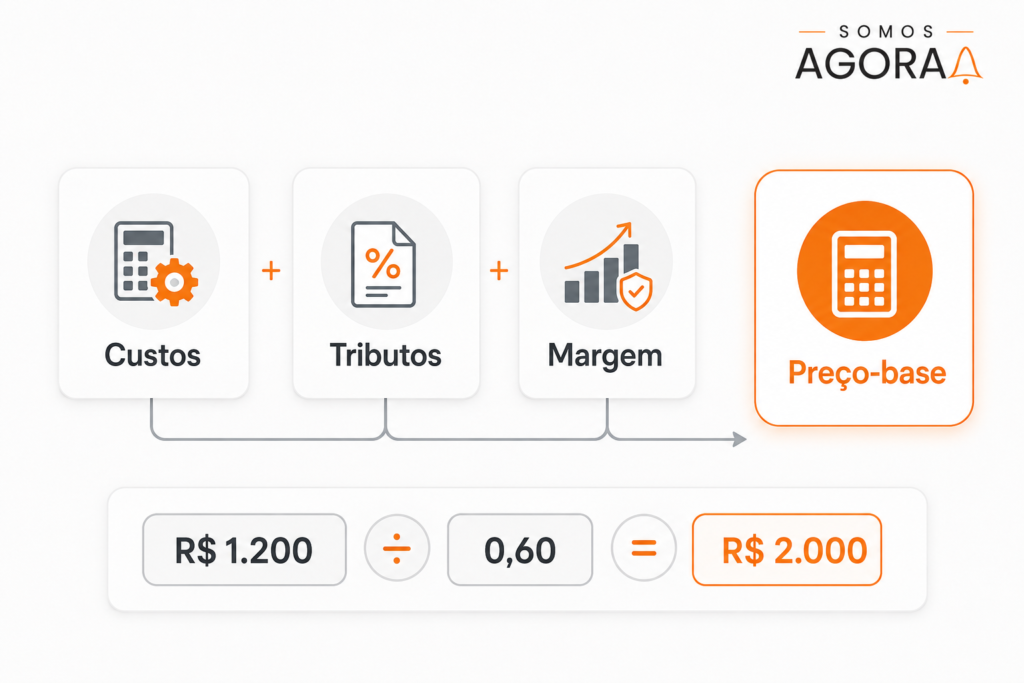
A fórmula deve ser adaptada à realidade financeira do escritório. Sua função é impedir que uma mensalidade aparentemente atrativa produza prejuízo depois da contratação.
4. Aplique fatores de complexidade e risco
Nem todo esforço pode ser previsto em horas. Empresas desorganizadas, operações sujeitas a tratamentos específicos ou clientes com histórico de atrasos aumentam a exposição do prestador.
O escritório pode criar uma matriz de pontuação para fatores como:
- qualidade dos dados recebidos;
- quantidade de exceções operacionais;
- risco tributário;
- urgência das demandas;
- dependência de tarefas manuais;
- necessidade de conhecimento setorial;
- nível de suporte solicitado;
- responsabilidade sobre integrações.
Essa pontuação pode gerar um adicional sobre o preço-base ou orientar o enquadramento em um plano superior.
5. Separe implantação, recorrência e demandas extraordinárias
A entrada de um cliente costuma exigir levantamento de pendências, migração de dados, configuração de sistemas, revisão cadastral e alinhamento de processos. Esse esforço não deve desaparecer dentro da primeira mensalidade.
A proposta pode separar:
- taxa de implantação ou onboarding;
- honorários mensais recorrentes;
- regularizações anteriores à contratação;
- serviços eventuais;
- consultorias ou projetos especiais;
- deslocamentos e despesas reembolsáveis;
- reajuste e revisão de escopo.
Essa divisão reduz ambiguidades e protege a relação comercial.
6. Transforme características em valor percebido
“Fechamento contábil mensal” é uma característica. “Informações mensais para acompanhar a margem e tomar decisões” é uma consequência percebida pelo empresário.
A apresentação da proposta deve conectar cada entrega a um problema ou objetivo identificado no diagnóstico:
- conciliações periódicas reduzem divergências;
- calendário de obrigações diminui o risco de atrasos;
- reuniões gerenciais facilitam a interpretação dos números;
- atendimento por profissionais capacitados melhora a qualidade das orientações;
- integrações diminuem digitação e retrabalho;
- revisão tributária ajuda a identificar enquadramentos inadequados.
Valor percebido não é uma promessa abstrata. É a relação clara entre a entrega do escritório e uma necessidade relevante do cliente.
Aspectos técnicos, éticos e operacionais dos honorários
A formação dos honorários não depende somente de uma escolha comercial. A proposta precisa respeitar a responsabilidade profissional envolvida e fornecer condições claras para a futura contratação.
Segundo as orientações do Conselho Federal de Contabilidade sobre honorários profissionais, a NBC PG 01 orienta que a determinação dos valores considere fatores como relevância, complexidade, custos, tempo de execução, exclusividade, resultado esperado, tipo de cliente e local da prestação.
O CFC também esclarece que os Conselhos de Contabilidade não estabelecem um preço uniforme. As tabelas divulgadas por sindicatos e entidades estaduais podem funcionar como referência, mas não substituem a análise econômica de cada escritório e de cada contrato. A própria orientação institucional sobre aviltamento de honorários recomenda consultar o sindicato ou o Sescon do respectivo estado para conhecer os valores referenciais.
Proposta comercial não substitui automaticamente o contrato
A proposta apresenta o diagnóstico, o escopo, os honorários e as condições comerciais. Após o aceite, essas informações precisam ser formalizadas em contrato, observando as regras profissionais aplicáveis.
Entre os pontos que merecem definição estão:
- identificação das partes;
- serviços incluídos;
- atividades não contempladas;
- responsabilidades do escritório;
- responsabilidades do cliente;
- forma e prazo de envio das informações;
- honorários e vencimento;
- critérios de reajuste;
- cobrança de serviços adicionais;
- duração e rescisão;
- tratamento de dados e confidencialidade;
- condições de transição.
A Resolução CFC nº 1.590/2020 regulamenta a obrigatoriedade do contrato de prestação de serviços contábeis. Quanto mais preciso for o escopo, menor será a possibilidade de conflito sobre entregas que o cliente imaginava estarem incluídas.
O regime tributário do cliente altera o esforço?
Sim. Simples Nacional, Lucro Presumido e Lucro Real geram rotinas distintas. Entretanto, o regime não deve ser usado como uma etiqueta isolada de preço.
Uma empresa do Simples Nacional pode ter folha extensa, múltiplas atividades, substituição tributária e operações interestaduais. No Lucro Real, aumentam as exigências de escrituração, controles, conciliações e apuração, mas o nível de organização e automação também influencia o esforço.
A análise deve considerar o conjunto da operação, e não apenas o enquadramento fiscal.
Comparação dos principais métodos de precificação
| Método | Como funciona | Vantagem | Risco ou limitação | Uso recomendado |
| Custo mais margem | Soma os custos e aplica a margem definida | Protege o piso financeiro | Pode ignorar o valor percebido | Base interna para qualquer proposta |
| Horas estimadas | Multiplica o tempo previsto pelo valor da hora | Facilita projetos com escopo variável | Penaliza eficiência e automação | Regularizações e consultorias pontuais |
| Faixas por volume | Define preços conforme documentos, funcionários ou faturamento | Agiliza propostas padronizadas | Pode não captar complexidade e risco | Carteiras com perfil operacional semelhante |
| Pacotes de serviços | Organiza entregas em planos distintos | Facilita comparação e expansão de contrato | Planos genéricos podem não atender casos especiais | Serviços recorrentes com escopo modular |
| Valor percebido | Considera impacto, especialização e resultado esperado | Permite remunerar diferenciais relevantes | Exige diagnóstico e posicionamento sólidos | Contabilidade consultiva e nichos especializados |
| Modelo híbrido | Combina custo, volume, complexidade, risco e valor | Gera preço mais equilibrado | Requer dados e critérios consistentes | Melhor opção para a maioria dos escritórios |
Na prática, o modelo híbrido tende a produzir propostas mais sustentáveis. O custo define o limite inferior; volume, complexidade e risco ajustam o esforço; o valor percebido orienta a forma de posicionar e apresentar a solução.
Como apresentar uma proposta de valor em vendas contábeis?
Uma proposta eficiente deve permitir que o decisor entenda rapidamente três pontos: o problema identificado, a solução recomendada e o investimento necessário.
Uma estrutura funcional pode seguir esta ordem:
- Contexto do cliente: breve registro do que foi compreendido na reunião.
- Problemas e objetivos: desafios que justificam a contratação.
- Solução recomendada: como o escritório pretende conduzir o atendimento.
- Escopo: entregas, frequência e canais de atendimento.
- Resultados esperados: consequências práticas das entregas.
- Responsabilidades: atribuições de cada parte.
- Cronograma de implantação: etapas de entrada e prazos.
- Investimento: implantação, mensalidade e serviços adicionais.
- Condições comerciais: validade, reajuste e pagamento.
- Próximo passo: orientação objetiva para aceite e formalização.
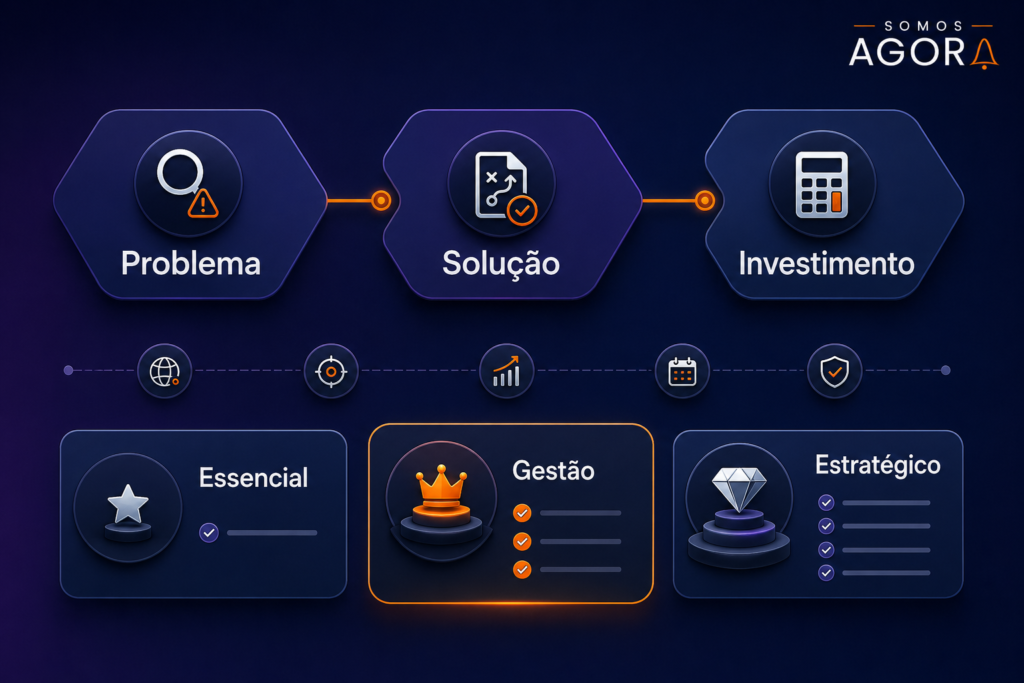
Vale a pena oferecer três opções?
Sim, desde que os planos representem diferenças reais. Três opções ajudam o cliente a comparar níveis de serviço sem reduzir a conversa a “contratar ou não contratar”.
Uma organização possível seria:
- Plano Essencial: conformidade e rotinas obrigatórias;
- Plano Gestão: rotinas, relatórios e reuniões periódicas;
- Plano Estratégico: acompanhamento consultivo, indicadores e planejamento.
O plano intermediário não deve ser artificialmente inflado para direcionar a decisão. Cada opção precisa ter público, escopo e capacidade de entrega bem definidos.
Principais erros ao elaborar preços e propostas contábeis
1. Copiar o preço da concorrência
O concorrente pode ter custos, tecnologia, produtividade e posicionamento diferentes. Copiar sua mensalidade transfere essas diferenças para a margem do escritório.
Como evitar: utilize referências de mercado apenas como parâmetro secundário e mantenha uma metodologia própria.
2. Informar o preço antes do diagnóstico
Apresentar uma mensalidade sem conhecer a operação aumenta o risco de subprecificação e dificulta a personalização da proposta.
Como evitar: estabeleça uma etapa de qualificação com perguntas obrigatórias antes de emitir valores.
3. Vender uma lista de obrigações
Relacionar declarações e guias comprova execução técnica, mas nem sempre demonstra benefício para o empresário. O serviço parece equivalente ao de qualquer concorrente.
Como evitar: conecte cada grupo de entregas às dores, aos riscos e aos objetivos levantados na reunião.
4. Manter o escopo aberto
Expressões como “assessoria completa” ou “suporte ilimitado” geram interpretações diferentes. Demandas não previstas passam a consumir capacidade sem receita correspondente.
Como evitar: indique inclusões, exclusões, limites, frequência e critérios para cobrança adicional.
5. Conceder desconto sem contrapartida
Um desconto permanente reduz a margem durante todo o contrato. Se não houver redução de escopo, prazo mínimo ou mudança na condição de pagamento, o escritório entrega a mesma capacidade por menos.
Como evitar: negocie elementos da proposta, e não apenas o número final.
6. Não revisar os honorários
A empresa do cliente pode contratar funcionários, abrir filiais, aumentar o volume de notas ou iniciar novas operações. Sem revisão, o contrato deixa de refletir o trabalho executado.
Como evitar: preveja reajuste periódico e revisão extraordinária quando houver alteração relevante de escopo.
Benefícios de uma precificação bem estruturada
Aprender a precificar propostas para contabilidades melhora mais do que o resultado de uma venda. A metodologia também aperfeiçoa a gestão da carteira.
Entre os principais benefícios estão:
- Margem mais saudável: os honorários passam a remunerar custos, riscos e capacidade.
- Menos retrabalho comercial: critérios padronizados reduzem improvisos e divergências.
- Melhor alocação da equipe: o escritório antecipa o esforço necessário para cada conta.
- Maior segurança contratual: escopo e responsabilidades ficam documentados.
- Clientes mais alinhados: a proposta esclarece o que será entregue antes da contratação.
- Decisões baseadas em dados: taxas de conversão, desconto e rentabilidade podem ser acompanhadas.
- Crescimento sustentável: o aumento da carteira não depende de aceitar contratos deficitários.
- Posicionamento mais forte: a venda deixa de enfatizar preço e passa a demonstrar especialização
Para saber se a metodologia funciona, acompanhe ticket médio, margem por cliente, taxa de conversão, duração do ciclo comercial, descontos concedidos, horas consumidas e expansão de contratos. Esses indicadores ajudam a identificar gargalos e orientam novos conteúdos, campanhas e ações disponíveis no blog de marketing para contabilidade.
Perguntas frequentes sobre precificar propostas para contabilidades
1.Como calcular o valor de uma mensalidade contábil?
Calcule o custo da capacidade necessária, estime as horas de cada setor e inclua tributos, despesas variáveis e margem. Depois, ajuste o preço conforme volume, complexidade, risco, especialização e valor percebido.
2.O faturamento deve entrar na precificação?
Sim, mas como um dos critérios. O faturamento ajuda a indicar porte e responsabilidade, porém precisa ser analisado junto ao regime tributário, volume de documentos, folha de pagamento, operações e qualidade dos dados.
3.É correto cobrar taxa de implantação?
Sim, desde que a cobrança e as atividades estejam claramente descritas. Migração, diagnóstico inicial, parametrização, revisão cadastral e saneamento de pendências consomem uma capacidade diferente da rotina mensal.
4.Como responder quando o cliente diz que outro contador cobra menos?
Retome o diagnóstico e compare escopo, frequência, responsabilidades e nível de acompanhamento. Se a objeção permanecer, avalie uma opção menor, sem reduzir o preço mantendo exatamente as mesmas entregas.
5.Quantos planos devem aparecer na proposta?
Dois ou três planos costumam facilitar a escolha, desde que tenham diferenças claras. Uma proposta única pode ser mais adequada quando a operação exige uma solução personalizada e não admite redução de escopo.
6.Quando os honorários devem ser revistos?
Além do reajuste periódico previsto no contrato, revise-os quando houver mudança relevante no volume, número de funcionários, estabelecimentos, regime tributário, complexidade ou nível de atendimento.
O que torna uma proposta contábil rentável e convincente?
Uma proposta consistente começa antes do documento comercial. Ela depende de um diagnóstico capaz de revelar o esforço da operação, os riscos assumidos, os problemas do cliente e os resultados que ele espera alcançar.
O custo estabelece o piso; complexidade e risco ajustam o preço; valor percebido orienta a comunicação. A proposta, por sua vez, transforma esses elementos em escopo, benefícios, responsabilidades, condições e próximos passos compreensíveis.
Quando essa lógica é aplicada, o escritório reduz contratos deficitários, defende melhor seus honorários e atrai clientes mais compatíveis com sua forma de trabalhar. O preço deixa de ser um palpite e passa a integrar uma estratégia comercial mensurável.
Estruture o marketing e as vendas do seu escritório contábil
Uma proposta bem construída converte melhor quando chega às pessoas certas e é sustentada por um posicionamento coerente. O Somos Agora desenvolve estratégias voltadas ao mercado contábil, conectando SEO, produção de conteúdo, sites, redes sociais, tráfego pago e estrutura comercial para ampliar a autoridade e gerar mais pedidos de orçamento.
Se o seu escritório ainda depende de indicações, disputa contratos pelo menor preço ou não possui um processo previsível para transformar oportunidades em clientes, solicite uma análise com a equipe do Somos Agora. O diagnóstico ajuda a identificar os obstáculos da presença digital e a organizar um plano de crescimento alinhado à realidade da sua contabilidade.