Muitos escritórios contábeis oferecem serviços semelhantes, utilizam argumentos parecidos e apresentam suas soluções com as mesmas expressões: atendimento personalizado, equipe qualificada, segurança, agilidade e parceria. Embora esses atributos sejam positivos, eles raramente ajudam o potencial cliente a compreender por que deveria escolher uma empresa específica.
O problema aparece com clareza durante a negociação. Quando o empresário não identifica diferenças relevantes entre os escritórios consultados, a comparação tende a se concentrar no preço dos honorários, na quantidade de obrigações incluídas e no prazo prometido para responder às solicitações.
Uma proposta de valor bem construída muda essa dinâmica. Ela conecta o conhecimento técnico do escritório a problemas reconhecíveis, resultados esperados, processos verificáveis e perfis de clientes que a empresa possui capacidade real de atender.
Desenvolver uma proposta de valor para contabilidade não significa criar apenas uma frase publicitária. O trabalho exige decisões sobre posicionamento, público, escopo, experiência, diferenciação e execução. Este artigo apresenta um método prático para organizar esses elementos e transformá-los em uma comunicação mais convincente.
O que é proposta de valor para contabilidade?
A proposta de valor para contabilidade é a explicação objetiva de quais problemas o escritório resolve, para quem atua, como executa seus serviços e por que sua solução representa uma escolha adequada para determinado cliente.
Ela relaciona necessidades empresariais, benefícios concretos, diferenciais verificáveis e forma de atendimento. Seu papel é ajudar o potencial cliente a compreender o valor da contratação antes de comparar apenas os honorários.
Na prática, uma proposta de valor contábil precisa responder a quatro perguntas:
- Para qual tipo de empresa o escritório trabalha melhor?
- Quais situações ou problemas consegue resolver?
- Como o serviço é executado?
- O que torna essa experiência diferente de uma oferta genérica?
Uma proposta consistente também contribui para a construção de autoridade digital para contabilidades, pois facilita a associação entre a marca, os públicos atendidos, os problemas resolvidos e as competências demonstradas.
O Sebrae define a proposta de valor como a comunicação clara dos principais benefícios oferecidos ao cliente e dos elementos que diferenciam a empresa das demais opções do mercado.
Uma proposta de valor consistente não precisa afirmar que o escritório é superior a todos os concorrentes. Ela precisa demonstrar compatibilidade com um público, uma necessidade e uma forma específica de execução.
Por que tantas propostas contábeis parecem iguais?
A maior parte dos serviços contábeis possui uma base operacional reconhecível. Escrituração, apuração de tributos, folha de pagamento, entrega de declarações e elaboração de demonstrativos aparecem em diferentes escritórios.
Quando a comunicação se limita a essa lista, o cliente encontra poucas razões para perceber diferenças.
Expressões como estas também são amplamente utilizadas:
- atendimento próximo;
- contabilidade consultiva;
- soluções personalizadas;
- equipe especializada;
- tecnologia e inovação;
- redução de custos;
- segurança para crescer;
- parceria com o empresário.
O problema não está necessariamente nas expressões, mas na ausência de comprovação.
“Contabilidade consultiva”, por exemplo, pode representar experiências muito diferentes. Em um escritório, significa enviar um relatório anual. Em outro, envolve reuniões mensais, análise de indicadores, projeções, comparação entre realizado e orçado e participação em decisões de expansão.
A proposta de valor precisa tornar essa diferença visível.
A empresa não compra apenas obrigações contábeis
O empresário pode procurar um contador porque precisa cumprir obrigações, mas sua motivação real costuma ser mais específica.
Ele pode desejar:
- reduzir a insegurança sobre a tributação;
- compreender por que a margem diminuiu;
- organizar a expansão;
- melhorar a qualidade dos relatórios;
- preparar a empresa para receber investimentos;
- corrigir falhas na folha de pagamento;
- integrar contabilidade e gestão financeira;
- trocar um atendimento considerado lento;
- estruturar controles para novas unidades;
- diminuir retrabalho entre setores;
- acompanhar impactos da reforma tributária;
- proteger o patrimônio dos sócios.
A proposta de valor ganha força quando parte dessas situações, e não apenas do nome do serviço.
Essa lógica também deve orientar a produção de conteúdo de valor para contabilidade. Artigos, vídeos e materiais comerciais precisam mostrar como o escritório interpreta problemas empresariais, quais variáveis considera e como estrutura suas soluções.
Proposta de valor não é slogan, promessa ou proposta comercial
Esses conceitos se relacionam, mas possuem funções diferentes dentro da estratégia de posicionamento e vendas.
1.Slogan
O slogan é uma frase curta de comunicação institucional. Ele ajuda na lembrança da marca, mas não precisa explicar todo o modelo de entrega.
Exemplo:
Contabilidade para decisões empresariais mais seguras.
A frase indica uma direção, mas não mostra público, processo ou diferencial.
2.Promessa comercial
A promessa apresenta uma transformação ou benefício esperado.
Exemplo:
Tenha informações contábeis mais claras para acompanhar os resultados da empresa.
Ela pode fazer parte da proposta de valor, desde que seja compatível com a entrega e não dependa de condições que o escritório não controla.
3.Proposta comercial
A proposta comercial é o documento apresentado durante uma negociação. Ela detalha:
- diagnóstico;
- escopo;
- serviços;
- responsabilidades;
- cronograma;
- valores;
- condições;
- validade;
- próximos passos.
4.Proposta de valor
A proposta de valor orienta todos esses elementos. Ela influencia o site, o conteúdo, a abordagem comercial, os serviços, o atendimento e a proposta enviada ao cliente.
Exemplo:
Atendemos clínicas em expansão que precisam integrar contabilidade, tributação e gestão financeira. O serviço inclui responsável definido, implantação estruturada, relatórios gerenciais e reuniões periódicas para apoiar decisões sobre margem, equipe e novas unidades.
Essa mensagem indica público, situação, solução, processo e benefício.
Quais elementos formam uma proposta de valor contábil?
Uma estrutura consistente reúne seis componentes principais. Eles devem funcionar de forma integrada para que a mensagem seja compreendida e sustentada pela operação.
1.Público prioritário
O escritório precisa indicar para quem a solução foi desenvolvida.
A definição pode considerar:
- segmento;
- porte;
- fase da empresa;
- complexidade;
- estrutura societária;
- modelo de receita;
- localização;
- maturidade de gestão;
- tipo de operação.
“Prestadores de serviços” ainda pode ser uma categoria ampla. O escritório pode aprofundar o recorte:
- prestadores B2B com equipe;
- empresas de tecnologia com receita recorrente;
- clínicas em expansão;
- escritórios de advocacia com mais de um sócio;
- agências com operação nacional;
- consultorias que contratam profissionais como pessoa jurídica.
A segmentação não impede o atendimento de outros públicos. Ela melhora a capacidade de construir uma mensagem reconhecível.
2.Problema ou situação atendida
Uma boa proposta descreve situações que o cliente consegue reconhecer.
Exemplos:
- crescimento sem controle financeiro;
- mudança de regime tributário;
- expansão para outros estados;
- abertura de filiais;
- ausência de relatórios gerenciais;
- troca de contador;
- reorganização societária;
- falhas de parametrização fiscal;
- baixa visibilidade sobre custos;
- necessidade de preparar sucessão patrimonial.
Quanto mais específica for a situação, menor será a dependência de argumentos genéricos.
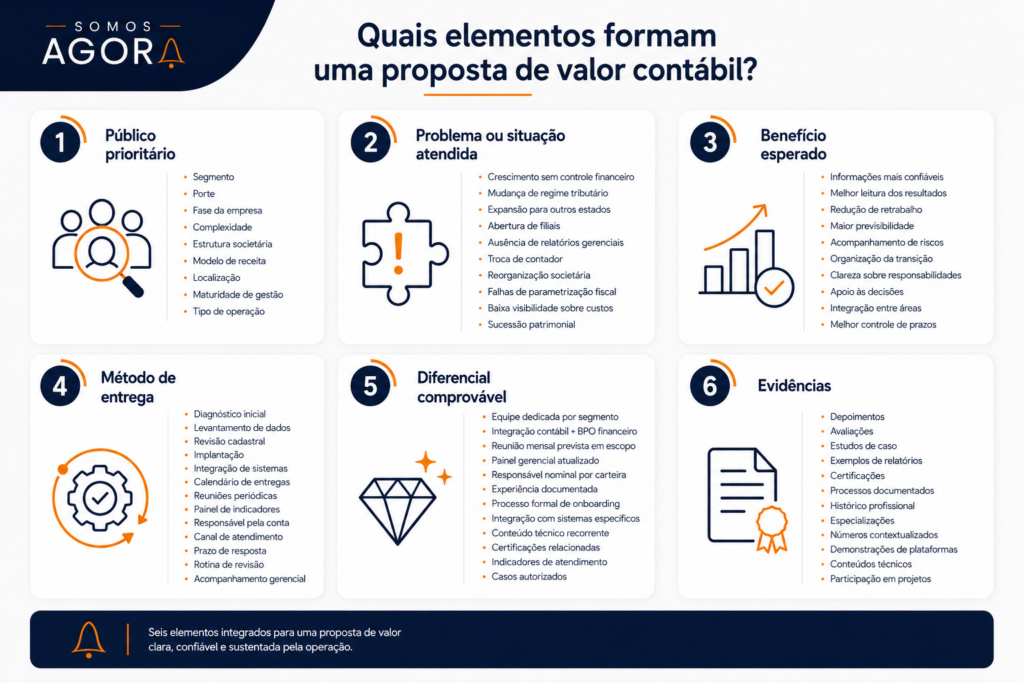
3.Benefício esperado
O benefício precisa ser consequência plausível da solução.
Pode envolver:
- informações mais confiáveis;
- melhor leitura dos resultados;
- redução de retrabalho;
- maior previsibilidade;
- acompanhamento de riscos;
- organização da transição;
- clareza sobre responsabilidades;
- apoio às decisões;
- integração entre áreas;
- melhor controle de prazos.
Evite apresentar economia tributária, eliminação de riscos ou aumento de lucro como resultados automáticos. Essas consequências dependem da operação, dos dados e das decisões do cliente.
4.Método de entrega
O método explica como o benefício será produzido.
Inclua elementos como:
- diagnóstico inicial;
- levantamento de dados;
- revisão cadastral;
- implantação;
- integração de sistemas;
- calendário de entregas;
- reuniões periódicas;
- painel de indicadores;
- responsável pela conta;
- canal de atendimento;
- prazo de resposta;
- rotina de revisão;
- acompanhamento gerencial.
O método reduz a distância entre discurso e execução.
5.Diferencial comprovável
Um diferencial precisa ser sustentado por fatos.
Exemplos:
- equipe dedicada por segmento;
- integração entre contabilidade e BPO financeiro;
- reunião mensal prevista em escopo;
- painel gerencial atualizado;
- responsável nominal por carteira;
- experiência documentada em determinada operação;
- processo formal de onboarding;
- integração com sistemas específicos;
- conteúdo técnico recorrente;
- certificações relacionadas ao serviço;
- indicadores de atendimento;
- casos autorizados.
“Qualidade” não é um diferencial isolado. “Relatório entregue até determinada data, acompanhado de reunião de análise” é uma característica verificável.
6.Evidências
A proposta se torna mais confiável quando existe prova.
As evidências podem incluir:
- depoimentos;
- avaliações;
- estudos de caso;
- exemplos de relatórios;
- certificações;
- processos documentados;
- histórico profissional;
- especializações;
- números contextualizados;
- demonstrações de plataformas;
- conteúdos técnicos;
- participação em projetos do segmento.
As evidências precisam respeitar confidencialidade, proteção de dados e regras profissionais.
Como criar uma proposta de valor para contabilidade na prática?
O desenvolvimento pode ser organizado em sete etapas. O objetivo não é criar uma frase em uma única reunião, mas investigar a carteira, identificar padrões e validar se a operação sustenta a mensagem.
1. Analise a carteira atual
Comece pelos clientes com maior aderência ao escritório.
Avalie:
- quais possuem melhor relacionamento;
- quais reconhecem o valor do serviço;
- quais geram margem adequada;
- quais demandam menos retrabalho;
- quais indicam novos clientes;
- quais utilizam serviços consultivos;
- quais apresentam potencial de expansão;
- quais combinam com a estrutura da equipe.
O maior faturamento mensal não deve ser o único critério. Um cliente com honorários altos pode consumir capacidade excessiva e gerar baixa rentabilidade.
2. Entreviste clientes e equipe
A percepção interna nem sempre corresponde ao motivo real da contratação.
Pergunte aos clientes:
- O que motivou a procura pelo escritório?
- O que gerava insatisfação antes da contratação?
- Qual aspecto do serviço mais ajuda na rotina?
- O que diferenciou o escritório durante a decisão?
- Que resultado ou mudança foi percebido?
- Como descreveria o trabalho para outra empresa?
Também consulte atendimento, comercial, fiscal, contábil e departamento pessoal. Essas equipes conhecem dúvidas, objeções e dificuldades recorrentes.
3. Identifique padrões de problemas
Agrupe as situações mencionadas.
Uma clínica pode relatar:
- ausência de acompanhamento;
- dificuldade para separar finanças pessoais e empresariais;
- falta de clareza sobre distribuição de lucros;
- problemas na contratação de profissionais;
- dúvidas sobre expansão.
Esses padrões ajudam a definir quais problemas devem ocupar o centro da proposta.
4. Relacione problemas a entregas
Cada benefício comunicado precisa estar conectado a uma atividade real.
| Problema percebido | Entrega do escritório | Benefício comunicado | Evidência possível |
| Informações atrasadas | Calendário e responsável definidos | Maior previsibilidade das entregas | SLA ou cronograma |
| Dificuldade para entender resultados | Relatório gerencial e reunião | Melhor leitura financeira | Modelo de relatório |
| Insegurança na troca de contador | Processo formal de transição | Redução do risco operacional | Checklist de implantação |
| Tributação sem revisão | Diagnóstico e simulações | Decisão tributária mais fundamentada | Memória de cálculo |
| Crescimento desorganizado | Contabilidade, controladoria e BPO | Integração entre operação e gestão | Painel de indicadores |
| Atendimento fragmentado | Gestor da conta e canal definido | Comunicação mais organizada | Estrutura de atendimento |
| Expansão para novas unidades | Planejamento fiscal e operacional | Preparação para o crescimento | Plano de implantação |
A tabela também ajuda a identificar promessas sem sustentação operacional.
5. Escolha o diferencial central
Tentar comunicar dez diferenciais ao mesmo tempo enfraquece a mensagem.
O escritório pode escolher um eixo principal:
- especialização por segmento;
- capacidade consultiva;
- integração entre contabilidade e finanças;
- atendimento estruturado;
- tecnologia e dados;
- gestão de operações complexas;
- segurança na transição;
- suporte à expansão;
- proximidade regional.
Outros atributos podem apoiar o eixo, mas não devem disputar protagonismo.
6. Escreva a proposta em linguagem simples
Uma estrutura funcional é:
Ajudamos [público] que enfrenta [situação] a alcançar [benefício] por meio de [método], com [diferencial comprovável].
Exemplo para prestadores de serviços:
Ajudamos prestadores de serviços B2B que cresceram sem organizar a gestão financeira a integrar contabilidade, fluxo de caixa e indicadores por meio de BPO financeiro, relatórios mensais e reuniões de acompanhamento.
Exemplo para troca de contador:
Atendemos empresas que precisam trocar de contador sem interromper suas rotinas fiscais, trabalhistas e financeiras. Nossa implantação inclui levantamento de acessos, conferência de pendências, comunicação entre equipes e calendário de transição.
A frase não precisa conter todos os detalhes. Seu papel é apresentar o núcleo da proposta.
7. Valide na operação e no mercado
Antes de aplicar a mensagem em todos os canais, verifique:
- a equipe consegue entregar o que está sendo prometido?
- o público reconhece o problema descrito?
- a mensagem é compreendida sem explicações adicionais?
- existe diferença perceptível em relação aos concorrentes?
- o benefício possui evidência?
- a proposta atrai clientes compatíveis?
- o processo comercial consegue aprofundar a mensagem?
A proposta deve ser testada em páginas, campanhas, reuniões e negociações. Os resultados podem ser acompanhados ao longo do funil de vendas para contabilidade, desde a entrada do lead até o fechamento e a retenção.
Como adaptar a proposta de valor a diferentes serviços?
Um escritório pode possuir uma proposta institucional e criar variações por solução, segmento ou etapa empresarial. A adaptação deve preservar o posicionamento central, mas destacar os problemas e entregas mais relevantes em cada serviço.
Assessoria contábil
A mensagem pode enfatizar:
- cumprimento de obrigações;
- confiabilidade dos dados;
- rotina de atendimento;
- relatórios;
- integração com a gestão;
- acompanhamento de pendências.
Planejamento tributário
O valor não está apenas em “pagar menos impostos”.
Uma abordagem mais segura pode destacar:
- análise de dados;
- comparação de cenários;
- avaliação do regime tributário;
- revisão de operações;
- documentação das premissas;
- acompanhamento das mudanças;
- suporte à tomada de decisão.
BPO financeiro
A proposta pode relacionar:
- organização de contas;
- conciliação;
- fluxo de caixa;
- contas a pagar e receber;
- relatórios;
- indicadores;
- apoio à gestão.
Controladoria
O foco pode estar em:
- integração de informações;
- análise de desempenho;
- orçamento;
- custos;
- margem;
- centros de resultado;
- suporte à direção.
Troca de contador
Nesse caso, o principal valor pode ser a redução da percepção de risco durante a transição:
- checklist documental;
- levantamento de acessos;
- conferência de pendências;
- cronograma;
- comunicação;
- validação;
- definição de responsabilidades.
Aspectos estratégicos, técnicos e éticos
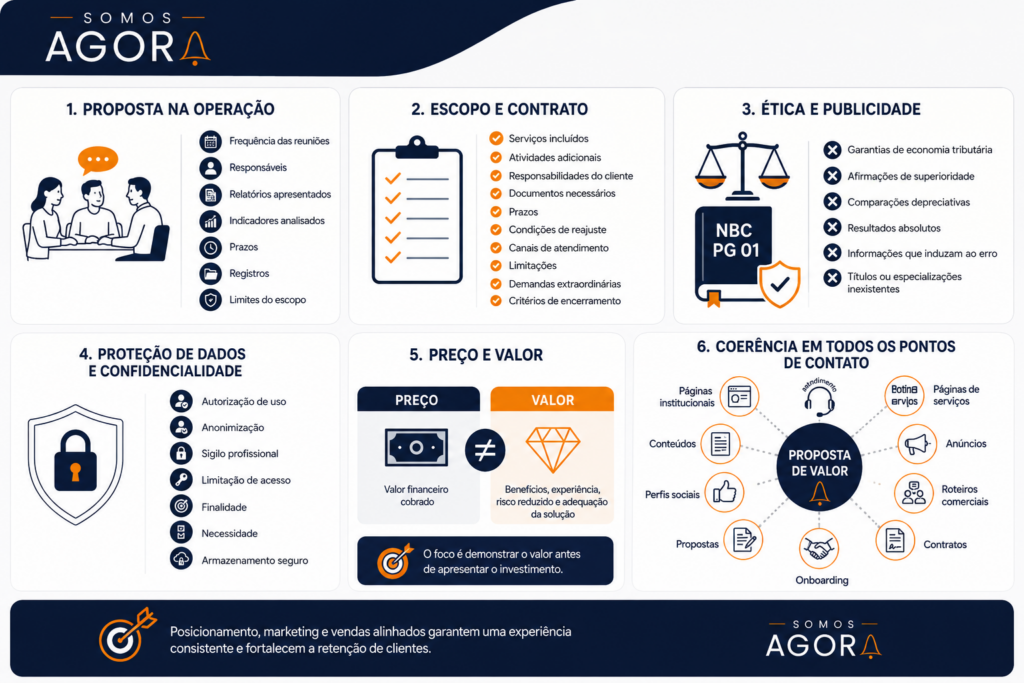
A proposta precisa aparecer na operação
Uma diferença sustentável não pode existir apenas na campanha.
Se o escritório promete atendimento consultivo, deve definir:
- frequência das reuniões;
- responsáveis;
- relatórios apresentados;
- indicadores analisados;
- prazos;
- registros;
- limites do escopo.
Quando a comunicação promete uma experiência e a operação entrega outra, o problema aparece no onboarding, no atendimento e na retenção.
Escopo e contrato devem refletir a mensagem
A proposta comercial e o contrato precisam esclarecer:
- serviços incluídos;
- atividades adicionais;
- responsabilidades do cliente;
- documentos necessários;
- prazos;
- condições de reajuste;
- canais de atendimento;
- limitações;
- tratamento de demandas extraordinárias;
- critérios de encerramento.
Uma proposta de valor baseada em proximidade, por exemplo, precisa indicar como essa proximidade acontece.
Publicidade dos serviços contábeis
A NBC PG 01 reúne as regras do Código de Ética Profissional do Contador. O Conselho Federal de Contabilidade disponibiliza a norma entre as Normas Brasileiras de Contabilidade profissionais gerais.
A comunicação dos serviços contábeis deve manter caráter informativo e ser sustentada por fatos, dados técnicos e científicos que comprovem as mensagens divulgadas.
Por isso, evite:
- garantias de economia tributária;
- afirmações de superioridade sem comprovação;
- comparações depreciativas;
- resultados absolutos;
- informações que possam induzir o público ao erro;
- títulos profissionais ou especializações inexistentes.
O CFC também orienta que o nome, a categoria profissional e o número de registro sejam informados após a assinatura em trabalhos contábeis, contratos, anúncios e propostas comerciais. As orientações estão reunidas nas perguntas frequentes sobre assinatura de peças contábeis.
Proteção de dados e confidencialidade
Casos, depoimentos e exemplos podem fortalecer a proposta, mas precisam respeitar:
- autorização de uso;
- anonimização;
- sigilo profissional;
- limitação de acesso;
- finalidade;
- necessidade;
- armazenamento seguro.
Não exponha valores, documentos, nomes, telas ou situações que permitam identificar clientes sem uma base adequada.
O tratamento de nome, imagem, cargo, empresa, telefone e outros dados pessoais deve considerar os princípios e as bases legais previstos na Lei Geral de Proteção de Dados Pessoais, Lei nº 13.709/2018.
Preço e valor não são equivalentes
O preço representa o valor financeiro cobrado. A percepção de valor considera os benefícios, a experiência, o risco reduzido e a adequação da solução.
O Sebrae também diferencia preço de valor ao relacionar o segundo à experiência, à utilidade e à satisfação percebida pelo cliente.
Isso não significa ignorar os honorários. O objetivo é permitir que o comprador compreenda o escopo antes de avaliar o investimento.
Posicionamento, marketing e vendas devem comunicar a mesma proposta
O site não pode apresentar uma especialização que desaparece durante a reunião comercial. Da mesma forma, uma campanha não deve prometer um nível de acompanhamento que não esteja previsto no serviço.
A proposta de valor precisa aparecer em:
- páginas institucionais;
- páginas de serviços;
- conteúdos;
- anúncios;
- perfis sociais;
- roteiros comerciais;
- propostas;
- contratos;
- onboarding;
- rotinas de atendimento.
Essa coerência faz parte de uma estratégia completa de marketing para contabilidade, na qual posicionamento, aquisição, vendas e experiência trabalham na mesma direção.
Principais erros ao criar uma proposta de valor contábil
1. Usar atributos genéricos
O erro: comunicar apenas qualidade, agilidade, confiança e personalização.
Impacto: o cliente não identifica uma diferença concreta e compara os escritórios pelo preço.
Como evitar: transforme atributos em processos, entregas e evidências verificáveis.
2. Tentar atender todos os públicos
O erro: construir uma mensagem ampla para qualquer empresa, segmento e porte.
Impacto: a proposta perde identificação e não demonstra domínio sobre situações específicas.
Como evitar: defina públicos prioritários e adapte a comunicação por segmento, serviço ou fase empresarial.
3. Prometer resultados que dependem do cliente
O erro: garantir economia tributária, lucro, crescimento ou ausência de riscos.
Impacto: a mensagem aumenta expectativas, cria exposição ética e pode gerar conflitos depois da contratação.
Como evitar: comunique método, análises, controles e apoio à decisão, deixando claras as variáveis envolvidas.
4. Criar uma proposta sem capacidade de entrega
O erro: anunciar reuniões, relatórios, especialistas ou prazos que a operação não consegue sustentar.
Impacto: a diferença prometida desaparece durante o atendimento e prejudica a retenção.
Como evitar: valide equipe, tecnologia, capacidade e processos antes de divulgar o diferencial.
5. Confundir proposta de valor com lista de serviços
O erro: apresentar apenas contábil, fiscal, trabalhista e societário.
Impacto: o cliente sabe o que será executado, mas não entende por que aquela solução é adequada à sua situação.
Como evitar: conecte cada serviço a problemas, benefícios, método e público.
6. Não testar a mensagem
O erro: definir uma frase internamente e aplicá-la sem observar o comportamento do mercado.
Impacto: o escritório mantém uma comunicação que pode ser pouco compreendida ou atrair contatos sem aderência.
Como evitar: acompanhe cliques, contatos, reuniões, objeções, propostas, fechamentos e motivos de perda.
Benefícios de uma proposta de valor bem definida
Redução da pressão por descontos
Quando o cliente compreende público, método, escopo e diferenciais, os honorários deixam de ser o único critério de decisão.
Isso não elimina objeções sobre preço, mas permite uma comparação mais completa.
Menor desperdício em marketing
Uma mensagem clara ajuda a direcionar:
- anúncios;
- páginas;
- conteúdo;
- redes sociais;
- SEO;
- vídeos;
- prospecção;
- eventos.
A empresa reduz investimentos em públicos incompatíveis e melhora a coerência entre os canais.
Maior eficiência comercial
A equipe de vendas consegue conduzir reuniões com um discurso consistente.
Também se torna mais fácil explicar:
- perfil atendido;
- problema resolvido;
- processo;
- escopo;
- evidências;
- próximos passos.
Maior segurança na contratação
Processos e responsabilidades bem definidos reduzem expectativas incorretas.
O cliente compreende o que será entregue, como a implantação ocorrerá e quais atividades dependem de sua equipe.
Apoio à segurança fiscal
Uma proposta que descreve limites, premissas e procedimentos evita que orientações gerais sejam interpretadas como resultados garantidos.
Também facilita a diferenciação entre rotinas obrigatórias, análises consultivas e serviços contratados separadamente.
Crescimento com melhor direcionamento
A proposta de valor ajuda o escritório a escolher:
- segmentos;
- serviços prioritários;
- competências necessárias;
- tecnologias;
- contratações;
- parcerias;
- canais de aquisição.
Ela deixa de ser apenas uma ferramenta de comunicação e passa a orientar decisões empresariais.
Melhor tomada de decisão
Os resultados da mensagem podem ser acompanhados por indicadores como:
- leads por segmento;
- reuniões qualificadas;
- taxa de proposta;
- taxa de fechamento;
- ticket médio;
- margem por serviço;
- motivo de perda;
- retenção;
- expansão de contratos;
- indicações.
Esses dados ajudam a verificar se a proposta atrai clientes compatíveis e rentáveis.
Perguntas frequentes sobre proposta de valor para contabilidade
1.Qual é a diferença entre proposta de valor e diferencial?
O diferencial é uma característica que distingue o escritório, como especialização em um segmento ou processo próprio de implantação. A proposta de valor reúne o diferencial, o público, o problema, o benefício e a forma de entrega em uma mensagem coerente.
2.Uma proposta de valor precisa ser uma frase?
Não. A frase ajuda a resumir o posicionamento, mas a proposta também aparece no site, no atendimento, nos serviços, nos processos e nas evidências. Ela deve ser percebida em toda a experiência do cliente.
3.O escritório pode ter mais de uma proposta de valor?
Sim. É possível manter uma proposta institucional e criar variações para segmentos ou serviços. O cuidado é preservar coerência para que a empresa não pareça assumir posicionamentos contraditórios.
4.Como saber se a proposta está funcionando?
Observe se os potenciais clientes compreendem a diferença, se os contatos possuem maior aderência, se as objeções diminuem e se as taxas de reunião, proposta e fechamento melhoram. Entrevistas e motivos de perda também oferecem informações relevantes.
5.Especialização por nicho é obrigatória?
Não. O escritório pode se diferenciar por método, atendimento, tecnologia, complexidade atendida ou integração de serviços. A especialização por segmento é uma possibilidade, não a única estratégia.
6.A proposta de valor deve mencionar preço?
Não necessariamente. O preço pode fazer parte da oferta comercial, mas a proposta deve explicar primeiro por que a solução é relevante. Quando o menor preço é o principal diferencial, o escritório tende a atrair decisões orientadas por custo.
Como tornar a proposta de valor visível e sustentável
Uma proposta de valor para contabilidade eficiente conecta estratégia e execução.
O escritório precisa definir o público que atende melhor, compreender os problemas desse grupo, relacionar benefícios a entregas reais e escolher diferenciais capazes de ser comprovados. A mensagem deve aparecer no site, nos conteúdos, nas campanhas, nas reuniões, nas propostas e no atendimento.
Os principais fundamentos são:
- selecionar um público prioritário;
- mapear situações reconhecíveis;
- traduzir serviços em benefícios;
- documentar o método de entrega;
- apresentar evidências;
- evitar promessas absolutas;
- alinhar marketing, vendas e operação;
- testar a mensagem;
- acompanhar indicadores;
- revisar a proposta conforme a empresa evolui.
A proposta de valor não precisa ser exagerada para ser convincente. Quanto mais clara, específica e sustentada pela operação, maior será sua capacidade de gerar confiança e orientar a decisão do cliente.
Posicione seu escritório para gerar oportunidades qualificadas
A SOMOS AGORA desenvolve estratégias de marketing voltadas a empresas contábeis, integrando posicionamento, SEO, conteúdo, sites, mídia paga, redes sociais, tecnologia, CRM e processo comercial.
O trabalho pode incluir diagnóstico de posicionamento, definição de público, estruturação da proposta de valor, planejamento de conteúdo, páginas comerciais, campanhas e mensuração do percurso entre contato, reunião, proposta e contrato.
Se a comunicação do seu escritório ainda parece semelhante à dos concorrentes, solicite uma análise estratégica com a equipe da SOMOS AGORA. O diagnóstico ajuda a transformar diferenciais reais em uma mensagem mais específica, verificável e conectada à geração de oportunidades comerciais.