Um escritório contábil pode aumentar o investimento em marketing, receber mais contatos e realizar mais reuniões sem, necessariamente, conquistar o número esperado de clientes. Quando não existem metas comerciais bem definidas, a equipe tende a concentrar esforços em atividades que parecem produtivas, mas não sustentam o crescimento da carteira.
Outro problema frequente é estabelecer uma meta baseada apenas em faturamento. O escritório determina quanto deseja vender no mês, mas não calcula quantas oportunidades precisa gerar, quantas propostas devem ser enviadas ou qual taxa de conversão será necessária para alcançar o resultado.
Essa falta de conexão entre objetivo financeiro, capacidade operacional e processo de vendas dificulta a tomada de decisão. Também impede que os gestores identifiquem se o problema está na geração de leads, na qualificação, na condução das reuniões, na proposta comercial ou no acompanhamento das oportunidades.
Definir metas comerciais para contabilidade exige transformar os objetivos do escritório em indicadores mensuráveis, distribuídos ao longo do funil de vendas. Neste artigo, você verá como estruturar esse processo, calcular metas realistas e acompanhar os resultados sem depender de percepções subjetivas.
O que são metas comerciais para contabilidade?
Metas comerciais para contabilidade são resultados específicos que o escritório pretende alcançar em determinado período por meio de suas atividades de marketing, prospecção, relacionamento e vendas. Elas podem envolver novos contratos, receita recorrente, ticket médio, reuniões realizadas, propostas enviadas, conversões e retenção de clientes.
Uma meta comercial eficiente indica o resultado esperado, o prazo, os responsáveis, os indicadores utilizados e as ações necessárias para alcançá-la. Dessa forma, o objetivo deixa de ser uma intenção genérica e passa a orientar a operação comercial do escritório.
Por que o escritório contábil precisa de metas comerciais?
O crescimento de uma empresa contábil não deveria depender apenas de indicações, sazonalidades ou oportunidades que surgem espontaneamente. Esses canais podem continuar fazendo parte da aquisição de clientes, mas precisam ser acompanhados dentro de um planejamento mais amplo.
Para construir uma operação mais previsível, o escritório precisa integrar posicionamento, atração de oportunidades e acompanhamento das negociações. Essa conexão é aprofundada no conteúdo sobre como gerar clientes para escritórios de contabilidade.
As metas comerciais ajudam a relacionar três dimensões:
- o resultado financeiro desejado;
- a quantidade de oportunidades necessárias;
- a capacidade da equipe para atender e entregar os serviços contratados.
Essa relação evita dois extremos. O primeiro é gerar menos negócios do que o escritório precisa para sustentar seus objetivos. O segundo é vender acima da capacidade operacional, comprometendo a qualidade do atendimento, os prazos e a retenção dos clientes.
O Sebrae recomenda o acompanhamento periódico de metas e indicadores de desempenho para identificar obstáculos, revisar prioridades e ajustar as ações do planejamento estratégico.
Meta comercial não é apenas meta de faturamento
A receita é um indicador de resultado, mas não explica sozinha como o resultado foi construído.
Imagine que um escritório queira conquistar R$ 10 mil em nova receita recorrente mensal. Esse número ainda não informa:
- quantos novos clientes serão necessários;
- quais serviços serão priorizados;
- qual ticket médio será considerado;
- quantas propostas precisarão ser enviadas;
- quantas reuniões deverão ocorrer;
- quantos leads qualificados deverão entrar no funil;
- quanto poderá ser investido para gerar essas oportunidades.
Por isso, a meta financeira deve ser desdobrada em indicadores intermediários. Eles mostram se a operação comercial está avançando no ritmo necessário antes do encerramento do mês.
Quais metas comerciais um escritório contábil pode definir?
As metas devem refletir a estratégia, o porte, os serviços e o momento do escritório. Nem toda empresa contábil precisa acompanhar dezenas de números. O mais adequado é selecionar indicadores capazes de demonstrar o avanço do processo comercial e a qualidade dos contratos conquistados.
Meta de novos contratos
Indica quantos clientes o escritório pretende conquistar em determinado período.
Essa meta é simples de compreender, mas precisa considerar o perfil dos contratos. Conquistar dez microempresas com mensalidades menores produz um resultado diferente de fechar três contratos de BPO financeiro ou consultoria tributária com tickets mais elevados.
Meta de nova receita recorrente
Mede quanto o escritório deseja acrescentar à sua receita mensal por meio de novos contratos.
Exemplo:
Conquistar R$ 15 mil em nova receita recorrente mensal até o final do trimestre.
Esse formato é especialmente útil para empresas contábeis porque grande parte dos contratos possui cobrança mensal.
Meta de ticket médio
O ticket médio comercial representa o valor médio dos contratos fechados em um período.
Ticket médio = valor total dos novos contratos ÷ número de contratos fechados
O escritório pode aumentar o ticket médio ao revisar a precificação, atender empresas mais estruturadas, desenvolver serviços consultivos ou montar propostas compatíveis com a complexidade de cada operação.
Meta de oportunidades qualificadas
Uma oportunidade qualificada é um contato que possui perfil, necessidade e condições mínimas para avançar no processo comercial.
Nesse grupo, podem ser analisados critérios como:
- segmento;
- porte;
- regime tributário;
- quantidade de funcionários;
- faturamento;
- serviço procurado;
- urgência;
- localização;
- participação do decisor;
- capacidade de investimento.
A quantidade de leads, isoladamente, pode gerar uma leitura equivocada. Cem contatos fora do perfil podem produzir menos negócios do que vinte oportunidades qualificadas.
Meta de reuniões comerciais
Mede quantas reuniões de diagnóstico ou apresentação precisam ser realizadas. Essa meta é útil quando a contratação exige análise da situação atual, levantamento de necessidades e construção de uma proposta personalizada.
Meta de propostas enviadas
Indica quantas oportunidades avançaram até a fase de formalização da solução comercial. Uma quantidade elevada de reuniões com poucas propostas pode sinalizar problemas na qualificação, na condução do diagnóstico ou na definição dos próximos passos.
Meta de conversão
A taxa de conversão mostra a proporção de oportunidades que avançam entre as etapas do funil. Em uma operação comercial contábil, é recomendável analisar cada passagem separadamente:
- lead para oportunidade qualificada;
- oportunidade para reunião;
- reunião para proposta;
- proposta para contrato;
- lead para cliente.
Taxa de conversão = quantidade que avançou ÷ quantidade total da etapa × 100
A origem das oportunidades também precisa ser registrada. Um lead gerado por indicação pode apresentar um comportamento diferente daquele captado por anúncios, conteúdo orgânico ou estratégias de LinkedIn para contadores.
Como definir metas comerciais para contabilidade na prática?
A meta deve ser construída de trás para frente. Primeiro, o escritório define o resultado financeiro desejado. Depois, calcula quantos contratos, propostas, reuniões e oportunidades serão necessários para alcançá-lo.
1. Analise o histórico comercial
Antes de projetar os próximos meses, levante os dados disponíveis.
Avalie, pelo menos:
- contratos fechados nos últimos 6 ou 12 meses;
- receita recorrente adicionada;
- ticket médio;
- origem das oportunidades;
- número de leads recebidos;
- reuniões realizadas;
- propostas enviadas;
- taxa de fechamento;
- tempo médio de negociação;
- contratos perdidos;
- principais motivos de perda.
Quando o escritório ainda não possui dados organizados, a primeira meta pode ser justamente criar uma base confiável para medição.
2. Defina o objetivo financeiro
Determine quanto o escritório pretende adicionar à sua receita.
Gerar R$ 12 mil em nova receita recorrente mensal durante os próximos três meses.
O valor precisa estar relacionado ao planejamento financeiro, à capacidade de atendimento e aos investimentos necessários para a aquisição de clientes.
3. Determine o perfil de cliente desejado
Uma meta comercial precisa indicar o tipo de contrato que ajudará o escritório a alcançar seu posicionamento.
A definição pode considerar:
- nicho;
- porte da empresa;
- localização;
- complexidade operacional;
- número de funcionários;
- regime tributário;
- serviço contratado;
- ticket mínimo;
- potencial de expansão.
Sem esse filtro, a equipe pode atingir a quantidade de contratos e, mesmo assim, formar uma carteira pouco rentável ou incompatível com a estrutura do escritório.
4. Calcule a quantidade de contratos necessária
Considere o ticket médio esperado.
Se a meta é adicionar R$ 12 mil em receita recorrente e o ticket médio previsto é de R$ 1.500:
R$ 12.000 ÷ R$ 1.500 = 8 novos contratos
O escritório precisará conquistar oito clientes dentro do período.
5. Aplique as taxas de conversão do funil
Suponha que o escritório feche 25% das propostas enviadas.
Para conquistar oito contratos:
8 ÷ 25% = 32 propostas
Se 70% das reuniões resultam em proposta:
32 ÷ 70% = aproximadamente 46 reuniões
Se 60% das oportunidades qualificadas realizam a reunião:
46 ÷ 60% = aproximadamente 77 oportunidades qualificadas
O planejamento indica que, para alcançar a meta, o escritório precisará gerar aproximadamente:
- 77 oportunidades qualificadas;
- 46 reuniões;
- 32 propostas;
- 8 contratos;
- R$ 12 mil em nova receita recorrente.
Esse cálculo não garante o resultado, mas mostra o volume de atividade necessário e permite corrigir desvios antes do encerramento do período.
6. Distribua a meta por período e responsável
Uma meta trimestral deve ser dividida em entregas mensais, semanais e, quando necessário, individuais.
A distribuição pode considerar:
- quantidade de vendedores;
- carteira atendida;
- origem das oportunidades;
- experiência de cada profissional;
- capacidade de reuniões;
- tempo médio de negociação;
- serviços comercializados.
Dividir a meta não significa repartir o mesmo número entre todos. Os critérios precisam respeitar as funções, os recursos disponíveis e o grau de maturidade de cada profissional.
7. Registre os indicadores em um CRM
O acompanhamento não deve depender de planilhas isoladas, mensagens no WhatsApp ou memória dos vendedores.
O CRM pode registrar:
- origem do lead;
- responsável;
- serviço procurado;
- etapa da oportunidade;
- última interação;
- próxima atividade;
- valor estimado;
- probabilidade de fechamento;
- prazo de decisão;
- motivo de perda.
Para aumentar o volume de oportunidades que alimentam esse processo, a empresa também pode combinar conteúdo, mídia e prospecção ativa para contadores, desde que cada origem seja identificada no CRM.
8. Crie uma rotina de revisão
As metas devem ser acompanhadas durante o período, e não apenas ao final.
Uma rotina funcional pode incluir:
- revisão semanal das oportunidades;
- análise quinzenal das taxas de conversão;
- fechamento mensal dos resultados;
- revisão trimestral das metas e premissas.
A reunião comercial precisa resultar em decisões. Quando um indicador fica abaixo do esperado, o gestor deve identificar a causa, o responsável e a ação corretiva.
Exemplo de desdobramento de uma meta comercial
| Indicador | Meta trimestral | Meta mensal aproximada | Finalidade |
| Nova receita recorrente | R$ 12.000 | R$ 4.000 | Medir o crescimento financeiro |
| Novos contratos | 8 | 2 a 3 | Acompanhar aquisições |
| Propostas enviadas | 32 | 10 a 11 | Avaliar o avanço das negociações |
| Reuniões realizadas | 46 | 15 a 16 | Medir a atividade consultiva |
| Oportunidades qualificadas | 77 | 25 a 26 | Dimensionar a geração de demanda |
| Taxa de fechamento | 25% | 25% | Avaliar a eficiência das propostas |
| Ticket médio | R$ 1.500 | R$ 1.500 | Controlar a qualidade da receita |
Os números devem ser adaptados ao histórico do escritório. Utilizar taxas genéricas sem considerar os resultados anteriores pode produzir metas distantes da realidade.
Aspectos estratégicos, éticos e operacionais das metas comerciais
Não existe uma norma contábil específica determinando como uma empresa deve estabelecer suas metas de vendas. No entanto, a execução comercial de um escritório contábil está relacionada a regras profissionais, proteção de dados, capacidade operacional e sustentabilidade financeira.
Código de Ética Profissional do Contador
A NBC PG 01 corresponde ao Código de Ética Profissional do Contador. A norma integra as Normas Brasileiras de Contabilidade Profissionais Gerais do Conselho Federal de Contabilidade.
Na comunicação comercial, a publicidade dos serviços contábeis deve preservar sua natureza técnica e científica, ter caráter informativo e evitar a mercantilização da profissão.
Isso significa que metas agressivas não justificam práticas como:
- prometer redução tributária sem análise;
- garantir resultados;
- depreciar concorrentes;
- divulgar informações sem comprovação;
- omitir limitações do serviço;
- pressionar o cliente com informações enganosas;
- apresentar preços sem avaliar a complexidade da operação.
LGPD e tratamento de dados comerciais
A operação comercial pode coletar nome, telefone, e-mail, cargo, empresa, histórico de conversas e outras informações do potencial cliente.
A Lei nº 13.709/2018, conhecida como Lei Geral de Proteção de Dados Pessoais, aplica-se ao tratamento de dados realizado em meios físicos ou digitais por pessoas físicas ou jurídicas.
Ao estruturar metas de prospecção e relacionamento, o escritório deve definir:
- quais dados realmente precisa coletar;
- onde as informações serão armazenadas;
- quem poderá acessá-las;
- por quanto tempo serão mantidas;
- qual hipótese legal será utilizada;
- como serão atendidas as solicitações dos titulares;
- quais medidas serão adotadas para proteger os dados.
A pressão por volume não deve levar à compra de listas, ao uso indiscriminado de contatos ou à manutenção de bases sem governança. As orientações oficiais sobre tratamento de dados pessoais e responsabilidades dos agentes ajudam a compreender os cuidados exigidos pela LGPD.
Capacidade operacional
Uma meta de vendas precisa ser compatível com a entrega.
Antes de buscar um volume maior de contratos, avalie:
- capacidade das equipes contábil, fiscal e trabalhista;
- tempo médio de implantação;
- disponibilidade para atendimento;
- nível de automação;
- quantidade de clientes por responsável;
- necessidade de novas contratações;
- impacto sobre os prazos;
- margem gerada por cada serviço.
A meta mais adequada nem sempre é vender mais. Em determinadas situações, o escritório pode precisar elevar o ticket médio, melhorar a rentabilidade, reduzir perdas ou aumentar a retenção.
Custo de aquisição de clientes
O custo de aquisição de clientes, conhecido como CAC, mostra quanto o escritório investe para conquistar cada novo contrato.
CAC = investimentos em marketing e vendas ÷ novos clientes conquistados
Podem entrar no cálculo:
- anúncios;
- ferramentas;
- produção de conteúdo;
- comissões;
- salários da equipe comercial;
- eventos;
- consultorias;
- tecnologia;
- despesas relacionadas à aquisição.
Uma meta comercial pode aumentar o faturamento e, ao mesmo tempo, reduzir a margem caso o custo de aquisição cresça de forma descontrolada.
Principais erros ao definir metas comerciais para contabilidade
1. Copiar metas de outro escritório
Empresas contábeis possuem carteiras, estruturas, posicionamentos e tickets diferentes. Copiar números externos ignora a realidade interna.
Como evitar: utilize o histórico do próprio escritório e adote referências externas apenas como apoio.
2. Definir apenas uma meta de faturamento
O faturamento mostra o destino, mas não informa quais atividades precisam ocorrer.
Como evitar: desdobre o valor em contratos, propostas, reuniões, oportunidades e ações comerciais.
3. Ignorar a taxa de cancelamento
O escritório pode conquistar novos contratos e continuar sem crescer caso perca clientes no mesmo ritmo.
Como evitar: acompanhe aquisição, cancelamento, retenção e receita líquida adicionada.
4. Medir todos os leads da mesma forma
Nem todo contato possui perfil ou intenção de contratação. Misturar dúvidas, candidatos, fornecedores e oportunidades distorce os indicadores.
Como evitar: estabeleça critérios claros para classificar leads, oportunidades qualificadas e negociações.
5. Criar metas sem responsáveis
Quando ninguém responde pelo indicador, o acompanhamento se torna difuso.
Como evitar: atribua responsáveis por geração de demanda, qualificação, reunião, proposta, follow-up e fechamento.
6. Alterar a meta sempre que o resultado fica abaixo do esperado
Revisões podem ser necessárias, mas mudanças frequentes impedem a análise consistente.
Como evitar: ajuste ações, abordagens e recursos antes de modificar a meta. Altere o objetivo quando as premissas realmente mudarem.
Benefícios de estruturar corretamente as metas comerciais
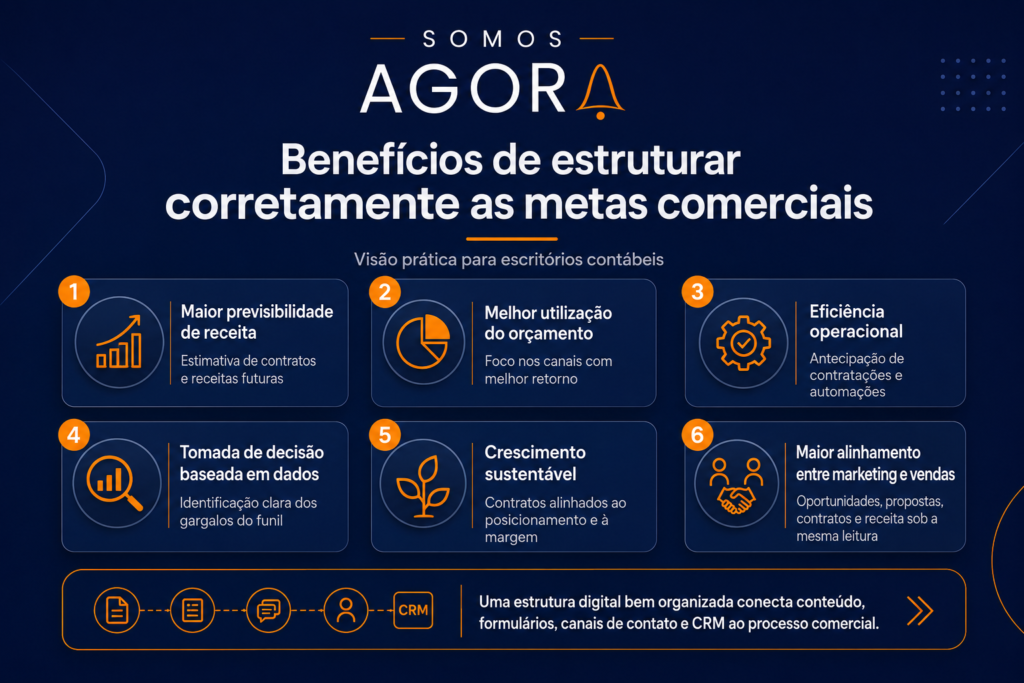
Maior previsibilidade de receita
O acompanhamento do funil permite estimar quantos contratos podem ser fechados e qual receita poderá entrar nos meses seguintes.
Melhor utilização do orçamento
O escritório identifica quais canais geram oportunidades qualificadas, contratos e receita, reduzindo investimentos em ações sem retorno comprovado.
Eficiência operacional
As metas revelam antecipadamente quando o volume esperado exigirá novas contratações, automações ou mudanças nos processos internos.
Tomada de decisão baseada em dados
O gestor consegue separar problemas de volume, qualidade, conversão, proposta, atendimento e capacidade de entrega.
Crescimento sustentável
A empresa passa a buscar contratos compatíveis com seu posicionamento, sua estrutura e sua margem, em vez de aceitar qualquer oportunidade.
Maior alinhamento entre marketing e vendas
O marketing deixa de ser avaliado apenas por alcance, tráfego ou quantidade de contatos. A análise passa a considerar oportunidades qualificadas, propostas, contratos, receita e custo de aquisição.
Essa integração também depende de uma estrutura digital capaz de captar e registrar as oportunidades. Um site contábil orientado à geração de leads pode conectar conteúdo, formulários, canais de contato e CRM ao processo de vendas.
Perguntas frequentes sobre metas comerciais para contabilidade
1.Qual é uma boa meta comercial para um escritório contábil?
Uma boa meta é aquela baseada no histórico, na capacidade operacional, no ticket médio e na estratégia do escritório. Ela deve ser específica, mensurável, ter prazo definido e indicar quais atividades serão necessárias para alcançá-la.
2.As metas devem ser mensais ou anuais?
O planejamento pode ser anual, mas o acompanhamento deve ocorrer em períodos menores. Metas trimestrais, mensais e semanais facilitam a identificação de desvios e a correção das ações.
3.Como definir uma meta sem histórico de vendas?
Comece com uma projeção conservadora baseada na capacidade da equipe e acompanhe os primeiros ciclos. Registre leads, reuniões, propostas, contratos e motivos de perda para formar uma base própria.
4.Quais indicadores comerciais são mais importantes?
Os principais costumam ser oportunidades qualificadas, reuniões, propostas, taxa de conversão, ticket médio, receita recorrente adicionada, ciclo de vendas, CAC e cancelamento de clientes.
5.É necessário usar um CRM?
O CRM não é obrigatório, mas se torna recomendável quando existe volume recorrente de oportunidades. Ele centraliza dados, reduz esquecimentos e permite acompanhar o funil com maior precisão.
6.Como saber se a meta está muito alta?
A meta pode estar superdimensionada quando exige taxas de conversão muito superiores ao histórico, ultrapassa a capacidade de atendimento ou depende de um volume de oportunidades incompatível com o investimento disponível.
Como transformar metas em uma rotina comercial eficiente
Definir metas comerciais para contabilidade começa pela identificação do resultado financeiro desejado, mas não termina nele. O escritório precisa calcular quantos contratos serão necessários, estabelecer o ticket esperado e projetar o volume de oportunidades, reuniões e propostas.
O planejamento também deve considerar a qualidade dos leads, o custo de aquisição, a capacidade operacional, a retenção, a ética profissional e a proteção de dados.
Quando esses elementos são acompanhados dentro de um CRM e revisados periodicamente, a gestão consegue identificar gargalos antes que eles comprometam o resultado. As metas deixam de funcionar como cobranças isoladas e passam a orientar investimentos, processos, contratações e decisões estratégicas.
Estruture o crescimento comercial do seu escritório com o SOMOS AGORA
O SOMOS AGORA desenvolve estratégias voltadas ao crescimento de empresas contábeis, conectando marketing, posicionamento, SEO, mídia paga, geração de oportunidades, CRM, vendas e processos comerciais.
Se o seu escritório ainda não sabe quantas oportunidades precisa gerar, quais canais contribuem para novos contratos ou em quais etapas as negociações estão sendo perdidas, uma análise estruturada pode transformar dados dispersos em metas mais realistas e acionáveis.
Fale com um especialista do SOMOS AGORA para avaliar a presença digital e o processo comercial da sua contabilidade, identificar gargalos e desenvolver uma estratégia orientada à geração de demanda, autoridade e crescimento previsível.