Um escritório pode receber indicações, investir em tráfego pago, publicar conteúdos e manter presença ativa nas redes sociais — e ainda assim fechar poucos contratos. Quando isso acontece, o problema nem sempre está na geração de leads. Muitas vezes, a oportunidade chega, mas encontra um processo comercial lento, pouco consultivo ou sem continuidade.
Outro sinal frequente é a dependência do sócio para conduzir todas as negociações. Como ele também precisa atender clientes, revisar entregas e administrar a equipe, contatos promissores ficam sem resposta, propostas demoram a ser enviadas e follow-ups são esquecidos.
Os principais erros de vendas em contabilidades surgem justamente nessa passagem entre marketing e comercial. Sem critérios de qualificação, etapas definidas, informações registradas e indicadores confiáveis, o escritório não consegue identificar onde perde oportunidades.
A seguir, você entenderá como diagnosticar esses gargalos, estruturar o processo comercial contábil e aumentar a conversão sem recorrer a promessas exageradas, descontos indiscriminados ou abordagens incompatíveis com a profissão.
Quais erros estão travando as vendas do escritório contábil?
Os erros de vendas em contabilidades são falhas de posicionamento, atendimento, qualificação, diagnóstico, apresentação da proposta, acompanhamento ou mensuração que impedem um contato de avançar até a contratação. Entre os mais comuns estão responder lentamente, tentar vender para qualquer empresa, apresentar preço antes de compreender a operação e não realizar follow-up. Esses problemas reduzem a conversão mesmo quando o escritório recebe leads compatíveis. A correção começa pela análise de cada etapa do funil, e não apenas pelo número de contatos gerados.
Antes de buscar mais leads, descubra onde a venda está parando
A primeira reação diante de uma meta comercial não alcançada costuma ser aumentar o investimento em anúncios ou a frequência de publicações. Essa decisão pode elevar o volume de contatos, mas também ampliar o desperdício quando o processo de atendimento continua desorganizado.
Para diagnosticar o problema, separe o funil de vendas do escritório contábil em etapas mensuráveis:
- Lead recebido;
- Primeiro contato realizado;
- Lead qualificado;
- Reunião agendada;
- Reunião realizada;
- Proposta apresentada;
- Negociação;
- Contrato fechado ou oportunidade perdida.
Considere um exemplo hipotético: o escritório recebeu 100 leads, conseguiu falar com 60, qualificou 30, realizou 15 reuniões, enviou nove propostas e fechou três contratos. A conversão total foi de 3%, mas esse número isolado não mostra onde agir.
O maior vazamento pode estar entre o recebimento e o primeiro contato, entre a reunião agendada e a realizada ou entre a proposta e o fechamento. Cada situação exige uma intervenção diferente.
Taxa de conversão = número de contratos ÷ número de leads × 100
A taxa geral deve ser acompanhada por conversões intermediárias. Se o escritório medir apenas os contratos fechados, descobrirá o problema tarde demais e terá poucas informações para corrigi-lo.
Falta de leads e baixa conversão não são o mesmo problema
Quando poucos contatos compatíveis chegam ao escritório, o gargalo pode estar no posicionamento, na visibilidade orgânica, na segmentação das campanhas ou na oferta. Nessa situação, vale revisar a estratégia de geração de clientes para escritórios de contabilidade.
O Sebrae define o funil de vendas como a representação das etapas percorridas pelo cliente desde o primeiro contato até a compra. Essa visualização permite diferenciar problemas de atração, qualificação, negociação e fechamento.
Quando há volume suficiente de contatos, mas poucos contratos, o problema tende a estar na qualidade dos leads ou na execução comercial. Investir mais em tráfego pago para contadores antes de corrigir essas falhas pode aumentar o custo de aquisição sem produzir crescimento sustentável.
Como corrigir o processo de vendas na prática
Uma operação comercial não precisa começar com uma equipe numerosa. Precisa, porém, ter critérios, responsáveis, prazos e registros. O processo pode ser estruturado em sete etapas.
1. Defina o perfil de cliente que o escritório consegue atender bem
O perfil ideal não deve ser descrito apenas como “empresas que precisam de contabilidade”. É necessário estabelecer parâmetros mais objetivos, como:
- Segmento de atuação;
- Porte e faixa de faturamento;
- Regime tributário;
- Quantidade de empregados;
- Número de filiais;
- Volume de documentos e movimentações;
- Sistemas utilizados;
- Complexidade fiscal e trabalhista;
- Necessidade de BPO financeiro, controladoria ou consultoria;
- Faixa de honorários compatível com a estrutura necessária.
Também devem existir critérios de desqualificação. Empresas que buscam apenas o menor preço, omitem informações, possuem demandas incompatíveis com a capacidade operacional ou esperam resultados que não podem ser garantidos representam maior risco comercial e técnico.
2. Organize etapas claras no CRM
Planilhas podem atender uma pequena operação, mas tendem a perder eficiência quando o volume cresce. O CRM deve registrar origem, responsável, etapa, necessidade, valor estimado, próxima atividade e motivo de perda.
As etapas precisam representar ações concretas. Termos vagos como “em andamento” dificultam a gestão. Prefira estados como “aguardando diagnóstico”, “reunião agendada”, “proposta apresentada” ou “aguardando decisão”.
Nenhuma oportunidade ativa deve permanecer sem responsável e sem uma próxima atividade com data definida.
3. Estabeleça um prazo para o primeiro atendimento
O interesse do potencial cliente diminui quando a resposta demora. Além disso, quem solicita contato geralmente conversa com mais de um escritório contábil.
Defina um acordo interno de atendimento, conhecido como SLA. Leads recebidos em horário comercial devem ter prioridade e, quando não puderem ser atendidos imediatamente, precisam receber uma confirmação clara sobre o próximo passo.
Uma mensagem automática pode confirmar o recebimento, mas não substitui o contato humano. O objetivo não é apenas responder rapidamente, e sim iniciar uma conversa útil.
4. Conduza uma reunião de diagnóstico
A reunião comercial não deve ser uma apresentação longa sobre a história do escritório. O foco inicial precisa estar na realidade da empresa interessada.
Perguntas relevantes incluem:
- Qual é a atividade principal e como a empresa gera receita?
- Qual é o regime tributário vigente?
- Quantas pessoas fazem parte da operação?
- Há filiais, operações interestaduais ou diferentes unidades de negócio?
- Quais dificuldades motivaram a busca por um novo escritório?
- Existem atrasos, notificações, passivos ou informações gerenciais indisponíveis?
- Quem participa da decisão?
- Existe uma data prevista para a troca de contador?
- O que o cliente espera receber além do cumprimento das obrigações?
Essas informações ajudam a dimensionar o escopo e evitam que a proposta comercial contábil seja baseada apenas no faturamento informado.
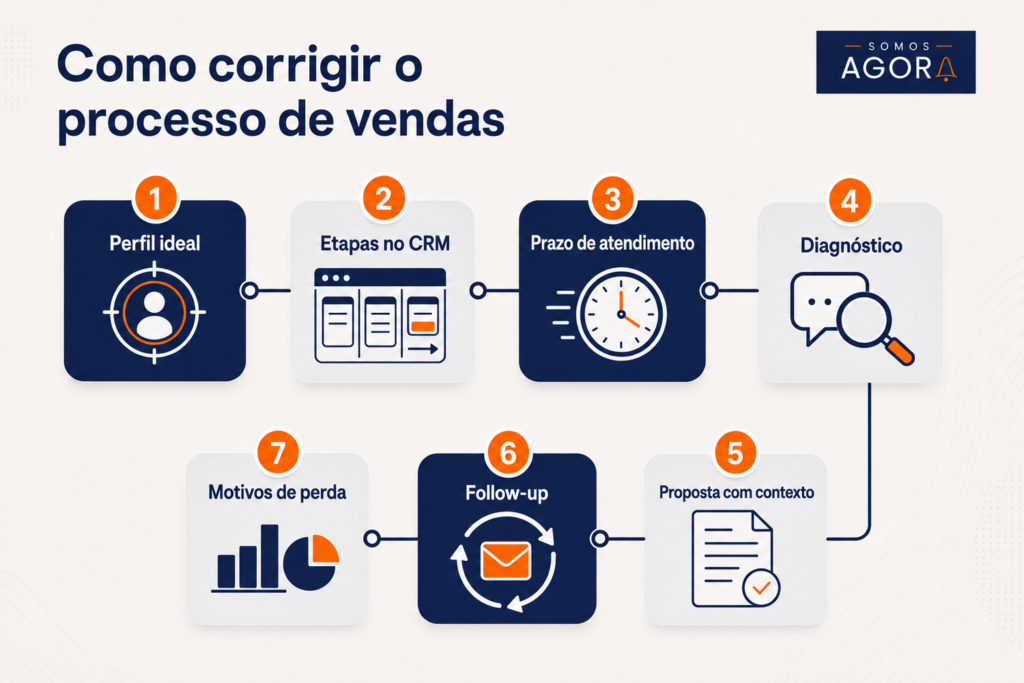
5. Apresente a proposta com contexto
Uma proposta comercial precisa demonstrar a relação entre o problema identificado e o serviço oferecido. Apenas listar departamentos — fiscal, contábil e pessoal — faz com que diferentes escritórios pareçam iguais.
A proposta deve esclarecer:
- Diagnóstico e necessidades levantadas;
- Serviços incluídos;
- Entregas não incluídas;
- Responsabilidades de cada parte;
- Canais e rotina de atendimento;
- Etapas de implantação;
- Honorários e cobranças extraordinárias;
- Periodicidade e forma de reajuste;
- Validade da proposta;
- Próxima etapa para contratação.
Sempre que possível, apresente a proposta em reunião. O envio isolado por e-mail transfere a interpretação do valor para um documento e costuma levar a negociação diretamente para o preço.
6. Crie uma cadência de acompanhamento
Follow-up não significa enviar repetidamente “conseguiu analisar?”. Cada contato deve acrescentar contexto, responder uma dúvida ou facilitar a decisão.
Uma cadência pode incluir:
- Confirmação do recebimento da proposta;
- Retomada dos problemas discutidos;
- Esclarecimento sobre implantação ou troca de contador;
- Resposta a objeções de escopo, prazo ou investimento;
- Confirmação da decisão ou encerramento da oportunidade.
O número de contatos deve considerar o perfil do comprador e a complexidade do serviço. O processo precisa ser persistente, mas não invasivo.
7. Registre por que as oportunidades foram perdidas
“Cliente não respondeu” raramente é informação suficiente. O motivo real pode ser preço, prazo, falta de prioridade, contratação de concorrente, desistência da troca ou ausência de um serviço específico.
Padronize os motivos de perda e revise-os mensalmente. Quando várias oportunidades alegam preço, por exemplo, ainda é necessário investigar se o honorário está desalinhado ou se a proposta não tornou o valor percebido suficientemente claro.
Aspectos técnicos e operacionais da venda contábil
Vender serviços contábeis exige mais cuidado do que comercializar um produto padronizado. O escopo depende da realidade fiscal, trabalhista, societária e financeira de cada empresa. Um erro na qualificação pode resultar em honorários insuficientes, sobrecarga da equipe e riscos na execução.
1.Informações técnicas que precisam ser validadas
Antes de precificar, o escritório deve levantar informações como regime tributário, CNAEs, faturamento, folha de pagamento, quantidade de estabelecimentos, operações interestaduais, retenções, obrigações específicas e volume documental.
O profissional comercial não deve prometer economia tributária ou enquadramento mais vantajoso antes da análise técnica. Ele pode identificar a demanda e encaminhá-la ao responsável contábil ou tributário para validação.
2.CRM, origem dos leads e indicadores comerciais
O CRM deve funcionar como fonte central das informações comerciais. Campos obrigatórios ajudam a impedir que oportunidades avancem sem dados suficientes.
A origem também precisa ser registrada corretamente. Parâmetros UTM, formulários integrados e históricos de interação permitem diferenciar contatos provenientes de anúncios, redes sociais, indicações, prospecção ativa e estratégias de SEO para contabilidade.
Entre os indicadores mais úteis estão:
- Taxa de contato;
- Taxa de qualificação;
- Comparecimento às reuniões;
- Conversão de reunião em proposta;
- Conversão de proposta em contrato;
- Tempo médio de primeira resposta;
- Duração do ciclo comercial;
- Ticket médio;
- Custo de aquisição de clientes;
- Motivos de perda;
- Receita e margem geradas por canal.
O custo de aquisição de clientes, ou CAC, deve considerar os gastos de marketing e vendas divididos pelos novos clientes do período. Já o payback pode ser estimado dividindo o CAC pela margem de contribuição mensal do novo contrato. Usar apenas o faturamento nessa conta pode transmitir uma recuperação mais rápida do que a real.
3.Publicidade contábil e NBC PG 01
A venda precisa respeitar o Código de Ética Profissional do Contador. A NBC PG 01 determina que a publicidade de serviços contábeis tenha natureza técnica e científica, caráter informativo, moderação e discrição. Também veda afirmações desproporcionais, comparações depreciativas e mensagens capazes de iludir terceiros.
A norma ainda estabelece que a proposta apresente os serviços cobrados individualmente, seus valores, periodicidade e forma de reajuste. Depois da aceitação, deve ser celebrado contrato por escrito. Essas regras podem ser consultadas nas orientações do Conselho Federal de Contabilidade sobre a NBC PG 01.
Na prática, evite promessas como “redução garantida de impostos”, “recuperação certa de créditos” ou “resultado assegurado”. Cases e depoimentos devem ter sustentação factual e não podem transformar uma experiência individual em garantia universal.
4.Formulários, prospecção comercial e LGPD
Nome, telefone, e-mail e demais informações inseridas em formulários são dados pessoais. A coleta, o armazenamento no CRM e as campanhas posteriores devem observar a Lei Geral de Proteção de Dados.
A Lei nº 13.709/2018, conhecida como LGPD, estabelece princípios como finalidade, adequação, necessidade, transparência, segurança e responsabilização. Por isso, o escritório deve:
- Coletar apenas os dados necessários;
- Informar a finalidade do formulário;
- Definir uma base legal adequada para o tratamento;
- Restringir o acesso ao CRM;
- Estabelecer critérios de retenção e descarte;
- Disponibilizar um canal para solicitações do titular;
- Controlar integrações entre site, CRM, automação e mídia.
A Autoridade Nacional de Proteção de Dados também disponibiliza orientações de segurança da informação para agentes de tratamento de pequeno porte, incluindo medidas administrativas e técnicas para proteger os dados pessoais.
Adicionar uma caixa de consentimento genérica não resolve todas as exigências. A base legal e os procedimentos devem ser avaliados conforme a finalidade do tratamento.
Como identificar os gargalos comerciais do escritório
| Sinal observado | Provável gargalo | Indicador a verificar | Ação recomendada |
| Muitos leads e poucos contatos realizados | Resposta lenta ou dados incorretos | Taxa de contato e tempo de resposta | Criar SLA, automações e responsável por novos leads |
| Muitos contatos sem qualificação | Segmentação ampla ou perfil mal definido | Taxa de qualificação por canal | Revisar público, oferta e critérios do cliente ideal |
| Reuniões agendadas não acontecem | Falta de confirmação ou baixo compromisso | Taxa de comparecimento | Confirmar a agenda e explicar o objetivo da reunião |
| Muitas reuniões e poucas propostas | Diagnóstico incompleto ou ausência de aderência | Conversão de reunião em proposta | Revisar o roteiro e os critérios técnicos |
| Propostas abertas sem decisão | Valor pouco claro ou acompanhamento falho | Tempo na etapa e taxa de follow-up | Apresentar a proposta e definir a próxima atividade |
| Muitos contratos perdidos por preço | Serviço percebido como commodity, escopo confuso ou público inadequado | Taxa de fechamento e motivos de perda | Reforçar especialização, entregas e impacto do serviço |
Principais erros de vendas em contabilidades
1. Tratar todo lead como oportunidade
O erro aparece quando qualquer contato é enviado para reunião ou recebe uma proposta.
Impacto: desperdício de tempo, baixa conversão e percepção de que todos os leads são ruins.
Como evitar: estabelecer requisitos mínimos de perfil, necessidade, autoridade de decisão e prazo.
2. Demorar para iniciar o atendimento
O lead preenche o formulário, mas só recebe resposta no dia seguinte ou depois do fim de semana.
Impacto: perda do momento de interesse e aumento da chance de contratação de outro escritório.
Como evitar: definir responsáveis, alertas automáticos e prazo máximo para o primeiro contato.
3. Apresentar preço antes de compreender a operação
Os honorários são informados com base em poucas perguntas, sem análise do volume e da complexidade da empresa.
Impacto: proposta imprecisa, margem reduzida e risco de vender um escopo insuficiente.
Como evitar: realizar diagnóstico comercial e validação técnica antes da precificação.
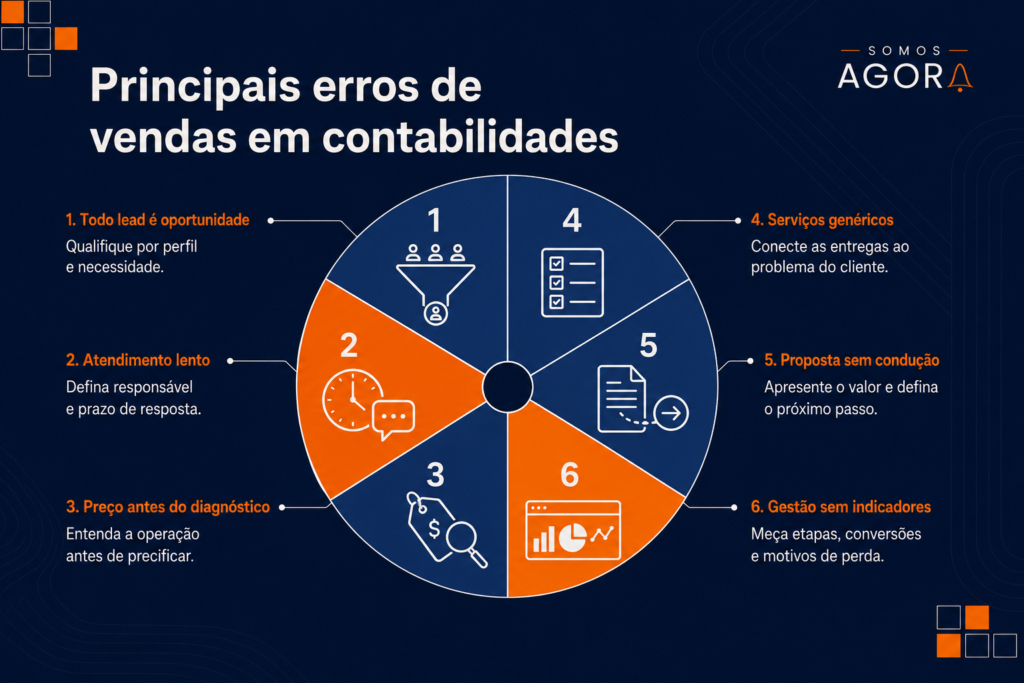
4. Vender uma lista genérica de obrigações
O discurso fica restrito a guias, declarações, escrituração e folha de pagamento.
Impacto: o potencial cliente compara escritórios apenas pelo honorário, pois não percebe diferenças entre as propostas.
Como evitar: relacionar serviços, rotina de atendimento e entregas aos problemas identificados.
5. Enviar a proposta sem conduzir a decisão
O documento é encaminhado por e-mail ou WhatsApp sem apresentação e sem reunião de retorno.
Impacto: objeções permanecem ocultas e a negociação perde ritmo.
Como evitar: agendar a apresentação da proposta e sair da reunião com um próximo passo definido.
6. Não acompanhar indicadores e motivos de perda
A gestão comercial se baseia em impressões como “o mercado está parado” ou “os leads não têm qualidade”.
Impacto: decisões de investimento são tomadas sem evidências e os mesmos erros se repetem.
Como evitar: acompanhar taxas por etapa, origem, ticket, ciclo de venda e motivos padronizados de perda.
Benefícios de um processo comercial contábil bem estruturado
Corrigir os gargalos não serve apenas para elevar a quantidade de contratos. A organização comercial melhora a qualidade do crescimento e protege a capacidade de entrega do escritório.
- Menor desperdício de investimento: os canais passam a ser avaliados por oportunidades, contratos, receita e margem;
- Redução do custo de aquisição: mais leads existentes avançam pelo funil, diminuindo a dependência de novos investimentos;
- Eficiência operacional: responsáveis, prazos e próximas atividades ficam visíveis;
- Precificação mais segura: o diagnóstico fornece informações para dimensionar escopo e honorários;
- Proteção da margem: clientes incompatíveis ou contratos subprecificados são identificados antes da entrada;
- Maior segurança técnica e fiscal: a passagem de informações entre comercial e operação reduz lacunas na implantação;
- Decisões mais confiáveis: os gestores sabem se o problema está no canal, na qualificação, no atendimento ou na proposta;
- Crescimento mais previsível: as taxas históricas ajudam a estimar quantas oportunidades são necessárias para atingir a meta.
Perguntas frequentes sobre erros de vendas em contabilidades
1.Qual indicador deve ser acompanhado primeiro?
Comece pela conversão entre cada etapa do funil. Medir somente leads e contratos não revela onde as oportunidades estão sendo perdidas. Taxa de contato, qualificação, comparecimento, propostas e fechamento oferecem um diagnóstico mais preciso.
2.O escritório precisa de CRM para vender mais?
O CRM não fecha contratos sozinho, mas reduz esquecimentos e organiza informações, responsáveis e atividades. Quando há vários leads ou mais de uma pessoa envolvida, depender apenas de planilhas e mensagens aumenta o risco de perda de dados.
3.Quantos follow-ups devem ser realizados?
Não existe um número universal. A cadência deve considerar o ticket, a urgência, o perfil do decisor e o tempo necessário para trocar de contador. O mais relevante é que cada contato tenha propósito e que a oportunidade não permaneça aberta indefinidamente.
4.Divulgar o preço dos serviços ajuda na conversão?
Pode ajudar a filtrar contatos, mas os serviços contábeis variam conforme porte, regime, folha, volume e complexidade. Faixas de investimento podem ser usadas quando o escopo está claro; propostas definitivas devem ser baseadas em diagnóstico.
5.É permitido fazer publicidade para serviços contábeis?
Sim. A NBC PG 01 permite a publicidade, desde que seja informativa, moderada, discreta e sustentada por informações verificáveis. Promessas desproporcionais, comparações depreciativas e mensagens enganosas devem ser evitadas.
6.Por que o escritório recebe leads, mas quase não envia propostas?
As causas mais comuns são demora no atendimento, segmentação inadequada, roteiro de diagnóstico fraco ou critérios excessivamente restritivos. O caminho é comparar a taxa de avanço de cada canal e analisar os registros das oportunidades.
O que precisa mudar para o escritório voltar a vender
Os erros de vendas em contabilidades raramente estão concentrados em uma única etapa. Posicionamento genérico atrai contatos inadequados; resposta lenta reduz o interesse; diagnóstico superficial enfraquece a proposta; falta de follow-up interrompe negociações; ausência de indicadores impede a correção.
A solução é tratar a aquisição de clientes como um sistema integrado. O marketing deve gerar demanda compatível, o comercial precisa conduzir a decisão e a operação deve receber informações suficientes para entregar o que foi contratado.
Antes de ampliar campanhas, revise o funil existente. Identifique quantos leads foram contatados, qualificados, atendidos, receberam proposta e fecharam contrato. O estágio com maior perda indicará a prioridade de melhoria.
Estruture marketing e vendas com a Somos Agora
A Somos Agora atua especificamente no crescimento de empresas contábeis, integrando posicionamento, geração de oportunidades, CRM, vendas, tecnologia e processos comerciais.
Se o seu escritório recebe poucos pedidos de orçamento, perde contatos durante o atendimento ou não consegue identificar os canais que realmente geram contratos, solicite uma análise estratégica. A equipe poderá identificar os gargalos da presença digital e do processo comercial, estruturando um plano mais claro para transformar a visibilidade em oportunidades qualificadas.