Muitos escritórios investem em anúncios, conteúdo, páginas de conversão e prospecção, mas perdem oportunidades quando o potencial cliente chega à etapa comercial. O problema nem sempre está na quantidade ou na qualidade dos leads. Em vários casos, falta alguém preparado para conduzir o diagnóstico, apresentar a proposta e transformar interesse em uma decisão segura.
O fechamento de serviços contábeis possui particularidades. O cliente não está adquirindo apenas uma tarefa operacional. Ele está escolhendo quem terá acesso a informações fiscais, trabalhistas, societárias e financeiras sensíveis, além de assumir responsabilidades que afetam a continuidade da empresa.
Por isso, um bom closer não pode atuar como alguém que pressiona o cliente até conseguir uma assinatura. Ele precisa compreender o serviço, investigar a operação, traduzir questões técnicas e avaliar se existe compatibilidade entre a necessidade apresentada e a estrutura do escritório.
Neste artigo, você entenderá o que faz um closer na contabilidade, quais competências devem ser desenvolvidas, como organizar seu treinamento e quais indicadores ajudam a avaliar o desempenho comercial sem comprometer a ética, a margem ou a capacidade de atendimento.
O que faz um closer na contabilidade?
O closer na contabilidade é o profissional responsável por conduzir as etapas finais da venda de serviços contábeis. Ele realiza o diagnóstico comercial, identifica necessidades, apresenta a solução, esclarece dúvidas, trata objeções, negocia condições e organiza o avanço para a contratação.
Seu trabalho não consiste apenas em fechar contratos. O closer deve garantir que o perfil do cliente, o escopo proposto, os honorários e a capacidade operacional do escritório sejam compatíveis. Dessa forma, a venda contribui para uma carteira rentável e reduz conflitos após a assinatura.
Qual é a função de um closer contábil?
O closer recebe uma oportunidade que já demonstrou algum nível de interesse e assume a condução da conversa comercial.
Dependendo da estrutura do escritório, o lead pode chegar por:
- formulário no site;
- campanha no Google Ads;
- anúncio nas redes sociais;
- indicação;
- prospecção ativa;
- evento empresarial;
- parceria estratégica;
- contato pelo WhatsApp;
- conteúdo encontrado no Google;
- relacionamento anterior com a empresa.
A partir desse ponto, o closer precisa organizar a decisão. Isso envolve entender por que a empresa iniciou a conversa, quais problemas deseja resolver, como funciona a contabilidade atual e quais condições serão necessárias para uma eventual mudança.
Essa etapa deve estar integrada a um funil de vendas para contabilidade com critérios claros de qualificação, diagnóstico, proposta, negociação, fechamento e implantação.
O closer é diferente de um atendente comercial?
Sim. O atendente costuma responder dúvidas iniciais, registrar informações, encaminhar materiais e marcar reuniões. O closer assume uma função mais analítica e decisória.
Ele precisa ser capaz de:
- investigar a situação empresarial;
- qualificar a oportunidade;
- conduzir uma reunião estruturada;
- reconhecer problemas técnicos relevantes;
- adaptar a apresentação ao contexto;
- tratar objeções;
- avaliar concessões comerciais;
- formalizar os próximos passos;
- registrar informações no CRM;
- transferir o novo cliente para a implantação.
Isso não significa que o closer deva substituir o contador responsável. Questões que exigem análise tributária, trabalhista, fiscal ou societária devem ser encaminhadas a profissionais tecnicamente habilitados.
Closer e vendedor consultivo são a mesma coisa?
Os conceitos se aproximam, mas não são necessariamente idênticos.
O vendedor consultivo utiliza perguntas e diagnóstico para entender a necessidade antes de apresentar uma solução. O closer está associado principalmente à parte final do processo comercial, embora também possa realizar o diagnóstico.
Em estruturas menores, a mesma pessoa pode qualificar, diagnosticar, apresentar e fechar. Em operações maiores, essas funções podem ser distribuídas entre pré-vendas, SDR, closer, especialista técnico e equipe de implantação.
O que diferencia um bom closer na contabilidade?
O desempenho não deve ser avaliado apenas pela quantidade de contratos assinados. Um closer pode apresentar uma taxa de fechamento elevada e, ao mesmo tempo, gerar contratos com baixa margem, escopo mal definido ou alto risco de cancelamento.
Um bom profissional equilibra conhecimento do serviço, capacidade de diagnóstico, comunicação, negociação e responsabilidade sobre a qualidade da venda.
Conhecimento do serviço contábil
O closer precisa saber o que o escritório vende, como entrega e quais limites existem.
Ele deve compreender, no mínimo:
- diferenças gerais entre Simples Nacional, Lucro Presumido e Lucro Real;
- departamentos envolvidos no atendimento;
- rotinas contábeis, fiscais e trabalhistas;
- serviços societários;
- critérios utilizados na precificação;
- etapas da implantação;
- documentos solicitados;
- prazos médios;
- atividades cobradas separadamente;
- segmentos atendidos;
- situações que exigem análise técnica.
Não é necessário dominar todos os cálculos ou interpretar casos complexos sozinho. O objetivo é saber fazer perguntas, reconhecer riscos e evitar afirmações sem fundamento.
Capacidade de diagnóstico comercial
O closer não deve apresentar a mesma proposta da mesma forma para todos os contatos.
Uma clínica médica, uma transportadora, uma indústria e uma empresa de tecnologia podem contratar serviços contábeis, mas enfrentam rotinas, riscos e prioridades diferentes.
Durante o diagnóstico, o profissional pode investigar:
- atividade da empresa;
- porte e faturamento;
- regime tributário;
- quantidade de empregados;
- número de estabelecimentos;
- volume de documentos;
- estrutura societária;
- sistema de gestão utilizado;
- dificuldades com o contador atual;
- histórico de pendências;
- planos de crescimento;
- prazo para mudança;
- pessoas envolvidas na decisão.
Quanto melhor o diagnóstico, menor será a dependência de argumentos genéricos na apresentação da proposta.
Comunicação técnica acessível
O cliente não precisa conhecer termos como conciliação contábil, EFD-Contribuições, fechamento fiscal, parametrização ou alteração contratual para avaliar um serviço.
O closer precisa traduzir o escopo para efeitos concretos.
Em vez de apenas mencionar “departamento fiscal”, ele pode explicar que o escritório organizará a apuração dos tributos, acompanhará as obrigações relacionadas à atividade e orientará a empresa sobre o envio das informações necessárias.
Em vez de apresentar “reunião consultiva” como um benefício abstrato, pode explicar qual será a periodicidade, quem participará e quais informações serão analisadas.
Controle da negociação
Controlar a negociação não significa dominar o cliente. Significa manter clareza sobre:
- etapa atual;
- informações pendentes;
- participantes da decisão;
- objeções apresentadas;
- proposta enviada;
- prazo de retorno;
- próxima atividade;
- condição comercial;
- critérios para avançar ou encerrar.
O closer precisa terminar cada conversa com um próximo passo definido. Expressões como “depois nos falamos” ou “qualquer coisa, me avise” deixam a oportunidade sem direção.
Responsabilidade sobre a qualidade do contrato
Fechar uma empresa incompatível com o escritório pode gerar mais custo do que receita.
Antes da contratação, o closer deve avaliar se:
- o escopo pode ser atendido;
- o preço cobre o esforço necessário;
- existem pendências relevantes;
- a expectativa do cliente é realista;
- o prazo de implantação é possível;
- a empresa aceita suas responsabilidades;
- as demandas extraordinárias foram identificadas;
- o perfil de relacionamento é compatível.
A venda não termina na assinatura. Um contrato mal vendido tende a gerar conflito na implantação, desgaste da equipe e cancelamento precoce.
Como funciona o trabalho de um closer na contabilidade?
O trabalho do closer pode ser organizado em oito etapas. A padronização ajuda a reduzir improvisos e facilita o treinamento de novos profissionais.
1. Recebimento e análise da oportunidade
Antes de entrar em contato, o closer deve consultar os dados disponíveis.
Isso pode incluir:
- origem do lead;
- serviço procurado;
- páginas acessadas;
- formulário preenchido;
- segmento;
- localização;
- histórico de mensagens;
- observações do pré-vendas;
- materiais consumidos.
O objetivo é evitar perguntas repetidas e iniciar a conversa com algum nível de contexto.
2. Qualificação inicial
A qualificação verifica se existe uma oportunidade que merece avançar.
Perguntas úteis incluem:
- Qual é a atividade da empresa?
- A empresa já está constituída?
- Qual é o regime tributário?
- Quantos empregados possui?
- O que motivou a busca por um novo escritório?
- Existe alguma pendência imediata?
- Quando pretende realizar a contratação?
- Quem participará da decisão?
O closer não precisa transformar o primeiro contato em uma auditoria. A qualificação deve reunir dados suficientes para decidir se a reunião será produtiva.
Quando as oportunidades são originadas por prospecção ativa para contadores, o closer também deve conhecer a abordagem realizada, o motivo do contato e a hipótese comercial utilizada pela equipe.
3. Diagnóstico comercial
Na reunião, o profissional aprofunda a situação.
Uma estrutura funcional pode seguir quatro blocos:
- Situação atual: como funciona a operação e o atendimento contábil.
- Problemas: falhas, atrasos, limitações ou necessidades.
- Impactos: consequências para a gestão, a equipe ou a empresa.
- Expectativas: o que o cliente espera encontrar no novo fornecedor.
Perguntas abertas produzem respostas mais úteis do que um questionário rígido.
Exemplos:
- O que levou a empresa a considerar uma mudança?
- Qual aspecto do atendimento atual mais incomoda?
- Que informação a gestão gostaria de receber e não recebe?
- Houve algum problema fiscal ou trabalhista recente?
- Quais mudanças estão previstas para os próximos meses?
- Como seria uma relação contábil satisfatória?
4. Validação técnica
Nem toda oportunidade pode receber uma proposta imediatamente.
Situações que podem exigir validação com um contador incluem:
- operações interestaduais;
- atividades sujeitas a regras específicas;
- empresas com passivos;
- estruturas societárias complexas;
- negócios em reorganização;
- operações no exterior;
- mudanças de regime tributário;
- recuperação de créditos;
- regularizações extensas;
- indícios de inconsistências fiscais.
O closer deve saber quando interromper a argumentação e buscar apoio técnico.
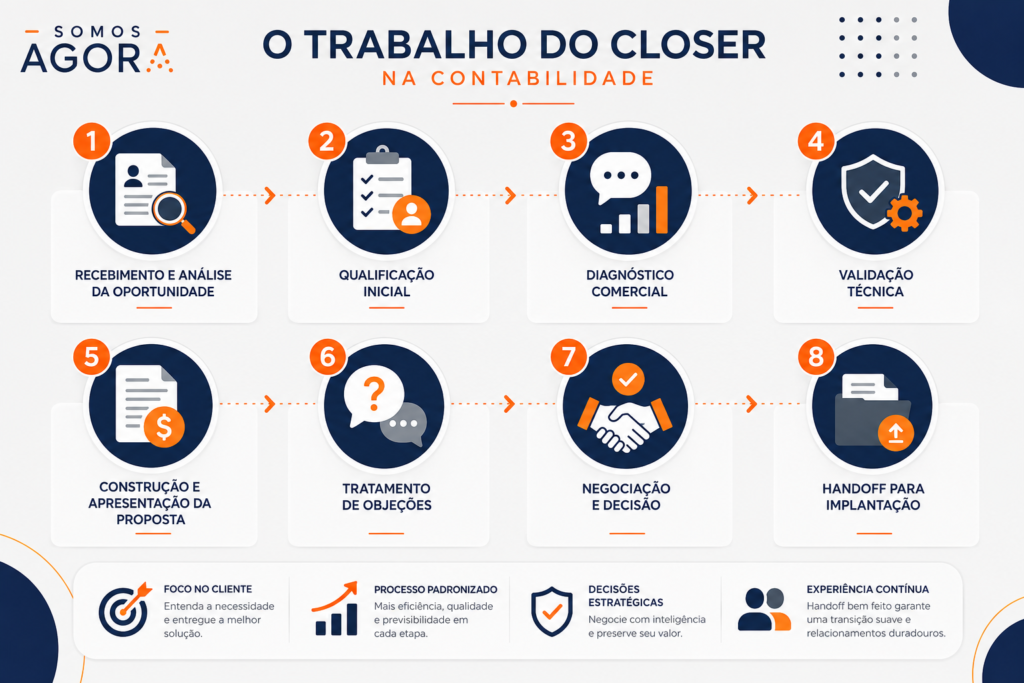
5. Construção e apresentação da proposta
A proposta precisa refletir o diagnóstico.
Ela deve esclarecer:
- situação compreendida;
- objetivo do trabalho;
- escopo recorrente;
- implantação;
- serviços extraordinários;
- forma de atendimento;
- responsabilidades do cliente;
- prazos;
- honorários;
- reajustes;
- condições de contratação.
Sempre que possível, a proposta deve ser apresentada em uma reunião, e não apenas enviada por e-mail ou WhatsApp.
A apresentação permite corrigir interpretações, explicar critérios e identificar objeções que dificilmente apareceriam em uma mensagem.
6. Tratamento de objeções
As objeções mais comuns envolvem:
- preço;
- comparação com concorrentes;
- insegurança na troca;
- prazo;
- necessidade de consultar sócios;
- dúvida sobre o escopo;
- falta de prioridade;
- receio de interromper a operação.
O closer deve investigar antes de responder.
Quando o cliente diz “está caro”, por exemplo, a resposta pode ser:
Quando você compara esse valor, considera o orçamento disponível, a proposta de outro escritório ou o contrato atual?
A pergunta ajuda a identificar se o problema é financeiro, comparativo ou relacionado à percepção de valor.
7. Negociação e decisão
A negociação pode envolver escopo, implantação, forma de pagamento ou data de início.
Descontos não devem ser oferecidos automaticamente. Antes de conceder uma condição, o closer precisa avaliar:
- impacto na margem;
- esforço da equipe;
- contrapartida;
- duração da condição;
- efeito sobre reajustes futuros;
- compatibilidade com a política comercial.
A decisão também precisa ter prazo. Propostas abertas indefinidamente dificultam a gestão do pipeline e produzem previsões pouco confiáveis.
8. Handoff para implantação
Após o aceite, o closer deve transferir as informações para a equipe responsável.
O handoff pode conter:
- dados cadastrais;
- escopo contratado;
- principais problemas;
- expectativas;
- prazos prometidos;
- responsáveis do cliente;
- particularidades operacionais;
- pendências;
- serviços extraordinários;
- condições negociadas;
- riscos identificados.
Sem essa passagem, o cliente pode precisar repetir toda a história e perceber uma ruptura entre vendas e atendimento.
Competências necessárias para um closer contábil
| Competência | Aplicação na venda | Sinal de bom desempenho |
| Escuta ativa | Entender problemas, prioridades e critérios de decisão | Faz perguntas de aprofundamento e não interrompe respostas |
| Conhecimento contábil básico | Contextualizar o serviço e reconhecer riscos | Explica o escopo sem prometer análises que não realizou |
| Diagnóstico comercial | Relacionar necessidade, impacto e solução | Personaliza a proposta conforme a empresa |
| Comunicação | Traduzir questões técnicas para linguagem acessível | O cliente compreende entregas, limites e responsabilidades |
| Negociação | Tratar preço, prazo e condições | Preserva margem e evita concessões improvisadas |
| Organização no CRM | Registrar histórico e próximos passos | O pipeline permanece atualizado e auditável |
| Ética profissional | Evitar promessas e comparações indevidas | Argumenta com informações comprováveis |
| Visão operacional | Avaliar a capacidade de entrega | Não vende escopos incompatíveis com o escritório |
| Leitura de indicadores | Interpretar conversão, ciclo e perdas | Ajusta a abordagem com base em dados |
| Condução de decisão | Manter clareza sobre o avanço | Toda reunião termina com uma próxima ação definida |
Como treinar um closer na contabilidade?
O treinamento não deve se limitar a fornecer um roteiro de vendas. O profissional precisa compreender o serviço, observar negociações reais, praticar situações diferentes e receber devolutivas estruturadas.
1. Comece pela operação contábil
Antes de vender, o closer deve conhecer como o serviço é entregue.
Uma imersão inicial pode incluir reuniões com:
- departamento contábil;
- departamento fiscal;
- departamento trabalhista;
- setor societário;
- atendimento;
- implantação;
- financeiro;
- responsáveis técnicos.
O profissional deve entender o fluxo básico de documentos, prazos, entregas, responsabilidades e problemas recorrentes.
Também precisa saber o que não está incluído nos planos padrão.
2. Documente os perfis de cliente
O treinamento deve apresentar os segmentos atendidos pelo escritório.
Para cada perfil, registre:
- características da operação;
- principais necessidades;
- riscos frequentes;
- serviços procurados;
- objeções comuns;
- critérios de precificação;
- situações que exigem validação técnica;
- exemplos de clientes compatíveis e incompatíveis.
Essa documentação reduz a dependência da experiência informal de sócios ou gestores.
3. Crie um roteiro de diagnóstico
O roteiro deve orientar, não engessar.
Ele pode conter blocos de perguntas sobre:
- empresa e operação;
- contabilidade atual;
- problemas;
- impactos;
- objetivos;
- decisão;
- prazo;
- orçamento e condições.
O closer deve aprender por que cada pergunta é feita e como aprofundar respostas vagas.
4. Monte uma biblioteca de objeções
Registre as objeções mais recorrentes e as perguntas utilizadas para investigá-las.
Objeção: “Outro escritório cobra menos.”
Perguntas de aprofundamento:
- Quais serviços estão incluídos na outra proposta?
- A implantação será cobrada?
- Existem reuniões periódicas?
- Quais demandas são cobradas separadamente?
- O prazo de atendimento foi definido?
- O escopo contempla as necessidades relatadas?
O objetivo não é decorar respostas, mas desenvolver raciocínio comercial.
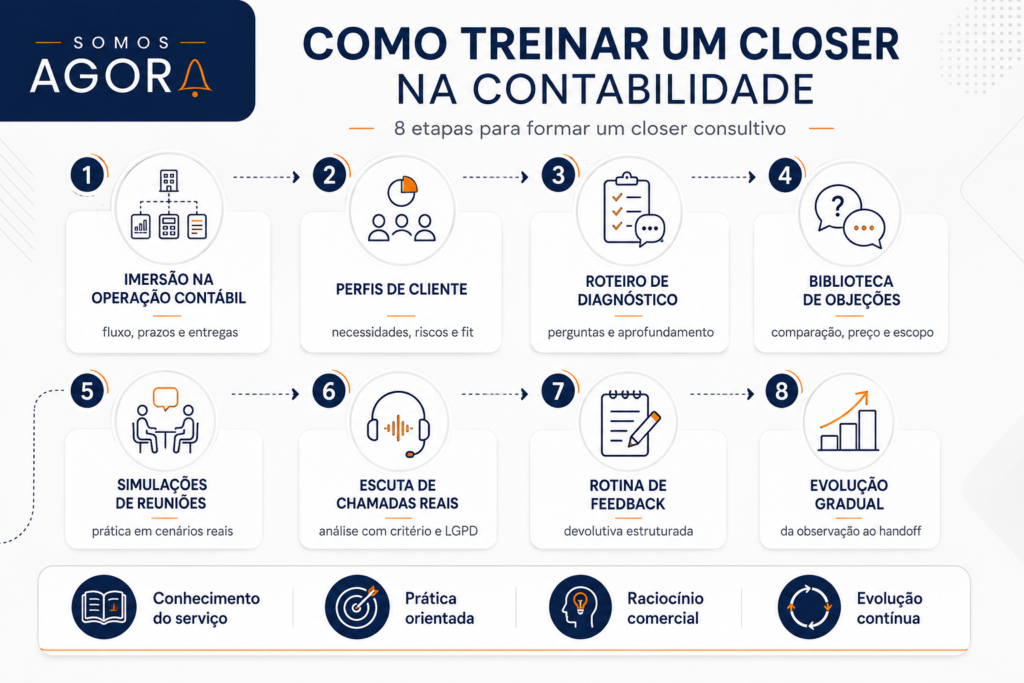
5. Utilize simulações de reuniões
As simulações ajudam o closer a praticar situações que ainda não domina.
Os exercícios podem variar:
- cliente focado apenas em preço;
- empresa com pendências;
- sócio desconfiado;
- decisor sem conhecimento técnico;
- comparação entre propostas;
- expectativa de economia tributária;
- urgência incompatível com a implantação;
- operação fora do perfil do escritório.
Após cada simulação, o gestor deve avaliar perguntas, escuta, clareza, controle, aderência ética e capacidade de encaminhar a decisão.
6. Faça escuta de chamadas reais
Quando houver base legal, transparência e controles adequados, chamadas podem ser gravadas para treinamento e qualidade.
A análise deve observar:
- abertura;
- contextualização;
- proporção entre fala e escuta;
- qualidade das perguntas;
- capacidade de aprofundamento;
- clareza da proposta;
- tratamento de objeções;
- definição do próximo passo;
- registro no CRM.
A Lei Geral de Proteção de Dados Pessoais estabelece regras para operações como coleta, armazenamento, utilização, compartilhamento e eliminação de dados pessoais. O escritório deve avaliar a finalidade, a necessidade e a hipótese legal aplicável às gravações e aos registros comerciais.
7. Crie uma rotina de feedback
O feedback deve utilizar situações específicas.
Em vez de dizer “você precisa ser mais consultivo”, o gestor pode registrar:
Quando o cliente mencionou atrasos, você mudou de assunto sem investigar frequência, impacto ou tentativas anteriores de resolução.
Um modelo simples pode avaliar:
- o que funcionou;
- o que foi perdido;
- qual pergunta poderia ter sido feita;
- qual risco surgiu;
- qual comportamento deve ser testado na próxima reunião.
8. Acompanhe a evolução gradualmente
O novo closer pode começar acompanhando reuniões, depois conduzir partes específicas e, por fim, assumir o processo completo.
Uma sequência possível é:
- observar reuniões;
- registrar informações no CRM;
- conduzir a abertura;
- realizar a qualificação;
- executar o diagnóstico;
- apresentar o escopo;
- tratar objeções;
- negociar sob supervisão;
- conduzir o fechamento;
- realizar o handoff.
Aspectos técnicos, éticos e operacionais do fechamento
A venda de serviços contábeis está ligada a uma profissão regulamentada. O treinamento comercial deve respeitar os limites técnicos, éticos, contratuais e operacionais da atividade.
Código de Ética Profissional do Contador
A NBC PG 01, disponibilizada pelo Conselho Federal de Contabilidade, corresponde ao Código de Ética Profissional do Contador e orienta a conduta relacionada ao exercício profissional.
Na prática, o closer deve evitar:
- prometer redução de impostos antes da análise;
- garantir resultados;
- depreciar o contador anterior;
- afirmar que o escritório é superior sem comprovação;
- omitir limitações do serviço;
- utilizar medo para pressionar;
- apresentar casos excepcionais como regra;
- fornecer parecer técnico sem habilitação ou exame adequado;
- esconder cobranças adicionais;
- oferecer prazos que a equipe não consegue cumprir.
A venda consultiva pode demonstrar método, experiência, estrutura, especialização e capacidade operacional. A diferença está em sustentar a argumentação com informações verificáveis.
Limites entre vendas e responsabilidade técnica
O closer pode explicar o processo de planejamento tributário, mas não deve afirmar que determinada empresa reduzirá sua carga antes da análise.
Pode informar que o escritório atende empresas no Lucro Presumido, mas não deve recomendar a mudança de regime com base apenas em uma conversa comercial.
Pode identificar uma possível pendência, mas não deve apresentar diagnóstico definitivo sem documentos e validação técnica.
Esses limites precisam estar documentados no treinamento e nas regras de escalonamento para o responsável técnico.
Proteção de dados no CRM
O CRM pode armazenar:
- nomes;
- cargos;
- telefones;
- e-mails;
- documentos;
- histórico de conversas;
- necessidades empresariais;
- gravações;
- propostas;
- motivos de perda;
- dados de responsáveis.
Por isso, o escritório deve definir finalidade, acesso, retenção, segurança e base legal aplicável aos dados comerciais. A Autoridade Nacional de Proteção de Dados disponibiliza orientações relacionadas à aplicação da LGPD e aos direitos dos titulares.
O closer deve receber orientação sobre:
- quais dados coletar;
- onde registrar;
- quem pode consultar;
- como compartilhar;
- quando excluir;
- como responder a solicitações;
- quais ferramentas são autorizadas;
- como evitar planilhas e dispositivos sem proteção.
Proposta, contrato e CRM devem conter a mesma informação
Um problema frequente ocorre quando o vendedor promete uma entrega que não aparece na proposta ou negocia uma condição que não chega à equipe.
Para evitar divergências, confira a consistência entre:
- diagnóstico;
- proposta;
- contrato;
- registro no CRM;
- ordem de implantação;
- apresentação ao cliente;
- faturamento.
Essa verificação reduz conflitos, melhora a experiência inicial e protege a rentabilidade.
Quais indicadores devem avaliar o closer contábil?
A taxa de fechamento é relevante, mas não suficiente. A avaliação deve considerar volume, qualidade, margem, tempo e permanência dos contratos.
1.Taxa de comparecimento
Mostra quantas reuniões agendadas realmente aconteceram.
Uma taxa baixa pode indicar problemas na qualificação, no agendamento, nos lembretes ou na percepção de valor criada antes da reunião.
2.Taxa de proposta
Indica quantas reuniões geraram propostas.
Uma taxa muito alta pode significar falta de qualificação. Nem toda conversa deve obrigatoriamente avançar.
3.Taxa de fechamento
Compara contratos assinados com oportunidades ou propostas.
O cálculo deve ser padronizado para evitar interpretações diferentes entre vendedores.
4.Ciclo de vendas
Mede o tempo entre a entrada da oportunidade e a contratação.
Ciclos longos podem revelar lentidão no envio das propostas, falta de follow-up, participação tardia de decisores ou ausência de prazos.
5.Ticket médio
Avalia o valor médio dos contratos fechados.
O indicador deve ser analisado em conjunto com margem, escopo e perfil do cliente.
6.Desconto médio
Mostra quanto o closer reduz do valor inicialmente apresentado.
Descontos frequentes podem sinalizar insegurança, precificação inadequada ou dificuldade para demonstrar valor.
7.Taxa de perda por motivo
Os motivos podem incluir:
- preço;
- concorrente;
- falta de urgência;
- sem resposta;
- escopo incompatível;
- ausência de decisão;
- prazo;
- empresa fora do perfil;
- problema não prioritário.
A padronização permite identificar padrões e corrigir gargalos específicos.
8.Cancelamento inicial
Avalia quantos clientes fechados cancelam nos primeiros meses.
Uma taxa elevada pode indicar venda inadequada, promessa excessiva, onboarding falho ou baixa compatibilidade entre cliente e escritório.
9.Margem dos contratos fechados
O closer não deve ser premiado apenas pela receita contratada. Contratos com baixa margem podem gerar crescimento sem sustentabilidade.
Os indicadores comerciais também devem ser conectados à origem dos contatos. Estratégias de tráfego pago para contadores, por exemplo, precisam ser avaliadas por reuniões, propostas, contratos e receita, e não somente pelo número de cadastros.
Principais erros ao treinar um closer contábil
1. Entregar apenas um roteiro pronto
O erro: exigir que o profissional repita frases sem compreender o processo.
Impacto: a conversa se torna mecânica e o closer não sabe reagir a situações diferentes.
Como evitar: explique a finalidade das perguntas e treine raciocínio, não memorização.
2. Medir apenas contratos assinados
O erro: avaliar o desempenho exclusivamente pelo fechamento.
Impacto: incentiva descontos, promessas e aceitação de clientes incompatíveis.
Como evitar: acompanhe margem, cancelamento, aderência ao escopo e qualidade dos registros.
3. Ignorar o conhecimento técnico
O erro: tratar o serviço contábil como qualquer produto de venda rápida.
Impacto: o closer não reconhece riscos e pode fornecer informações incorretas.
Como evitar: promova imersão operacional e acesso a especialistas.
4. Permitir promessas sem validação
O erro: deixar o vendedor garantir economia, prazo ou resultado antes da análise.
Impacto: aumenta o risco ético, comercial e contratual.
Como evitar: documente limites de comunicação e crie fluxos de validação técnica.
5. Não revisar reuniões reais
O erro: realizar treinamento inicial e abandonar o acompanhamento.
Impacto: vícios se consolidam e oportunidades de melhoria não são identificadas.
Como evitar: mantenha escutas, simulações e feedbacks periódicos.
6. Desconectar vendas da implantação
O erro: considerar que a responsabilidade do closer termina na assinatura.
Impacto: informações se perdem, promessas não são conhecidas e o cliente começa a relação frustrado.
Como evitar: padronize o handoff e acompanhe a adaptação inicial do contrato.
Benefícios de um closer bem treinado
Melhor aproveitamento dos leads
O escritório reduz a perda de oportunidades geradas por anúncios, conteúdo, indicações e prospecção.
Isso melhora o retorno do investimento comercial sem exigir aumento imediato do orçamento de aquisição.
Menor dependência dos sócios
Os sócios deixam de participar de todas as reuniões e passam a atuar apenas em negociações estratégicas ou tecnicamente complexas.
A mudança libera tempo para gestão, relacionamento e desenvolvimento do escritório.
Mais eficiência operacional
Um diagnóstico melhor reduz retrabalho, propostas incompatíveis e reuniões sem potencial.
O CRM também passa a registrar informações úteis para marketing, gestão e atendimento.
Maior segurança fiscal e profissional
O closer treinado reconhece quando precisa envolver o responsável técnico e evita promessas não sustentadas.
Isso protege a reputação do escritório e melhora a qualidade da contratação.
Crescimento com maior rentabilidade
O profissional aprende a preservar preço, negociar contrapartidas e recusar escopos inviáveis.
O crescimento passa a considerar receita, margem e capacidade de entrega.
Decisões baseadas em dados
Com indicadores padronizados, o gestor consegue identificar gargalos por canal, segmento, vendedor, serviço e etapa.
Maior confiança antes da reunião
O trabalho do closer tende a ser mais eficiente quando o potencial cliente já encontrou provas de especialização, conteúdos técnicos e informações claras sobre o escritório.
Uma estratégia de autoridade digital para contabilidades ajuda a reduzir incertezas antes da proposta e oferece argumentos que sustentam o posicionamento comercial.
Perguntas frequentes sobre closer na contabilidade
1.O closer precisa ser contador?
Não obrigatoriamente. Porém, precisa compreender os serviços, reconhecer limites técnicos e saber quando envolver um profissional habilitado. Escritórios com operações complexas podem utilizar um closer comercial acompanhado por um contador especialista.
2.Qual é a diferença entre SDR e closer contábil?
O SDR costuma realizar prospecção e qualificação inicial. O closer conduz diagnóstico, proposta, negociação e fechamento. Em escritórios menores, uma mesma pessoa pode acumular as duas funções.
3.Quanto tempo leva para treinar um closer?
O prazo depende da experiência do profissional, da complexidade do escritório e da qualidade dos processos documentados. A autonomia deve ser gradual, com observação, simulações, supervisão e análise de reuniões reais.
4.Um closer deve receber comissão?
Pode receber, desde que a política não incentive contratos inviáveis. A remuneração variável pode considerar receita, margem, recebimento, permanência inicial e qualidade do cadastro, e não apenas a assinatura.
5.Como saber se o closer está pronto para atender sozinho?
Ele deve conseguir conduzir o diagnóstico, registrar informações, explicar o escopo, reconhecer riscos, tratar objeções e definir os próximos passos sem ultrapassar limites técnicos. A avaliação deve ser feita com simulações e reuniões supervisionadas.
6.O closer deve fazer follow-up?
Sim. O follow-up faz parte da condução da decisão. Cada contato deve ter motivo, contexto e próximo passo, evitando mensagens repetitivas que apenas perguntam se o cliente analisou a proposta.
Como estruturar uma operação comercial mais consistente
Um bom closer na contabilidade combina conhecimento do serviço, capacidade de diagnóstico, comunicação acessível, organização e responsabilidade sobre a qualidade do contrato.
O treinamento deve incluir:
- imersão na operação contábil;
- estudo dos perfis de cliente;
- roteiro de diagnóstico;
- biblioteca de objeções;
- simulações;
- análise de reuniões;
- feedback periódico;
- acompanhamento de indicadores;
- limites técnicos e éticos;
- handoff para implantação.
O objetivo não é formar alguém capaz de pressionar clientes. É desenvolver um profissional que organize decisões, proteja a margem e conecte as necessidades empresariais a um escopo que o escritório realmente consiga entregar.
Transforme oportunidades em contratos com processo e estratégia
O closer não corrige sozinho uma operação comercial desorganizada. Para produzir resultados consistentes, ele precisa receber leads compatíveis, trabalhar com uma proposta de valor clara, utilizar um CRM bem estruturado e contar com processos definidos entre marketing, vendas e atendimento.
A SOMOS AGORA desenvolve estratégias de marketing e crescimento comercial voltadas para empresas contábeis, integrando posicionamento, autoridade, SEO, mídia paga, geração de oportunidades, CRM e processos de vendas.
Essa estrutura ajuda o escritório a melhorar a qualidade dos leads, organizar a atuação do closer, acompanhar indicadores e transformar oportunidades em contratos com maior previsibilidade.
Se o seu escritório ainda depende dos sócios para fechar todas as vendas, perde oportunidades após as reuniões ou não possui um processo claro para treinar a equipe comercial, fale com um especialista da SOMOS AGORA e solicite uma análise da sua operação de marketing e vendas.