Escritórios contábeis raramente perdem uma oportunidade porque o potencial cliente deixou de reconhecer a necessidade de ter um contador. A perda costuma ocorrer porque a conversa comercial não conseguiu demonstrar, de maneira concreta, por que aquele escritório seria a escolha mais adequada.
Quando a apresentação se limita a obrigações, declarações, guias e cumprimento de prazos, o serviço parece semelhante ao oferecido por dezenas de concorrentes. O comprador passa a comparar mensalidades, quantidade de tarefas incluídas e condições de pagamento, deixando em segundo plano critérios como segurança, capacidade técnica e qualidade do acompanhamento.
Bons argumentos comerciais mudam essa percepção. Eles relacionam a contabilidade aos problemas que o empresário deseja resolver, aos riscos que pretende evitar e às decisões que precisa tomar. Em vez de apenas descrever atividades, o escritório mostra como sua estrutura pode contribuir para uma operação mais organizada.
Este artigo apresenta argumentos de venda na contabilidade que podem ser utilizados em reuniões, propostas, páginas de serviços e processos de follow-up, além de explicar como adaptar cada mensagem ao perfil do potencial cliente.
O que são argumentos de venda na contabilidade?
Argumentos de venda na contabilidade são mensagens utilizadas para demonstrar por que um escritório, serviço ou método de trabalho é adequado às necessidades de uma empresa. Eles conectam problemas empresariais, riscos fiscais, objetivos de crescimento e características da operação às soluções oferecidas pelo contador.
Um argumento consistente não depende de promessas exageradas. Ele apresenta o contexto, explica a solução, demonstra capacidade de execução e ajuda o potencial cliente a compreender o impacto da contratação.
Por que muitos argumentos comerciais não convencem?
O conhecimento técnico do contador não se transforma automaticamente em uma boa apresentação comercial.
Na prática, muitos escritórios explicam o serviço a partir da própria estrutura interna. Falam sobre departamentos, sistemas, obrigações entregues e quantidade de profissionais disponíveis. Essas informações podem ser relevantes, mas não respondem sozinhas à principal dúvida do comprador:
Como esse escritório pode melhorar a realidade da minha empresa?
Esse problema também aparece quando não existe um funil de vendas para contabilidade com etapas de diagnóstico, qualificação, proposta e acompanhamento. Sem um processo definido, a equipe tende a apresentar os serviços antes de compreender a necessidade do potencial cliente.
Considere duas apresentações:
Realizamos serviços contábeis, fiscais, trabalhistas e societários para empresas de diferentes segmentos.
Organizamos a rotina contábil, fiscal e trabalhista para que sua empresa cumpra as obrigações, reduza falhas operacionais e tenha informações mais confiáveis para tomar decisões.
A primeira descreve departamentos. A segunda explica a utilidade empresarial do trabalho.
A diferença não está em criar uma frase mais persuasiva, mas em traduzir conhecimento técnico para uma linguagem orientada ao resultado esperado pelo cliente.
Quais argumentos de venda funcionam para escritórios contábeis?
Não existe um único discurso capaz de convencer todas as empresas. O argumento precisa considerar o motivo do contato, o segmento, o porte, a estrutura administrativa e o nível de insatisfação com a contabilidade atual.
A mensagem também deve estar alinhada ao posicionamento construído pelo escritório. Uma estratégia de marketing para contabilidade ajuda a comunicar especialização, método de trabalho e diferenciais antes mesmo da primeira reunião comercial.
Ainda assim, alguns grupos de argumentos possuem ampla aplicação.
1. Redução de riscos fiscais e operacionais
Empresas não contratam um contador apenas para enviar declarações. Elas esperam que o trabalho reduza a possibilidade de erros, atrasos, retrabalho, autuações e decisões baseadas em informações incorretas.
Um argumento de venda pode mostrar que o escritório trabalha com:
- calendários de obrigações;
- conferência de informações;
- revisão de procedimentos;
- acompanhamento de pendências;
- controles de documentos;
- orientação antes de decisões com impacto tributário;
- comunicação sobre alterações relevantes.
Exemplo de argumento:
Nosso trabalho não se limita à entrega das obrigações. Estruturamos controles e rotinas de acompanhamento para identificar inconsistências antes que elas se transformem em problemas fiscais ou operacionais.
Esse argumento é mais consistente do que afirmar que a empresa “nunca terá problemas”. Nenhum escritório controla todos os fatores envolvidos na gestão do cliente.
2. Escolha e revisão do regime tributário
A tributação costuma ser uma preocupação relevante, mas deve ser abordada com precisão.
Prometer redução de impostos antes de analisar faturamento, atividade, folha de pagamento, margem, despesas, créditos e particularidades da operação é inadequado. O argumento correto está na capacidade de realizar uma análise fundamentada.
Exemplo de argumento:
Antes de recomendar qualquer regime, avaliamos a composição das receitas, a folha, as despesas, a margem e as projeções da empresa. A proposta não é prometer economia antecipadamente, mas identificar o enquadramento mais coerente com a operação.
Esse posicionamento transmite competência sem transformar o planejamento tributário em uma promessa automática de redução.
3. Informações para a tomada de decisão
Muitos empresários recebem balancetes e demonstrativos, mas não conseguem interpretá-los.
Nesse caso, o argumento não deve ser apenas “entregamos relatórios”. O diferencial está em explicar como as informações serão organizadas e utilizadas.
Exemplo de argumento:
A contabilidade pode mostrar se o crescimento das vendas está gerando resultado, se as despesas aumentaram acima da receita e se a empresa possui estrutura para investir. Nosso papel é transformar os registros em informações que apoiem essas análises.
O argumento se torna ainda mais forte quando o escritório apresenta exemplos de indicadores acompanhados, como:
- faturamento;
- margem;
- custos;
- despesas;
- resultado;
- endividamento;
- evolução da folha;
- impostos sobre a receita;
- contas a receber;
- necessidade de capital de giro.
4. Atendimento compatível com a complexidade da empresa
“Atendimento personalizado” aparece em tantas apresentações que perdeu parte de sua capacidade de diferenciação.
Para tornar esse argumento verificável, o escritório precisa explicar como o atendimento funciona:
- existe um responsável pela conta?
- quais canais são utilizados?
- há prazo esperado para retorno?
- as reuniões são periódicas?
- o cliente recebe orientações preventivas?
- dúvidas mais complexas são direcionadas a especialistas?
- as solicitações ficam registradas?
Exemplo de argumento:
Cada cliente possui responsáveis definidos e um fluxo de atendimento organizado. As solicitações são registradas, direcionadas ao setor adequado e acompanhadas até a resposta.
Esse nível de explicação transforma uma afirmação abstrata em um processo compreensível.
5. Conhecimento do segmento atendido
A especialização pode ser um argumento forte porque reduz o esforço necessário para compreender particularidades da operação.
Uma clínica, uma transportadora, um e-commerce e uma indústria possuem rotinas, riscos e estruturas diferentes. O escritório que conhece o segmento pode fazer perguntas mais precisas, antecipar demandas e interpretar melhor as informações recebidas.
Exemplo de argumento:
Atendemos empresas com operações semelhantes à sua e conhecemos pontos que costumam exigir atenção, como estrutura de contratação, emissão de documentos, retenções, composição de custos e obrigações específicas.
O escritório deve evitar afirmar que é especialista quando não consegue demonstrar experiência, processos, equipe ou conhecimento efetivo daquele mercado.
6. Organização da transição contábil
Empresas insatisfeitas frequentemente adiam a troca por receio de perder documentos, enfrentar atrasos ou gerar conflitos com o contador anterior.
A condução da transição pode se tornar um argumento comercial relevante.
Exemplo de argumento:
Organizamos um cronograma de transição, solicitamos os documentos necessários, revisamos os acessos e acompanhamos as primeiras competências para reduzir falhas durante a mudança.
O potencial cliente precisa entender:
- quais documentos serão solicitados;
- quem fará o contato com o escritório anterior;
- como serão tratados certificados e procurações;
- quando começa a responsabilidade do novo escritório;
- quais pendências serão verificadas;
- como serão conduzidas as primeiras entregas.
7. Capacidade de acompanhar o crescimento
Uma empresa em expansão pode precisar de mais do que processamento contábil.
Novas unidades, contratações, mudança de regime, reorganização societária, operações em outros estados e aumento do faturamento elevam a complexidade administrativa.
Exemplo de argumento:
Nossa estrutura considera não apenas a situação atual, mas também os próximos movimentos da empresa. Assim, conseguimos orientar mudanças de enquadramento, expansão, contratação e reorganização antes que elas sejam executadas sem planejamento.
Esse argumento é especialmente adequado para empresas que estão crescendo e percebem que a estrutura contábil atual não acompanha mais suas necessidades.
Como utilizar argumentos de venda na contabilidade na prática?
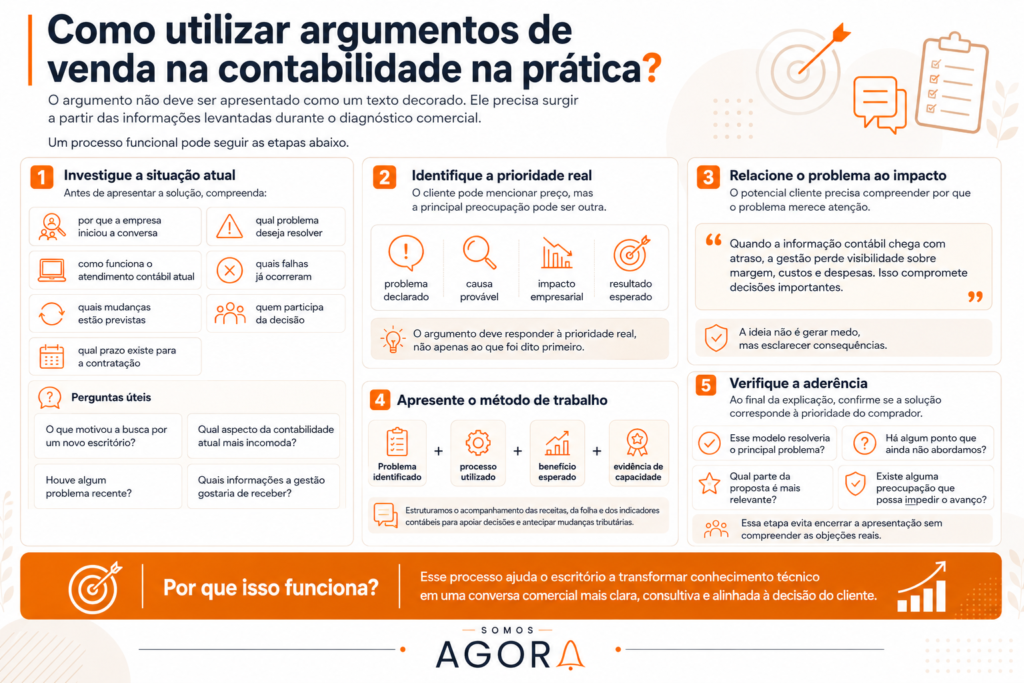
O argumento não deve ser apresentado como um texto decorado. Ele precisa surgir a partir das informações levantadas durante o diagnóstico comercial.
Um processo funcional pode seguir as etapas abaixo.
1. Investigue a situação atual
Antes de apresentar a solução, compreenda:
- por que a empresa iniciou a conversa;
- qual problema deseja resolver;
- como funciona o atendimento contábil atual;
- quais falhas já ocorreram;
- quais mudanças estão previstas;
- quem participa da decisão;
- qual prazo existe para a contratação.
Perguntas úteis incluem:
- O que motivou a busca por um novo escritório?
- Qual aspecto da contabilidade atual mais incomoda?
- Houve algum problema fiscal, trabalhista ou societário recente?
- A empresa pretende crescer, contratar ou abrir unidades?
- Quais informações a gestão gostaria de receber e não recebe?
- Como seria um atendimento contábil satisfatório?
2. Identifique a prioridade real
O cliente pode mencionar preço, mas apresentar sinais de que sua principal preocupação é atendimento, segurança ou falta de orientação.
O vendedor deve distinguir:
- problema declarado;
- causa provável;
- impacto empresarial;
- resultado esperado.
Uma empresa que reclama da demora nas respostas pode, na verdade, estar preocupada com decisões tomadas sem orientação. Nesse caso, o argumento precisa abordar o processo de atendimento e o acesso a informações, não apenas prometer respostas rápidas.
3. Relacione o problema ao impacto
O potencial cliente precisa compreender por que o problema merece atenção.
Exemplo:
Quando a informação contábil chega com atraso, a gestão perde a capacidade de acompanhar margem, custos e evolução das despesas. Isso faz com que decisões importantes sejam tomadas apenas com base no saldo bancário.
A intenção não é gerar medo, mas esclarecer consequências que podem estar sendo ignoradas.
*******
4. Apresente o método de trabalho
Depois de demonstrar compreensão, explique como o escritório atua.
Uma estrutura útil é:
Problema identificado + processo utilizado + benefício esperado + evidência de capacidade.
Exemplo:
Como sua empresa possui contratos recorrentes e está ampliando a equipe, estruturamos o acompanhamento das receitas, da folha e dos indicadores contábeis. Esse processo permite observar o impacto das contratações sobre a margem e antecipar mudanças que podem afetar o enquadramento tributário.
5. Verifique a aderência
Ao final da explicação, confirme se a solução corresponde à prioridade do comprador.
Perguntas possíveis:
- Esse modelo resolveria o principal problema que você mencionou?
- Há algum ponto da operação que ainda não abordamos?
- Qual parte da proposta é mais relevante para sua decisão?
- Existe alguma preocupação que poderia impedir o avanço?
Essa etapa evita que a apresentação seja encerrada sem compreender as objeções reais.
Argumentos comerciais para diferentes necessidades
A tabela abaixo relaciona situações comuns, argumentos inadequados e abordagens mais consistentes.
| Situação do potencial cliente | Argumento fraco | Argumento mais consistente | Evidência que pode sustentar a mensagem |
| Paga impostos e não entende os cálculos | “Vamos reduzir seus impostos” | “Revisaremos o enquadramento e explicaremos os fatores que formam a carga tributária” | Diagnóstico, simulações e memória de cálculo |
| Reclama da demora no atendimento | “Nosso atendimento é excelente” | “Trabalhamos com responsáveis definidos, registro de solicitações e fluxo de acompanhamento” | SLA interno, canais e responsáveis |
| Não recebe informações gerenciais | “Entregamos relatórios completos” | “Organizamos indicadores que ajudam a interpretar resultado, custos e evolução da operação” | Modelos de relatórios e reuniões |
| Está crescendo rapidamente | “Acompanhamos o crescimento” | “Analisamos os efeitos do aumento de faturamento, folha, unidades e complexidade tributária” | Reuniões de revisão e projeções |
| Tem receio de trocar de contador | “A troca é simples” | “Conduzimos a transição com cronograma, conferência de documentos e definição de responsabilidades” | Checklist de transição |
| Compara propostas apenas pelo preço | “Temos o melhor custo-benefício” | “Nossa proposta inclui processos de prevenção, acompanhamento e orientação compatíveis com a complexidade da empresa” | Escopo detalhado e rotina de atendimento |
| Já teve problemas fiscais | “Isso não acontecerá conosco” | “Revisamos pendências, organizamos controles e orientamos correções para reduzir a repetição das falhas” | Levantamento inicial e plano de regularização |
Como responder às principais objeções comerciais?
Objeções não devem ser tratadas como resistência a ser vencida. Elas indicam que o potencial cliente ainda não percebeu valor suficiente, não confia na solução ou possui uma restrição que precisa ser compreendida.
“O valor está acima de outra proposta”
Em vez de oferecer desconto imediatamente, esclareça o escopo.
Faz sentido comparar os valores, mas também precisamos verificar se as propostas contemplam o mesmo nível de acompanhamento, atendimento e responsabilidade. Posso mostrar quais processos estão incluídos e como eles se relacionam às necessidades que você apresentou.
Quando as propostas realmente forem equivalentes, o escritório deverá decidir se possui margem e interesse para negociar.
“Preciso pensar”
A frase pode esconder diferentes questões:
- dúvida sobre o valor;
- receio da transição;
- necessidade de consultar um sócio;
- falta de urgência;
- comparação com concorrentes;
- insegurança sobre a solução.
Uma resposta possível:
Claro. Para que eu não envie informações desnecessárias, qual ponto ainda precisa ser avaliado antes da decisão?
“Meu contador cobra menos”
O preço atual não informa se o escopo e a entrega são equivalentes.
O valor precisa fazer sentido para a estrutura da empresa. A comparação mais segura é observar o que está incluído, como funciona o atendimento e quais responsabilidades cada escritório assume. Podemos revisar esses pontos juntos.
“Nunca tive problemas com a contabilidade atual”
A ausência de um problema evidente não elimina oportunidades de melhoria.
Isso é positivo. Nesse caso, a avaliação não precisa partir de uma falha, mas da aderência do serviço à próxima fase da empresa. Podemos analisar se o modelo atual oferece as informações e o suporte necessários para os planos que você mencionou.
Aspectos éticos, legais e operacionais da argumentação comercial
A comunicação comercial de serviços contábeis deve preservar a veracidade, a responsabilidade profissional e a capacidade de comprovar as afirmações utilizadas.
1.Código de Ética Profissional do Contador
A NBC PG 01, que institui o Código de Ética Profissional do Contador, estabelece parâmetros para a conduta profissional e para a publicidade dos serviços contábeis.
Além disso, o Conselho Federal de Contabilidade orienta que a publicidade digital de organizações contábeis apresente as informações profissionais aplicáveis, como razão social ou nome de fantasia, CNPJ e registro no Conselho Regional de Contabilidade.
Na argumentação comercial, o escritório deve evitar:
- prometer economia tributária antes da análise;
- garantir resultados que dependem do cliente ou de terceiros;
- utilizar informações falsas ou não comprováveis;
- depreciar concorrentes;
- apresentar exceções como resultados esperados;
- omitir limitações relevantes;
- criar urgência artificial;
- divulgar casos de clientes sem os cuidados necessários.
Expressões como “o melhor escritório da cidade”, “garantia de redução de impostos” ou “zero risco fiscal” são frágeis porque não possuem critérios objetivos ou prometem condições que não podem ser asseguradas.
2.LGPD e tratamento de dados comerciais
Durante o processo de vendas, o escritório pode coletar nome, telefone, e-mail, cargo, empresa, histórico de contato e informações sobre necessidades empresariais. Esses registros estão sujeitos à Lei nº 13.709/2018, a Lei Geral de Proteção de Dados Pessoais.
A operação comercial deve considerar:
- finalidade da coleta;
- base legal aplicável;
- controle de acesso;
- segurança dos registros;
- prazo de retenção;
- atualização das informações;
- atendimento aos direitos do titular;
- governança sobre planilhas, CRM e ferramentas de comunicação.
O CRM não deve se transformar em um repositório de comentários excessivos ou informações sem utilidade comercial. A Autoridade Nacional de Proteção de Dados também disponibiliza um guia de segurança da informação para agentes de tratamento de pequeno porte, com orientações aplicáveis à proteção dos dados armazenados.
3.Coerência entre promessa e operação
O melhor argumento perde valor quando o escritório não consegue entregar o que apresentou.
Antes de prometer atendimento consultivo, reuniões recorrentes, relatórios gerenciais ou acompanhamento preventivo, a gestão deve verificar:
- capacidade da equipe;
- divisão de responsabilidades;
- tecnologia disponível;
- qualidade dos dados;
- processos internos;
- frequência das entregas;
- limites do contrato;
- critérios de priorização.
O discurso comercial deve representar a operação real, não uma versão idealizada do serviço.
Principais erros nos argumentos de venda na contabilidade
1. Apresentar serviços antes de compreender a necessidade
Erro: iniciar a reunião descrevendo todos os departamentos e soluções.
Impacto: o potencial cliente recebe informações desconectadas do problema que deseja resolver.
Como evitar: conduzir um diagnóstico antes da apresentação.
2. Transformar preço no único diferencial
Erro: utilizar desconto como principal recurso de convencimento.
Impacto: redução da margem, atração de clientes pouco aderentes e dificuldade para sustentar a entrega.
Como evitar: detalhar escopo, responsabilidades, método e valor empresarial.
3. Prometer economia tributária sem análise
Erro: afirmar que a empresa pagará menos impostos antes de examinar os dados.
Impacto: criação de expectativas inadequadas e exposição ética e comercial.
Como evitar: vender a qualidade do diagnóstico e do planejamento, não um resultado antecipado.
4. Utilizar frases genéricas
Erro: repetir termos como atendimento personalizado, parceria e solução completa sem explicar o funcionamento.
Impacto: o escritório parece semelhante aos concorrentes.
Como evitar: apresentar processos, exemplos, responsabilidades e evidências.
5. Falar apenas de características técnicas
Erro: explicar sistemas, departamentos e obrigações sem relacioná-los aos objetivos da empresa.
Impacto: o comprador não compreende o benefício da estrutura apresentada.
Como evitar: traduzir cada característica em utilidade prática.
6. Aplicar o mesmo discurso a todos os leads
Erro: utilizar uma apresentação padronizada sem considerar segmento, porte ou momento empresarial.
Impacto: perda de relevância e dificuldade para responder objeções.
Como evitar: manter uma estrutura comercial padronizada, mas personalizar os argumentos conforme o diagnóstico.
Benefícios de uma argumentação comercial bem estruturada
Aumento da taxa de conversão
Quando a apresentação responde às prioridades do comprador, a proposta deixa de ser apenas uma relação de tarefas e valores.
Menor dependência de descontos
A compreensão do escopo e do impacto do serviço reduz a comparação baseada exclusivamente na mensalidade.
Melhoria da qualidade dos clientes conquistados
Um processo consultivo ajuda a identificar empresas que valorizam o método de trabalho e possuem necessidades compatíveis com a estrutura do escritório.
Redução de conflitos após a contratação
Argumentos claros também funcionam como alinhamento de expectativas. O cliente compreende melhor o que será entregue, quais são suas responsabilidades e quais resultados dependem de informações fornecidas pela própria empresa.
Maior eficiência operacional
A padronização do diagnóstico, dos argumentos e das respostas a objeções facilita o treinamento da equipe e reduz improvisações.
Crescimento comercial mais previsível
Quando os argumentos são registrados no CRM e relacionados aos resultados, o escritório consegue avaliar quais mensagens funcionam melhor por segmento, serviço, origem do lead e etapa do funil.
Esse processo também fortalece a autoridade digital da contabilidade, pois aproxima o discurso usado no site, nos conteúdos e nas redes sociais da abordagem apresentada durante a negociação.
Como medir a eficiência dos argumentos comerciais?
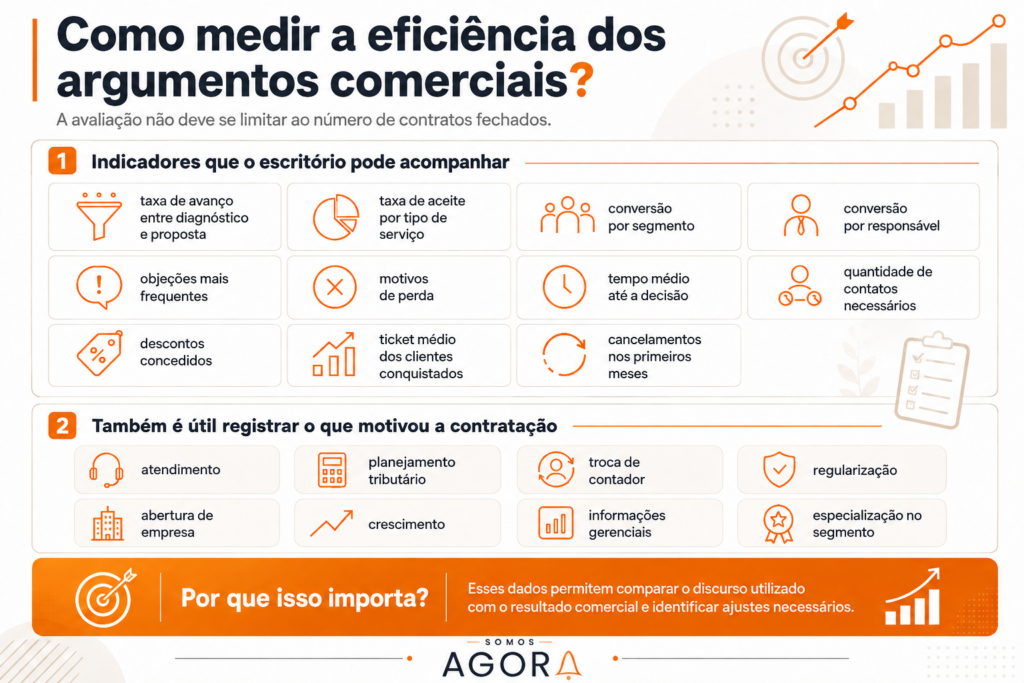
A avaliação não deve se limitar ao número de contratos fechados.
O escritório pode acompanhar:
- taxa de avanço entre diagnóstico e proposta;
- taxa de aceite por tipo de serviço;
- conversão por segmento;
- conversão por responsável;
- objeções mais frequentes;
- motivos de perda;
- tempo médio até a decisão;
- quantidade de contatos necessários;
- descontos concedidos;
- ticket médio dos clientes conquistados;
- cancelamentos nos primeiros meses.
Também é útil registrar qual prioridade motivou a contratação:
- atendimento;
- planejamento tributário;
- troca de contador;
- regularização;
- abertura de empresa;
- crescimento;
- informações gerenciais;
- especialização no segmento.
Esses dados permitem comparar o discurso utilizado com o resultado comercial e identificar ajustes necessários.
Perguntas frequentes sobre argumentos de venda na contabilidade
1.Qual é o melhor argumento para vender serviços contábeis?
O melhor argumento é aquele que conecta uma necessidade comprovada do cliente a um processo que o escritório realmente consegue executar. Segurança, atendimento, planejamento e informação podem ser bons argumentos, desde que sejam específicos e demonstráveis.
2.É correto prometer redução de impostos?
Não é recomendável prometer economia antes de analisar a operação. O escritório pode oferecer revisão tributária, simulações e planejamento, explicando que o resultado depende das características e dos dados da empresa.
3.Como vender contabilidade sem competir por preço?
O escritório precisa diferenciar escopo, método, atendimento, especialização e capacidade de orientação. Quanto mais genérica for a proposta, maior será a tendência de comparação apenas pela mensalidade.
4.Argumentos de venda podem ser padronizados?
A estrutura pode ser padronizada, mas a aplicação deve ser personalizada. O escritório pode criar uma biblioteca de argumentos por problema, segmento e serviço, selecionando os mais adequados após o diagnóstico.
5.Como apresentar diferenciais sem falar mal do concorrente?
Descreva como seu escritório trabalha, quais processos utiliza e quais responsabilidades assume. Não é necessário depreciar outro profissional para demonstrar capacidade técnica ou operacional.
6.O vendedor precisa dominar contabilidade?
Ele não precisa executar todas as rotinas, mas deve compreender os serviços, os limites das soluções e as situações em que um especialista técnico precisa participar da conversa.
Como transformar argumentos em um processo comercial consistente
Os argumentos de venda na contabilidade funcionam quando deixam de ser frases isoladas e passam a integrar um método.
Esse método começa com a qualificação da oportunidade, avança pelo diagnóstico, relaciona problemas a impactos, apresenta uma solução compatível e registra objeções, decisões e próximos passos.
Os argumentos mais convincentes não são necessariamente os mais enfáticos. São aqueles que demonstram compreensão da empresa, explicam o processo de trabalho e apresentam evidências suficientes para reduzir a insegurança do comprador.
Para sustentar esse posicionamento, o escritório precisa alinhar marketing, vendas, atendimento e operação. A comunicação atrai uma expectativa; a equipe comercial transforma essa expectativa em proposta; e a área técnica precisa entregar o que foi apresentado.
A construção de demanda também pode ser ampliada por uma estratégia de prospecção ativa para contadores, desde que as abordagens sejam segmentadas, consultivas e integradas ao posicionamento do escritório.
Estruture uma comunicação comercial que gere oportunidades qualificadas
A SOMOS AGORA desenvolve estratégias voltadas ao crescimento de empresas contábeis, conectando posicionamento, autoridade digital, SEO, produção de conteúdo, tráfego pago, redes sociais, tecnologia, CRM e organização comercial.
O objetivo não é apenas aumentar o volume de contatos, mas ajudar o escritório a comunicar seus diferenciais com clareza, atrair empresas compatíveis com sua estrutura e transformar oportunidades em contratos por meio de um processo comercial mensurável.
Se o seu escritório possui capacidade técnica, mas ainda encontra dificuldade para demonstrar valor, organizar os argumentos de venda e acompanhar as oportunidades geradas, converse com a equipe da SOMOS AGORA. A análise pode identificar ajustes no posicionamento, na geração de demanda e no processo de conversão comercial.