Uma proposta contábil pode conter uma relação completa de serviços, preços, prazos e condições e, ainda assim, não ajudar o potencial cliente a tomar uma decisão. Isso acontece quando o documento descreve o escritório, mas não demonstra como a contratação resolverá os problemas identificados durante a conversa comercial.
Outro erro recorrente é tratar a proposta como uma tabela de honorários. Quando o cliente recebe apenas uma lista de obrigações e um valor mensal, tende a comparar escritórios com base no preço. A qualidade técnica, o método de atendimento, a capacidade consultiva e a segurança da operação ficam em segundo plano.
Uma proposta de alto valor segue outra lógica. Ela parte do diagnóstico, organiza as necessidades do cliente, delimita o trabalho e apresenta uma solução coerente com a complexidade da empresa. O preço continua sendo relevante, mas passa a ser analisado em conjunto com o risco reduzido, o suporte oferecido e os resultados operacionais esperados.
Neste artigo, você entenderá como estruturar uma proposta comercial contábil, quais informações precisam aparecer no documento, como apresentar honorários com clareza e quais cuidados éticos, jurídicos e operacionais devem orientar esse processo.
O que é uma proposta comercial para contabilidade?
A proposta comercial para contabilidade é o documento que apresenta o diagnóstico realizado pelo escritório, os serviços recomendados, o escopo do trabalho, as responsabilidades das partes, os honorários e as condições para contratação.
Sua função não é apenas informar um preço, mas demonstrar por que a solução proposta é adequada à realidade do potencial cliente. Uma boa proposta traduz necessidades empresariais em entregas contábeis compreensíveis, reduz dúvidas e prepara a formalização do contrato.
Por que algumas propostas contábeis geram valor e outras viram comparação de preço?
O cliente dificilmente consegue avaliar a qualidade técnica de dois escritórios apenas observando expressões como “assessoria completa”, “atendimento personalizado” ou “contabilidade consultiva”.
Quando todas as propostas utilizam as mesmas afirmações, o preço se torna o elemento mais fácil de comparar. Por isso, a construção de uma autoridade digital para contabilidades também interfere na forma como o mercado percebe o valor do escritório antes mesmo da reunião comercial.
O escritório precisa transformar características abstratas em componentes verificáveis da prestação do serviço. Em vez de informar apenas que oferece atendimento próximo, pode especificar:
- quem será o responsável pela conta;
- quais canais serão utilizados;
- qual é o prazo esperado de resposta;
- com que frequência ocorrerão reuniões;
- quais relatórios serão entregues;
- como serão conduzidas revisões tributárias;
- quais indicadores serão acompanhados;
- como funcionará o processo de implantação.
A percepção de valor cresce quando o potencial cliente consegue visualizar a execução, os responsáveis envolvidos e o padrão de atendimento que receberá.
A proposta começa antes da elaboração do documento
A qualidade da proposta depende da conversa que a antecede.
Sem diagnóstico, o escritório tende a oferecer um pacote padronizado. Isso aumenta o risco de incluir atividades desnecessárias, omitir demandas relevantes ou apresentar um preço incompatível com a complexidade da empresa.
Antes de elaborar o documento, é necessário compreender fatores como:
- atividade econômica;
- regime tributário;
- faturamento;
- quantidade de empregados;
- número de sócios;
- volume de documentos;
- municípios e estados envolvidos;
- existência de filiais;
- sistemas utilizados;
- situação fiscal;
- obrigações específicas;
- nível de organização interna;
- expectativas em relação ao atendimento;
- motivos para contratar ou trocar de contador.
Essas informações permitem construir uma solução proporcional ao trabalho, ao risco assumido e ao nível de suporte necessário.
Valor não significa prometer economia ou resultados garantidos
Uma proposta contábil de alto valor não depende de frases agressivas ou promessas financeiras antecipadas.
Sem analisar documentos, operações, regime tributário e histórico fiscal, o escritório não pode afirmar com segurança quanto o cliente economizará. Também não deve garantir que determinada estratégia produzirá um resultado específico.
O valor pode ser demonstrado por meio do método, da experiência, da especialização, da estrutura e da capacidade de identificar oportunidades após uma avaliação adequada.
Esse cuidado também está relacionado à NBC PG 01, que institui o Código de Ética Profissional do Contador e orienta a conduta, a oferta e a publicidade dos serviços contábeis.
Quais elementos aumentam o valor percebido da proposta?
Uma proposta consistente combina personalização, clareza, segurança e capacidade real de entrega. O cliente precisa compreender não apenas o que será feito, mas por que aquelas atividades foram recomendadas.
1.Diagnóstico da situação encontrada
A abertura do documento pode apresentar uma descrição breve da empresa e dos principais pontos identificados.
A empresa está ampliando sua operação, possui colaboradores em diferentes funções e precisa organizar as rotinas contábeis, fiscais e trabalhistas para reduzir retrabalhos e acompanhar o crescimento com informações mais confiáveis.
Esse bloco mostra que o escritório compreendeu a situação. Não deve expor conclusões definitivas sem análise documental, mas pode registrar necessidades relatadas durante a reunião.
2.Objetivos da contratação
O documento deve explicar o que a solução pretende organizar, corrigir ou melhorar.
Entre os objetivos possíveis estão:
- garantir o cumprimento das obrigações contábeis e fiscais;
- organizar o fechamento mensal;
- melhorar a comunicação entre empresa e contabilidade;
- avaliar o enquadramento tributário;
- acompanhar indicadores;
- estruturar o departamento pessoal;
- apoiar decisões societárias;
- preparar a empresa para expansão;
- reduzir riscos associados a atrasos e inconsistências.
O objetivo precisa estar relacionado à situação do cliente, e não ao portfólio inteiro do escritório.
3.Escopo detalhado
O escopo informa o que está incluído nos honorários.
Expressões amplas como “assessoria fiscal” ou “departamento pessoal completo” podem gerar interpretações diferentes. O ideal é dividir o trabalho em entregas.
Na área fiscal, por exemplo, o escopo pode incluir:
- escrituração dos documentos fiscais;
- apuração dos tributos aplicáveis;
- preparação e transmissão das obrigações previstas;
- orientação sobre emissão de documentos;
- acompanhamento das certidões definidas no contrato;
- suporte para dúvidas relacionadas às rotinas contratadas.
A proposta também pode informar o que não está incluído, como defesas administrativas, parcelamentos, recuperação de créditos, regularizações anteriores, alterações societárias ou projetos especiais.
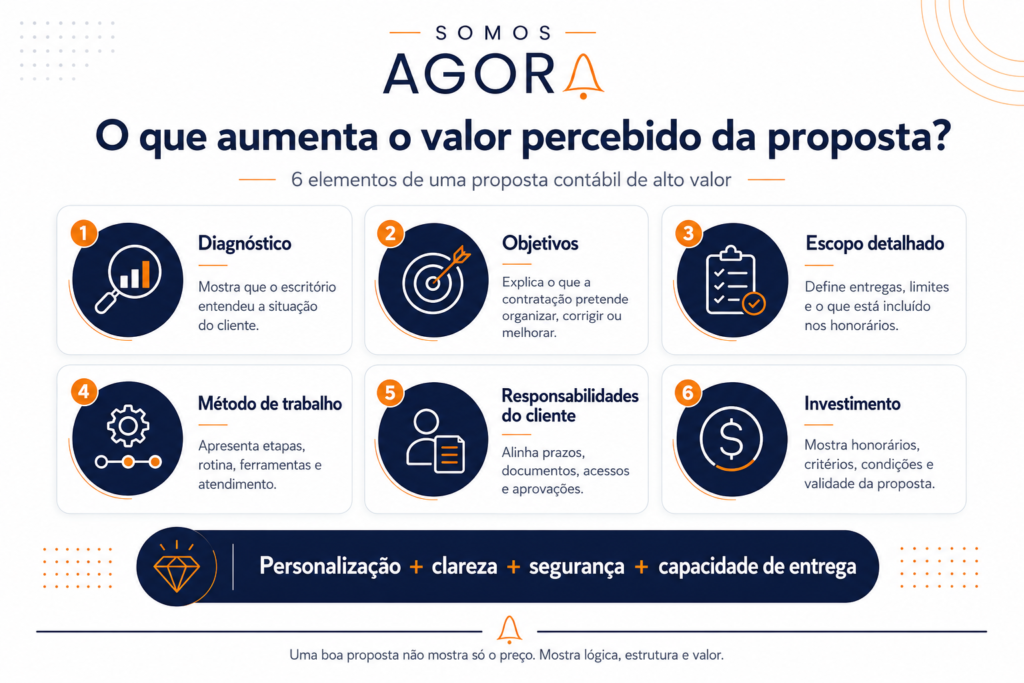
4.Método de trabalho
O método demonstra como a operação será conduzida.
O escritório pode apresentar:
- etapas da implantação;
- calendário de envio de documentos;
- ferramentas utilizadas;
- rotina de fechamento;
- processo de atendimento;
- periodicidade dos relatórios;
- reuniões previstas;
- procedimentos para solicitações extraordinárias.
Esse detalhamento ajuda o cliente a entender que existe uma estrutura por trás da oferta.
5.Responsabilidades do cliente
A prestação contábil depende de informações fornecidas pela empresa.
A proposta deve deixar claro que o cliente será responsável por:
- enviar documentos dentro dos prazos;
- informar admissões, afastamentos e desligamentos;
- comunicar alterações societárias e operacionais;
- manter os acessos necessários;
- validar informações solicitadas;
- indicar responsáveis internos;
- cumprir os prazos de aprovação.
Essa definição reduz conflitos e evita que atrasos causados pela ausência de documentos sejam atribuídos ao escritório.
6.Investimento e critérios de precificação
Os honorários precisam ser apresentados de forma objetiva.
Além do valor mensal, a proposta pode informar:
- taxa de implantação;
- vencimento;
- forma de pagamento;
- reajuste;
- cobrança de serviços extraordinários;
- valor por colaborador adicional;
- limite de movimentação considerado;
- condições para revisão dos honorários;
- validade da proposta.
A apresentação do investimento deve acontecer depois da explicação do diagnóstico, do escopo e do método. Assim, o cliente entende o que está sendo contratado antes de avaliar o preço.
Como apresentar uma proposta contábil na prática?
A proposta não deve ser simplesmente enviada por e-mail ou WhatsApp sem explicação, especialmente quando envolve uma empresa de maior porte ou uma operação complexa.
Ela deve fazer parte de um funil de vendas para contabilidade com etapas definidas, registros no CRM e atividades de acompanhamento.
- Qualifique a oportunidade
Confirme se o perfil, a necessidade, a localização, o porte e a expectativa do potencial cliente são compatíveis com os serviços do escritório. - Realize uma reunião de diagnóstico
Investigue a estrutura da empresa, as dificuldades, os riscos percebidos, os objetivos e os motivos da contratação. - Analise a complexidade
Avalie o volume operacional, o regime tributário, a folha, as obrigações, os sistemas, as filiais e as demandas extraordinárias. - Defina a solução recomendada
Selecione apenas os serviços necessários para atender à situação identificada. Serviços adicionais podem ser apresentados como módulos opcionais. - Calcule os honorários
Considere horas estimadas, equipe envolvida, tecnologia, responsabilidade técnica, complexidade, risco, frequência de atendimento e margem necessária para sustentar a entrega. - Prepare o documento
Organize diagnóstico, objetivos, escopo, método, responsabilidades, cronograma, investimento e condições. - Apresente a proposta em reunião
Explique a lógica da solução, os limites do trabalho e os próximos passos. Essa conversa permite tratar objeções antes que a decisão seja reduzida ao preço. - Formalize a decisão
Após a aprovação, encaminhe o contrato, solicite os documentos de implantação e registre as condições negociadas. - Faça o acompanhamento comercial
Se o cliente não responder, realize contatos objetivos, sem pressão excessiva. Pergunte se existem dúvidas, pendências internas ou necessidade de ajuste no escopo.
Como estruturar o documento da proposta comercial contábil?
A extensão depende da complexidade do serviço. Uma pequena empresa pode receber uma proposta enxuta. Um grupo empresarial com filiais, folha extensa e operações interestaduais exigirá mais detalhes.
Uma estrutura aplicável a diferentes situações inclui:
1. Identificação das partes
Apresente os dados do escritório e do potencial cliente.
Também é necessário observar as exigências de identificação profissional. O Conselho Federal de Contabilidade esclarece que propostas comerciais, contratos e outros materiais devem conter o nome, a categoria profissional e o número de registro do profissional responsável, conforme as orientações sobre peças contábeis e publicitárias.
2. Contexto da empresa
Resuma as informações relevantes obtidas durante o diagnóstico, sem expor dados desnecessários ou conclusões que ainda dependam de validação.
3. Necessidades identificadas
Organize os problemas, objetivos e demandas relatados pelo potencial cliente.
4. Solução recomendada
Explique quais frentes serão atendidas e por que foram selecionadas.
5. Escopo dos serviços
Detalhe as atividades incluídas em cada área, a periodicidade das entregas e os responsáveis envolvidos.
6. Limites e exclusões
Informe atividades não contempladas nos honorários recorrentes e explique como os serviços extraordinários serão solicitados e precificados.
7. Processo de implantação
Apresente os documentos necessários, os responsáveis, os acessos e a previsão das etapas.
8. Rotina de atendimento
Defina canais, responsáveis, prazos, reuniões e formas de solicitação.
9. Investimento
Informe honorários, taxas, condições de pagamento e critérios de revisão.
10. Validade e aceite
Determine o período de validade e a forma de aprovação da proposta.
Aspectos técnicos, éticos, jurídicos e operacionais
A elaboração de propostas envolve mais do que técnicas de vendas. O escritório precisa observar normas profissionais, proteção de dados, capacidade de execução e coerência contratual.
1.Código de Ética Profissional do Contador
A NBC PG 01 orienta a conduta dos profissionais da contabilidade e inclui regras relacionadas à publicidade e à oferta de serviços profissionais.
Na prática comercial, o escritório deve evitar:
- afirmações enganosas;
- promessas de resultados garantidos;
- informações que não possam ser comprovadas;
- comparações depreciativas;
- omissão de limitações;
- uso de medo para forçar a contratação;
- apresentação de hipóteses como resultados certos;
- divulgação indevida de informações de clientes.
É possível destacar experiência, método, especialização, tecnologia e estrutura. O cuidado está em não transformar esses elementos em alegações exageradas ou impossíveis de demonstrar.
2.LGPD e tratamento de dados comerciais
Durante a qualificação e o diagnóstico, o escritório pode coletar nome, telefone, e-mail, cargo, histórico de conversas e informações sobre a empresa.
A Lei nº 13.709/2018, conhecida como Lei Geral de Proteção de Dados Pessoais, estabelece regras para operações como coleta, armazenamento, consulta, compartilhamento e eliminação de dados pessoais.
A operação comercial deve definir:
- quais dados serão coletados;
- para qual finalidade;
- quem poderá acessá-los;
- onde serão armazenados;
- por quanto tempo serão mantidos;
- como solicitações dos titulares serão atendidas;
- quais medidas reduzirão acessos indevidos.
Dados de pessoas jurídicas não são dados pessoais por si só. Entretanto, informações de sócios, gestores, empregados e contatos comerciais identificáveis podem estar sujeitas à LGPD.
3.Coerência entre proposta e contrato
A proposta apresenta a solução comercial. O contrato formaliza direitos, deveres, condições, responsabilidades e limites.
Os dois documentos não devem se contradizer.
Se a proposta promete reuniões mensais, relatórios específicos ou determinado prazo de atendimento, esses compromissos precisam ser compatíveis com o contrato e com a capacidade operacional do escritório.
4.Capacidade real de entrega
Uma proposta pode ser comercialmente atraente e operacionalmente inviável.
Antes de incluir atendimento ilimitado, reuniões frequentes, relatórios personalizados ou consultoria recorrente, o escritório precisa avaliar:
- disponibilidade da equipe;
- conhecimento técnico;
- capacidade dos sistemas;
- custo de execução;
- tempo necessário;
- volume de clientes;
- dependência de terceiros;
- necessidade de especialistas.
Vender um nível de serviço que não pode ser sustentado compromete a margem, o atendimento e a reputação.
Comparação entre uma proposta genérica e uma proposta de alto valor
| Elemento | Proposta genérica | Proposta de alto valor |
| Abertura | Apresentação institucional extensa | Contextualização da situação do cliente |
| Serviços | Lista ampla de departamentos | Escopo ligado às necessidades identificadas |
| Diferenciais | Afirmações como qualidade e agilidade | Método, responsáveis, prazos e rotinas |
| Honorários | Valor isolado | Investimento associado ao escopo e à complexidade |
| Entregas | Termos abrangentes | Atividades, relatórios e limites definidos |
| Atendimento | “Suporte personalizado” | Canais, responsáveis e frequência especificados |
| Implantação | Não detalhada | Etapas, documentos, prazos e responsáveis |
| Responsabilidades | Concentradas no escritório | Obrigações de ambas as partes |
| Serviços adicionais | Não informados | Atividades extraordinárias separadas |
| Próximo passo | Chamada comercial sem direcionamento | Aceite, contrato e início da implantação |
Principais erros em propostas comerciais para contabilidade
1. Enviar preço antes de compreender a demanda
O erro: o escritório apresenta honorários sem conhecer o volume e a complexidade da operação.
Impacto: existe o risco de cobrar abaixo do necessário ou perder a oportunidade por apresentar um valor sem justificativa.
Como evitar: realize uma qualificação mínima e colete informações suficientes antes da precificação.
2. Utilizar o mesmo modelo para todos os clientes
O erro: o documento apresenta todos os serviços do escritório, independentemente da necessidade.
Impacto: a proposta parece genérica e dificulta a percepção de personalização.
Como evitar: mantenha uma estrutura-base, mas adapte contexto, escopo, objetivos e investimento.
3. Descrever departamentos sem explicar entregas
O erro: termos como fiscal, contábil e trabalhista aparecem sem detalhamento.
Impacto: cada parte cria uma interpretação diferente sobre o que está incluído.
Como evitar: transforme departamentos em atividades, rotinas e responsabilidades compreensíveis.
4. Prometer resultados sem análise suficiente
O erro: a proposta garante economia tributária ou redução de custos antes de examinar a empresa.
Impacto: cria expectativa inadequada, aumenta o risco comercial e pode contrariar as orientações éticas da profissão.
Como evitar: apresente oportunidades como hipóteses sujeitas a diagnóstico, documentação e validação técnica.
5. Esconder limites e custos adicionais
O erro: a proposta não informa quais atividades serão cobradas separadamente.
Impacto: surgem conflitos quando o cliente solicita alterações societárias, regularizações ou trabalhos extraordinários.
Como evitar: insira uma seção objetiva de exclusões e serviços adicionais.
6. Não apresentar a proposta
O erro: o documento é enviado sem reunião, explicação ou acompanhamento.
Impacto: o cliente avalia páginas e preços sem compreender a construção da solução.
Como evitar: reserve um encontro para apresentar o diagnóstico, explicar o escopo e responder às objeções.
Benefícios de uma proposta contábil bem estruturada
Maior percepção de valor
O cliente compreende o trabalho necessário e identifica diferenças que vão além dos honorários.
Redução de negociações baseadas somente em preço
Quando escopo, método e responsabilidades estão claros, a comparação deixa de considerar apenas o valor mensal.
Melhor margem operacional
A definição das atividades reduz serviços não previstos e permite precificar a complexidade com mais precisão.
Implantação mais organizada
O cliente recebe orientações sobre documentos, prazos, acessos e responsáveis antes do início da operação.
Menos conflitos durante o contrato
Limites claros diminuem divergências sobre entregas, atendimento e cobranças adicionais.
Maior segurança profissional
A proposta registra as condições apresentadas e ajuda a manter coerência entre a venda, o contrato e a execução.
Crescimento comercial mais previsível
Um modelo estruturado permite acompanhar quantas propostas foram enviadas, apresentadas, aprovadas, recusadas ou perdidas por preço, prazo, escopo ou ausência de decisão.
Como acompanhar o desempenho das propostas?
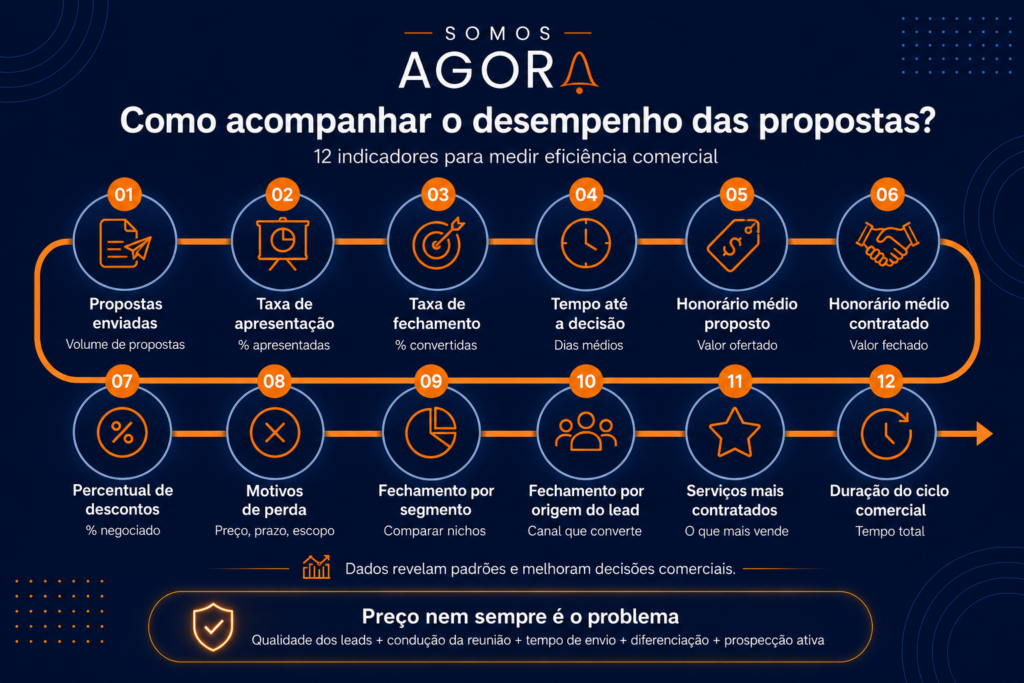
A melhoria do processo depende de dados. Uma estratégia de marketing para contabilidade precisa conectar a origem do lead aos resultados registrados durante a negociação.
O escritório pode acompanhar indicadores como:
- quantidade de propostas enviadas;
- taxa de apresentação;
- taxa de fechamento;
- tempo médio até a decisão;
- honorário médio proposto;
- honorário médio contratado;
- percentual de descontos;
- motivos de perda;
- taxa de fechamento por segmento;
- taxa de fechamento por origem do lead;
- serviços mais contratados;
- duração média do ciclo comercial.
O motivo de perda deve ser registrado de forma padronizada. Categorias como preço, prazo, ausência de urgência, concorrente, escopo, falta de retorno e decisão interna ajudam a identificar padrões.
Uma taxa de fechamento baixa não significa necessariamente que os preços estão altos. O problema pode estar na qualidade dos leads, na condução da reunião, na demora para enviar a proposta, na falta de diferenciação ou em falhas na prospecção ativa para contadores.
Perguntas frequentes sobre proposta comercial para contabilidade
1.O que deve constar em uma proposta contábil?
A proposta deve apresentar contexto, necessidades identificadas, solução recomendada, escopo, limites, responsabilidades, método de trabalho, implantação, honorários, condições e validade. Também deve conter a identificação profissional exigida pelas normas aplicáveis.
2.É necessário colocar todos os serviços do escritório?
Não. O documento deve priorizar os serviços relacionados às necessidades do potencial cliente. Outros serviços podem ser apresentados como módulos opcionais ou possibilidades futuras.
3.Como apresentar o preço sem desvalorizar o serviço?
Apresente primeiro o diagnóstico, o escopo, as entregas e o método. Depois, informe os honorários e explique os fatores considerados na composição do investimento, sem transformar a reunião em uma defesa excessiva do preço.
4.A proposta pode prometer redução de impostos?
O escritório pode explicar que realizará análises tributárias e buscará oportunidades legalmente aplicáveis. Não deve garantir economia antes de examinar documentos, operações, regime tributário e demais condições da empresa.
5.Quanto tempo uma proposta comercial deve ficar válida?
O prazo depende do processo do escritório e da possibilidade de mudança nas condições avaliadas. Períodos de 7, 10 ou 15 dias podem ser utilizados, desde que a validade esteja informada de maneira clara.
6.Proposta comercial e contrato são a mesma coisa?
Não. A proposta apresenta a solução, o escopo e o investimento. O contrato formaliza a relação, as obrigações, os limites, as condições jurídicas e as responsabilidades das partes. Os documentos precisam ser coerentes entre si.
O que torna uma proposta contábil mais convincente?
Uma proposta comercial para contabilidade se torna mais convincente quando demonstra compreensão da empresa, relaciona os serviços às necessidades diagnosticadas e explica como o trabalho será executado.
A estrutura mais eficiente não começa pelos honorários. Ela começa pela situação do cliente, apresenta os riscos ou demandas identificados, delimita o escopo e transforma conceitos abstratos em entregas verificáveis.
O escritório também precisa alinhar a promessa comercial à operação. Prazos, reuniões, relatórios e canais de atendimento só devem ser incluídos quando puderem ser mantidos durante o contrato.
Por fim, a proposta deve respeitar a NBC PG 01, a LGPD e as demais regras aplicáveis. Valor percebido não depende de exageros. Ele é construído por meio de clareza, diagnóstico, método, especialização e capacidade real de execução.
Transforme propostas em uma etapa estratégica de crescimento
Uma proposta bem elaborada produz melhores resultados quando faz parte de um processo que começa na atração do público certo e continua na qualificação, no diagnóstico, na apresentação e no acompanhamento das oportunidades.
A SOMOS AGORA estrutura estratégias integradas de marketing, vendas, tecnologia e educação para empresas contábeis. O trabalho conecta SEO, sites, produção de conteúdo, redes sociais, tráfego pago, CRM e organização comercial para ampliar a autoridade do escritório e gerar pedidos de orçamento mais qualificados.
Se o seu escritório recebe contatos, mas enfrenta dificuldade para transformar conversas em propostas valorizadas e novos contratos, solicite uma análise com a equipe da SOMOS AGORA. O diagnóstico pode identificar falhas na geração de oportunidades, na qualificação dos leads, na apresentação das propostas e no acompanhamento comercial.