Muitos escritórios contábeis ainda conduzem a venda como uma apresentação de serviços: informam o preço, listam entregas mensais e aguardam a decisão do potencial cliente. Esse modelo pode funcionar em contratações simples, mas perde força quando a empresa possui riscos tributários, problemas de gestão, estruturas societárias complexas ou necessidades específicas do seu segmento.
O empresário raramente procura apenas “contabilidade”. Em geral, existe uma situação por trás do contato: impostos elevados, dificuldade para interpretar os números, crescimento desorganizado, falhas no atendimento atual, abertura de unidades, contratação de funcionários ou receio de problemas fiscais.
Quando o vendedor ignora essas circunstâncias e apresenta uma proposta padronizada, o serviço passa a ser comparado principalmente pelo preço. A venda consultiva muda essa lógica ao transformar a conversa comercial em um processo de diagnóstico, orientação e construção de valor.
Neste artigo, você entenderá como aplicar vendas consultivas para contabilidade, quais perguntas utilizar, como estruturar reuniões, elaborar propostas e conduzir negociações sem recorrer a promessas exageradas ou pressão comercial.
O que são vendas consultivas para contabilidade?
Vendas consultivas para contabilidade são uma abordagem comercial baseada na compreensão da empresa antes da apresentação da solução. O contador investiga o modelo de negócio, a estrutura operacional, os riscos, as expectativas e os motivos que levaram o potencial cliente a procurar ajuda.
Com essas informações, o escritório recomenda um escopo compatível, explica prioridades e relaciona seus serviços aos problemas identificados. A proposta deixa de ser uma tabela de atividades e passa a representar um plano de atendimento construído para aquela realidade.
Qual é a diferença entre venda tradicional e venda consultiva?
Na venda tradicional, o foco costuma estar no serviço oferecido. A equipe apresenta benefícios, responde dúvidas sobre preço e tenta convencer o contato a contratar.
Na venda consultiva, o centro da conversa é a situação do potencial cliente.
Isso muda a ordem da abordagem. Em vez de começar dizendo o que o escritório faz, o profissional procura entender:
- como a empresa funciona;
- quais dificuldades motivaram a busca;
- quais riscos já foram percebidos;
- quais informações estão faltando;
- quais decisões precisam ser tomadas;
- qual resultado o cliente espera;
- quem participa da contratação.
Somente depois desse diagnóstico o escritório apresenta sua metodologia, o escopo e o investimento.
A diferença também aparece na percepção de valor. Quando duas propostas trazem apenas obrigações fiscais, departamento pessoal e contabilidade mensal, a comparação tende a se concentrar no preço. Quando uma delas demonstra compreensão do negócio, explica riscos e organiza um plano de implantação, a decisão passa a envolver competência, método e segurança.
Por que a venda consultiva funciona no mercado contábil?
A contratação de um escritório contábil envolve informações sensíveis, obrigações legais e decisões que podem afetar caixa, patrimônio, funcionários e continuidade empresarial.
O potencial cliente nem sempre consegue avaliar tecnicamente a qualidade do serviço antes da contratação. Por isso, observa sinais como:
- profundidade das perguntas;
- clareza das explicações;
- conhecimento sobre o segmento;
- organização da reunião;
- capacidade de reconhecer riscos;
- qualidade da proposta;
- segurança ao explicar procedimentos;
- coerência entre comunicação e operação.
A abordagem consultiva também ajuda a reduzir a distância entre aquilo que o cliente solicita e aquilo de que realmente precisa.
Uma empresa pode procurar “um contador mais barato”, mas a investigação revelar atrasos, informações inconsistentes, dificuldade para obter relatórios e falta de orientação tributária. Nesse caso, a questão não é apenas preço. Existe um problema de entrega, gestão e confiança.
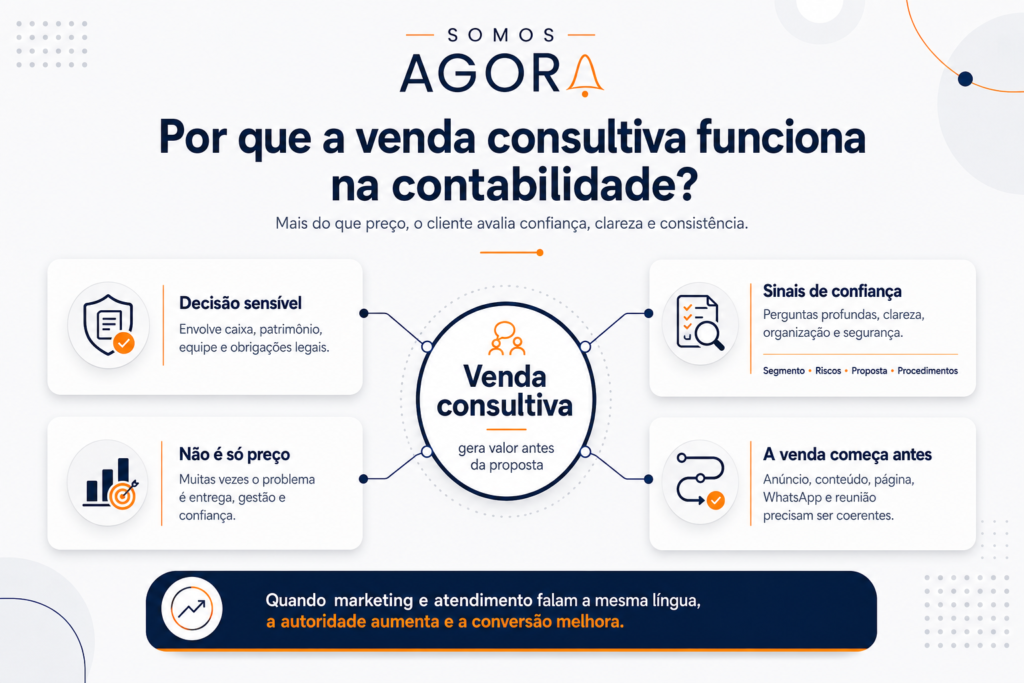
A venda começa antes da reunião
A percepção comercial é formada desde o primeiro contato.
O anúncio, o conteúdo, a página de serviço, o formulário, a mensagem de WhatsApp e a reunião precisam transmitir uma proposta coerente. Por isso, um site contábil preparado para gerar leads e orçamentos deve funcionar como parte do processo de aquisição, qualificação e vendas.
Se uma campanha promete atendimento especializado para clínicas, mas o contato recebe uma abordagem genérica, parte da autoridade construída pelo marketing é perdida.
Como funcionam as vendas consultivas para contabilidade na prática?
A operação pode ser organizada em oito etapas.
1. Pesquise antes da conversa
Antes da reunião, reúna as informações disponíveis sobre o lead.
Verifique:
- segmento;
- cidade;
- porte aparente;
- site;
- redes sociais;
- serviços ou produtos oferecidos;
- quantidade de unidades;
- motivo informado no formulário;
- origem da oportunidade;
- conteúdo ou anúncio que gerou o contato.
O objetivo não é presumir problemas internos. A pesquisa serve para evitar perguntas que poderiam ter sido respondidas previamente e para formular hipóteses mais relevantes.
Em vez de perguntar “o que a empresa faz?”, o vendedor pode dizer:
Observei que vocês atendem clínicas e profissionais da saúde em duas unidades. Como a contabilidade está organizada entre essas operações?
A pergunta demonstra preparação sem afirmar que o escritório conhece informações que não foram compartilhadas.
2. Defina o objetivo da reunião
A primeira conversa não precisa resolver tudo.
Ela deve produzir informações suficientes para responder a quatro questões:
- Existe uma necessidade real?
- O escritório possui capacidade para atendê-la?
- A empresa tem perfil compatível?
- Qual é o próximo passo mais adequado?
Dependendo da complexidade, o avanço pode ser uma proposta, uma segunda reunião, uma análise documental ou o encaminhamento para um especialista técnico.
3. Estabeleça contexto e agenda
No início da reunião, explique brevemente como a conversa será conduzida.
Quero compreender a estrutura da empresa, o que motivou a busca e quais resultados vocês esperam. Depois, explico como trabalhamos e verificamos se existe compatibilidade entre a necessidade e o nosso modelo de atendimento.
Esse alinhamento reduz a ansiedade do potencial cliente e evita uma reunião desorganizada.
4. Investigue a situação atual
As perguntas iniciais devem ajudar a compreender a operação.
Entre os temas possíveis estão:
- atividade principal;
- regime tributário;
- faturamento aproximado;
- número de funcionários;
- quantidade de estabelecimentos;
- estrutura societária;
- estados ou municípios de atuação;
- volume de documentos;
- sistemas utilizados;
- existência de contador atual;
- responsáveis pelas áreas financeira e administrativa.
A profundidade precisa acompanhar o serviço procurado. Uma abertura de empresa exige perguntas diferentes de um projeto de recuperação tributária ou de uma troca de contador em uma indústria.
5. Identifique o problema e suas consequências
Saber que o cliente está insatisfeito não é suficiente. É necessário compreender o motivo, a frequência e o impacto.
Perguntas úteis:
- O que levou vocês a procurar outro escritório?
- Há quanto tempo essa situação acontece?
- Quais áreas são mais afetadas?
- Que tipo de informação vocês deixam de receber?
- Alguma decisão foi adiada por falta de dados?
- Houve multas, retrabalho ou perda de prazo?
- Como isso interfere na rotina dos sócios?
- O que pode acontecer se o problema continuar?
A finalidade não é aumentar artificialmente a preocupação. O vendedor deve ajudar o cliente a dimensionar uma situação que já existe.
6. Compreenda o resultado esperado
O cliente pode desejar:
- redução legítima de carga tributária;
- mais agilidade no atendimento;
- relatórios gerenciais;
- organização documental;
- previsibilidade;
- apoio na expansão;
- integração com o financeiro;
- maior controle sobre a folha;
- planejamento societário;
- troca segura de contador.
Pergunte como ele perceberá que a contratação produziu resultado.
Essa resposta ajuda a construir expectativas realistas e a definir o escopo.
7. Apresente a solução de forma conectada
Somente depois do diagnóstico o escritório deve apresentar sua abordagem.
Uma boa explicação relaciona necessidade, entrega e efeito esperado.
Em vez de dizer:
Oferecemos contabilidade, fiscal e departamento pessoal.
É possível explicar:
Como a empresa possui funcionários em unidades diferentes e pretende continuar expandindo, o trabalho precisa integrar folha, obrigações fiscais e informações contábeis. A proposta incluirá um responsável pela conta, calendário de entregas e uma rotina periódica de análise para que os sócios acompanhem a operação.
A segunda abordagem mostra por que cada elemento está presente.
8. Defina o próximo passo
Toda reunião deve terminar com um encaminhamento claro.
Pode ser:
- envio da proposta até uma data específica;
- recebimento de documentos;
- reunião com outro sócio;
- análise técnica;
- validação do escopo;
- apresentação do plano de implantação.
Evite encerrar apenas com “qualquer dúvida, estamos à disposição”. Essa frase transfere toda a responsabilidade pelo avanço ao potencial cliente.
Perguntas para uma reunião de venda consultiva contábil
As perguntas não devem ser utilizadas como um questionário rígido. Elas precisam acompanhar a conversa, aprofundar pontos relevantes e ajudar o potencial cliente a organizar suas prioridades.
1.Perguntas sobre contexto
- Qual é a atividade principal da empresa?
- Como a operação está estruturada?
- Quantas unidades e funcionários existem?
- Quem acompanha as áreas contábil e financeira?
- Qual regime tributário é utilizado?
- Existem operações em outros municípios ou estados?
2.Perguntas sobre o problema
- O que motivou a busca por um novo escritório?
- Qual é a principal dificuldade no atendimento atual?
- Que informações vocês precisam e não conseguem obter?
- Existem pendências ou riscos já identificados?
- Em quais situações ocorre mais retrabalho?
3.Perguntas sobre impacto
- Como esse problema interfere nas decisões?
- Quanto tempo a equipe perde para corrigir informações?
- Existe impacto no caixa ou na operação?
- Algum projeto foi adiado?
- O que acontece se a situação permanecer igual?
4.Perguntas sobre expectativas
- O que vocês esperam de uma nova contabilidade?
- Quais entregas são prioritárias?
- Como preferem organizar o atendimento?
- Que resultado indicaria que a mudança funcionou?
- Há algum prazo para iniciar a transição?
5.Perguntas sobre decisão
- Quem participa da escolha?
- Quais critérios serão utilizados?
- Outros escritórios estão sendo avaliados?
- Existe orçamento definido?
- Quando pretendem decidir?
Perguntar sobre orçamento e decisão não deve parecer uma tentativa de pressionar. Essas informações ajudam a evitar propostas incompatíveis e negociações sem perspectiva real de avanço.
Contatos originados por conteúdo, networking ou uma estratégia de LinkedIn para contadores podem estar em etapas diferentes da decisão. Por isso, a equipe precisa adaptar a profundidade da conversa à intenção demonstrada por cada oportunidade.
Estrutura de uma venda consultiva contábil
| Etapa | Objetivo | Pergunta central | Resultado esperado |
| Preparação | Conhecer o contexto disponível | O que já sabemos sobre a empresa? | Reunião mais relevante |
| Abertura | Alinhar a conversa | O que será tratado e qual é o objetivo? | Expectativas claras |
| Situação | Entender a operação | Como a empresa funciona? | Visão do cenário atual |
| Problema | Identificar dificuldades | O que motivou a busca? | Necessidade definida |
| Impacto | Dimensionar consequências | Como isso afeta a empresa? | Prioridade compreendida |
| Expectativa | Definir resultado desejado | O que precisa melhorar? | Critérios de sucesso |
| Solução | Relacionar escopo e necessidade | Como o escritório pode ajudar? | Valor percebido |
| Próximo passo | Manter a negociação em movimento | O que será feito depois da reunião? | Continuidade definida |
Essa estrutura não exige que toda reunião siga uma sequência inflexível. Ela funciona como referência para impedir que o profissional apresente a solução antes de compreender o problema.
Como apresentar uma proposta consultiva de serviços contábeis?
A proposta deve refletir o conteúdo da reunião. Isso demonstra que as informações compartilhadas foram compreendidas e que o escopo não foi retirado de um modelo genérico.
1.Contexto da empresa
Resuma a operação e a situação apresentada, sem exagerar problemas ou registrar informações não confirmadas.
2.Objetivos do trabalho
Descreva os resultados que o serviço pretende apoiar, como organização das rotinas, redução de riscos, acesso a informações ou implantação de processos.
3.Escopo
Informe claramente:
- atividades incluídas;
- periodicidade;
- responsabilidades do escritório;
- responsabilidades do cliente;
- limites de volume;
- serviços adicionais;
- canais de atendimento.
4.Plano de implantação
Explique como ocorrerá:
- levantamento de documentos;
- comunicação com o escritório anterior;
- configuração de sistemas;
- definição de acessos;
- revisão de cadastros;
- criação do calendário;
- início das entregas.
5.Modelo de relacionamento
Indique responsáveis, prazos de resposta, reuniões, ferramentas e formas de acompanhamento.
6.Investimento e condições
Apresente honorários, vencimentos, reajustes, serviços extraordinários e condições de início de forma transparente.
7.Próximos passos
Informe como o cliente poderá aprovar a proposta, quais documentos serão necessários e quem conduzirá a implantação.
Aspectos éticos, legais e operacionais da venda contábil
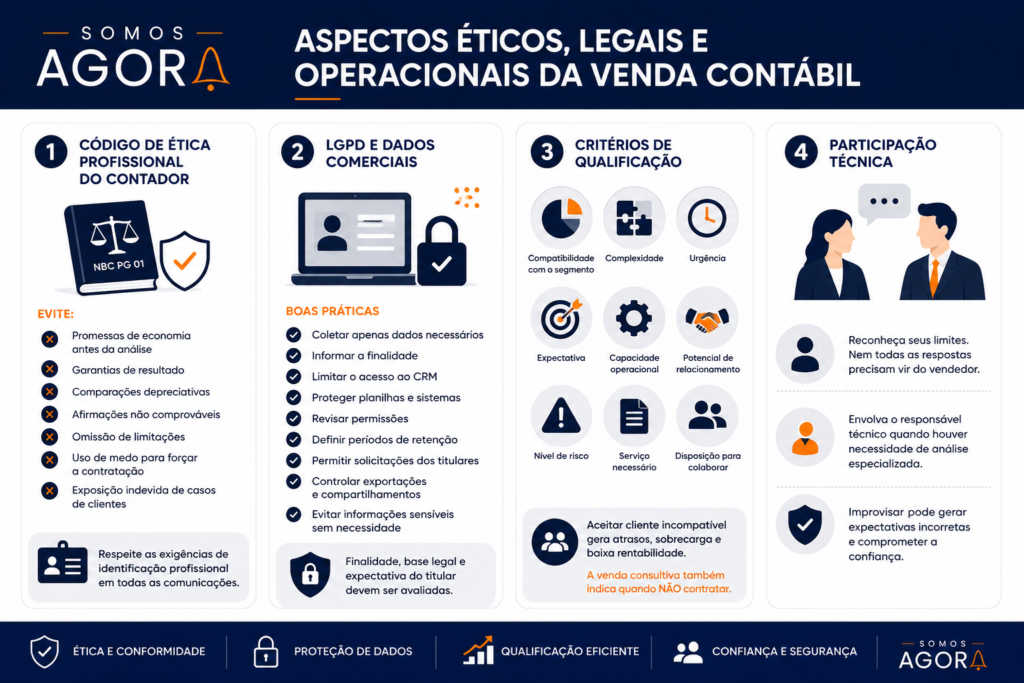
1.Código de Ética Profissional do Contador
A NBC PG 01 corresponde ao Código de Ética Profissional do Contador, publicado pelo Conselho Federal de Contabilidade. A norma orienta a conduta profissional e deve ser considerada em anúncios, propostas, reuniões e demais comunicações comerciais.
Na venda consultiva, isso significa evitar:
- promessas de economia antes da análise;
- garantias de resultado;
- comparações depreciativas;
- afirmações não comprováveis;
- omissão de limitações;
- uso de medo para forçar a contratação;
- exposição indevida de casos de clientes.
Propostas comerciais, contratos e materiais publicitários também precisam observar as exigências de identificação profissional previstas nas normas aplicáveis. O Conselho Federal de Contabilidade esclarece quais informações devem aparecer na publicidade digital de organizações contábeis.
2.LGPD e dados comerciais
Uma operação de vendas pode coletar nome, e-mail, telefone, cargo, empresa, histórico de conversas e informações sobre necessidades do potencial cliente.
Esses registros precisam ser tratados de acordo com a Lei Geral de Proteção de Dados Pessoais. A coleta, o armazenamento, a consulta, o compartilhamento e a exclusão de dados pessoais são operações de tratamento e precisam estar associados a uma finalidade e a uma base legal adequadas.
Boas práticas incluem:
- coletar apenas dados necessários;
- informar a finalidade;
- limitar o acesso ao CRM;
- proteger planilhas e sistemas;
- revisar permissões;
- definir períodos de retenção;
- permitir solicitações dos titulares;
- controlar exportações e compartilhamentos;
- evitar informações sensíveis sem necessidade.
A Autoridade Nacional de Proteção de Dados disponibiliza um guia de segurança da informação para agentes de tratamento de pequeno porte, com medidas que podem apoiar a proteção dos dados armazenados por escritórios e equipes comerciais.
O fato de uma pessoa preencher um formulário não autoriza qualquer uso indefinido das informações. A finalidade, a base legal e a expectativa do titular precisam ser avaliadas.
3.Critérios de qualificação
A qualificação não deve se basear apenas no faturamento.
Considere:
- compatibilidade com o segmento;
- complexidade;
- urgência;
- expectativa;
- capacidade operacional;
- potencial de relacionamento;
- nível de risco;
- serviço necessário;
- disposição para colaborar com informações.
Aceitar um cliente incompatível pode gerar atrasos, sobrecarga e baixa rentabilidade. A venda consultiva também serve para identificar quando a contratação não é adequada.
4.Participação técnica
O vendedor não precisa dominar todos os detalhes fiscais, trabalhistas ou societários. Entretanto, precisa reconhecer seus limites.
Quando a questão exigir análise especializada, o correto é envolver o responsável técnico ou marcar uma segunda conversa. Improvisar respostas pode gerar expectativas incorretas e comprometer a confiança.
Principais erros nas vendas consultivas para contabilidade
1. Transformar o diagnóstico em interrogatório
Erro: fazer muitas perguntas sem explicar o motivo ou sem reagir às respostas.
Impacto: o contato sente que está preenchendo um formulário verbal.
Como evitar: contextualize as perguntas, aprofunde os pontos relevantes e resuma o que foi compreendido.
2. Apresentar o escritório cedo demais
Erro: iniciar a reunião com uma apresentação institucional extensa.
Impacto: pouco tempo é dedicado às necessidades do cliente.
Como evitar: faça uma introdução breve e deixe a apresentação detalhada para depois do diagnóstico.
3. Induzir problemas que não existem
Erro: formular perguntas para conduzir o cliente a uma conclusão predeterminada.
Impacto: a conversa perde credibilidade e pode se tornar manipulativa.
Como evitar: trabalhe com hipóteses, solicite exemplos e valide as informações.
4. Prometer economia tributária
Erro: afirmar que haverá redução de impostos antes de analisar a operação.
Impacto: cria uma expectativa sem base técnica e pode contrariar as regras éticas aplicáveis.
Como evitar: explique que oportunidades tributárias dependem de diagnóstico, documentos, enquadramento e legislação.
5. Enviar proposta genérica
Erro: utilizar o mesmo documento para empresas com necessidades diferentes.
Impacto: o cliente não identifica relação entre a conversa e a solução.
Como evitar: personalize contexto, prioridades, escopo e implantação.
6. Não acompanhar a decisão
Erro: enviar a proposta e aguardar indefinidamente.
Impacto: dúvidas permanecem sem resposta e oportunidades perdem prioridade.
Como evitar: combine o próximo contato antes de encerrar a reunião.
Benefícios das vendas consultivas para escritórios contábeis
Melhor qualificação das oportunidades
A equipe identifica quais empresas possuem necessidade, perfil e condições compatíveis antes de investir tempo em propostas.
Menor dependência do preço
O potencial cliente passa a comparar diagnóstico, escopo, método, atendimento e segurança, e não apenas honorários.
Propostas mais precisas
A compreensão da operação reduz o risco de omitir atividades, subestimar complexidades ou aceitar contratos pouco rentáveis.
Implantação mais organizada
Informações reunidas durante a venda podem ser transferidas para a equipe responsável pelo onboarding.
Maior eficiência operacional
O escritório reduz reuniões improdutivas, propostas sem aderência e negociações com contatos sem perspectiva.
Mais segurança fiscal e profissional
A abordagem evita promessas precipitadas e permite envolver especialistas quando a demanda exige análise técnica.
Crescimento empresarial mais sustentável
Clientes compatíveis tendem a apresentar melhor adaptação ao processo, comunicação mais clara e maior potencial de permanência.
Tomada de decisão baseada em dados
Quando o processo é registrado no CRM, o escritório consegue acompanhar:
- taxa de qualificação;
- comparecimento;
- propostas enviadas;
- taxa de fechamento;
- tempo de negociação;
- ticket médio;
- motivos de perda;
- receita por canal.
Perguntas frequentes sobre vendas consultivas para contabilidade
1.O contador precisa atuar como vendedor?
O contador não precisa adotar uma postura agressiva. Entretanto, precisa saber investigar necessidades, explicar soluções e conduzir decisões. Essas competências fazem parte de uma conversa comercial consultiva.
2.Quanto tempo deve durar uma reunião comercial?
A duração depende da complexidade. Negócios simples podem ser compreendidos em 20 ou 30 minutos. Operações maiores podem exigir mais de uma reunião e a participação de especialistas técnicos.
3.É correto apresentar preço durante a primeira conversa?
Sim, quando existem informações suficientes para precificar com segurança. Se o escopo ainda estiver indefinido, informe que o investimento será apresentado após a análise das variáveis necessárias.
4.Como abordar um cliente que só pergunta o preço?
Explique quais fatores influenciam os honorários e faça algumas perguntas objetivas sobre regime tributário, número de funcionários, volume de documentos, estrutura e serviço esperado. Isso evita uma resposta imprecisa.
5.A venda consultiva funciona para pequenas empresas?
Sim. A profundidade deve ser proporcional à complexidade. Mesmo uma pequena empresa precisa de uma solução compatível com seu regime, número de funcionários, volume de documentos e expectativas.
6.Como saber se a técnica está funcionando?
Acompanhe indicadores antes e depois da implantação, como reuniões realizadas, propostas enviadas, taxa de fechamento, ticket médio, tempo de negociação e motivos de perda.
Como estruturar uma operação comercial mais consultiva?
A venda consultiva não depende apenas da habilidade individual de quem conduz a reunião. Ela exige uma operação que conecte marketing, atendimento, CRM, proposta e implantação.
O escritório precisa:
- definir o perfil de cliente ideal;
- registrar a origem dos leads;
- criar critérios de qualificação;
- estruturar roteiros flexíveis;
- preparar perguntas por serviço;
- envolver especialistas quando necessário;
- personalizar propostas;
- definir rotinas de acompanhamento;
- registrar motivos de perda;
- transferir informações para o onboarding.
A técnica funciona melhor quando o marketing atrai empresas compatíveis e fornece contexto para o atendimento. Estratégias de tráfego pago para contadores podem gerar oportunidades com intenção comercial, mas os resultados dependem da continuidade entre anúncio, página, qualificação, reunião e proposta.
O mesmo princípio se aplica à prospecção ativa para contadores. A abordagem precisa partir de um contexto verificável, apresentar uma hipótese relevante e propor um próximo passo simples, sem transformar a mensagem em uma oferta genérica.
O que sustenta uma venda consultiva contábil eficiente?
Aplicar vendas consultivas para contabilidade significa substituir apresentações padronizadas por diagnóstico, contexto e orientação. O escritório compreende a empresa antes de definir o escopo, demonstra valor com base em necessidades reais e conduz a negociação com mais clareza.
Os elementos centrais dessa abordagem são:
- preparação antes da reunião;
- perguntas compatíveis com a operação;
- identificação do problema e de seus impactos;
- definição do resultado esperado;
- apresentação de uma solução conectada ao diagnóstico;
- proposta personalizada;
- próximo passo claramente definido;
- registro de dados e indicadores no CRM;
- respeito às normas profissionais e à proteção de dados.
A venda consultiva não consiste em falar mais ou utilizar argumentos sofisticados. Ela depende da capacidade de ouvir, interpretar, explicar e transformar informações em uma recomendação comercial coerente.
Conecte marketing, atendimento e vendas no seu escritório
A SOMOS AGORA desenvolve estratégias específicas para o mercado contábil, integrando posicionamento, SEO, conteúdo, sites, mídia paga, geração de oportunidades, CRM e processos comerciais.
Esse trabalho ajuda o escritório a ir além da captação de contatos. A estratégia organiza a jornada entre a descoberta da marca, o pedido de orçamento, a qualificação, a reunião consultiva, a proposta e o acompanhamento comercial.
Se o seu escritório gera oportunidades, mas enfrenta dificuldade para conduzir reuniões, demonstrar valor ou transformar propostas em contratos, solicite uma análise com a equipe da SOMOS AGORA. O diagnóstico pode identificar gargalos na atração, no atendimento e no processo de vendas, criando um plano mais consistente para conquistar clientes compatíveis e crescer com maior previsibilidade.